
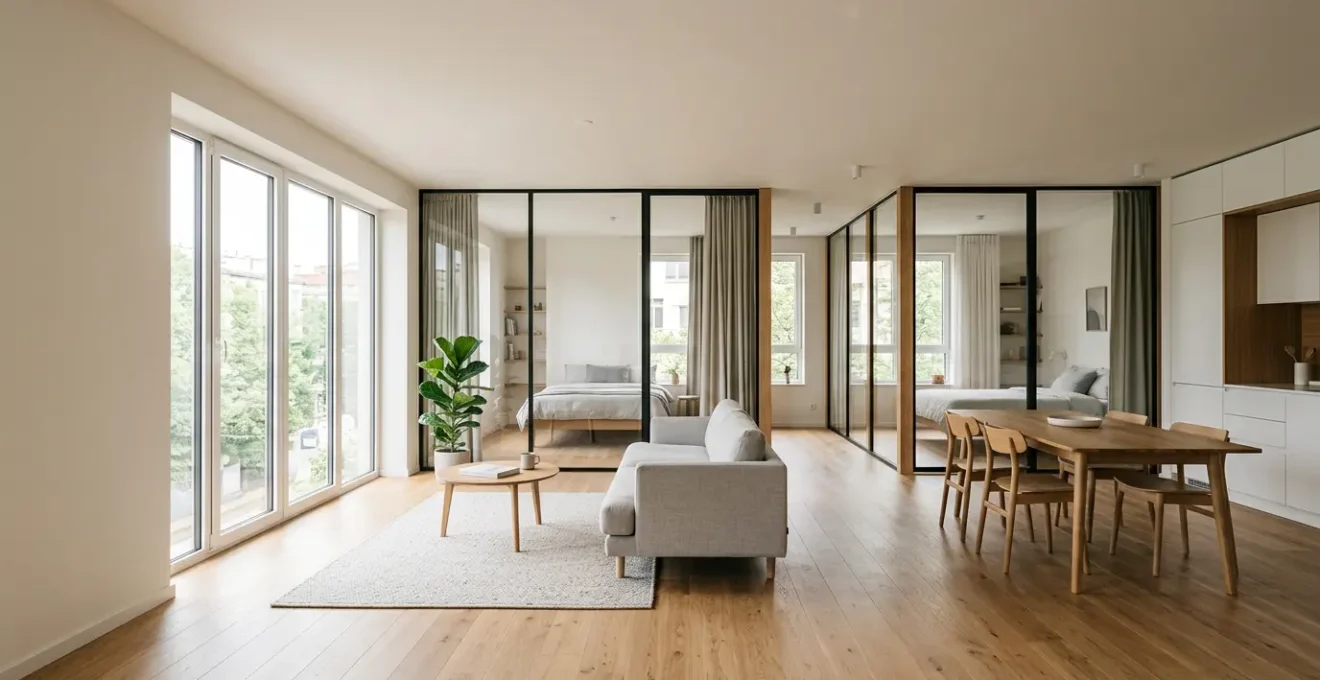
Créer une chambre de plus dans un T3 n’est pas qu’une question de travaux, c’est la clé pour transformer un investissement locatif moyen en un actif à haut rendement.
- La colocation génère jusqu’à 50% de revenus locatifs bruts supplémentaires par rapport à une location classique.
- La véritable rentabilité se juge sur le cash-flow net-net, après déduction de toutes les charges, de la fiscalité (LMNP) et de la friction locative.
Recommandation : Pensez chaque décision (cloison, bail, règlement) comme un investissement pour optimiser votre rendement final, et pas seulement pour augmenter le loyer affiché.
Vous êtes propriétaire-bailleur d’un T3 et vous cherchez à augmenter vos revenus locatifs. L’idée de le transformer en colocation vous a sans doute traversé l’esprit, avec la promesse de loyers additionnés et d’un rendement facialement attractif. Le discours ambiant se résume souvent à une simple équation : plus de chambres = plus d’argent. C’est une vision séduisante, mais dangereusement incomplète. La plupart des investisseurs s’arrêtent au calcul du loyer brut et négligent les multiples couches de coûts et de complexité qui viennent éroder la marge finale.
La véritable optimisation ne réside pas dans la simple addition de loyers. Elle se trouve dans une approche holistique, où votre appartement n’est plus un simple bien immobilier, mais un actif financier à haute performance. Cela implique une ingénierie de l’espace précise, un arbitrage légal et fiscal pointu, et une gestion proactive de ce que nous appellerons la « friction locative » : ces petits conflits, cette vacance inattendue et ces dégradations qui, mis bout à bout, plombent votre cash-flow opérationnel.
Cet article va au-delà du « comment faire une chambre en plus ». Nous allons décortiquer la mécanique complète pour transformer votre T3 en une machine à cash-flow. Nous analyserons la création de valeur, le choix crucial du bail, l’importance d’un pacte de colocation solide, la sélection des profils de locataires, la budgétisation des travaux et, surtout, le calcul du seul indicateur qui compte : votre rendement net-net, celui qui reste dans votre poche après que tout a été payé.
Pour naviguer efficacement à travers cette stratégie complète, voici les étapes que nous allons détailler. Chaque section est conçue pour vous donner les outils nécessaires afin de prendre des décisions éclairées, en véritable gestionnaire d’actif.
Sommaire : La méthode complète pour optimiser la rentabilité de votre colocation
- Pourquoi un T4 loué en colocation rapporte 1 400 € contre 1 000 € en location unique ?
- Comment créer une 4ème chambre dans un T3 de 75 m² sans gros œuvre ?
- Bail solidaire avec garant ou baux individuels : le bon choix pour sécuriser vos loyers ?
- L’erreur qui multiplie les départs : ne pas définir les règles de vie commune
- Quels profils de colocataires privilégier pour un taux d’impayés inférieur à 2% ?
- Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
- Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
- Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Pourquoi un T4 loué en colocation rapporte 1 400 € contre 1 000 € en location unique ?
Le principe fondamental de la colocation est la mutualisation d’un loyer global par la division des espaces. Là où une famille paierait un loyer unique pour l’ensemble du logement, la colocation permet de « vendre » chaque chambre individuellement, en plus de l’accès aux parties communes. Cette simple mécanique crée un effet de levier financier immédiat. Le marché est prêt à payer plus cher pour la somme des parties que pour le tout. En effet, la rentabilité de la colocation offre entre 6 et 12% selon les villes, soit environ 2 points de plus qu’une location classique. C’est l’arbitrage entre le prix de marché d’un grand appartement et la somme des loyers de plusieurs petites unités de vie qui génère la surperformance.
Prenons un exemple concret. Un T4 de 80 m² se louerait peut-être 1 000 € à une famille. En le transformant en une colocation de 4 chambres louées 350 € chacune, le revenu locatif brut passe à 1 400 €. C’est une augmentation de 40% du chiffre d’affaires pour le même actif immobilier. Cette différence n’est pas anecdotique, elle change radicalement le profil de votre investissement.
Étude de cas : La surperformance brute à Saint-Étienne
Un investisseur achète un T4 de 80 m² pour 100 000 € à Saint-Étienne. Au lieu de le louer à une famille pour 800 €/mois, il l’aménage pour 3 colocataires et loue chaque chambre 350 €. Le revenu annuel atteint 12 600 € (3 x 350 € x 12). La rentabilité brute s’envole à 12,6%, là où un appartement classique dans la même ville plafonnerait entre 9 et 10%. Cet écart de plus de 2,5 points est entièrement créé par le changement de mode d’exploitation locatif.
Le tableau suivant illustre clairement l’avantage financier brut de la colocation par rapport à une location classique pour un même bien de type T4. Il met en évidence non seulement l’augmentation du revenu mensuel mais aussi la dilution du risque de vacance, comme le détaille cette analyse comparative des modes de location.
| Type de location | Loyer mensuel | Revenus annuels | Avantages |
|---|---|---|---|
| Location classique (T4) | 800 € – 1 000 € | 9 600 € – 12 000 € | Gestion simplifiée, stabilité |
| Colocation (T4 – 3-4 chambres) | 1 200 € – 1 400 € | 14 400 € – 16 800 € | +50% de revenus, risque dilué |
| Différence | +400 € par mois | +4 800 € par an | Vacance partielle seulement |
Comment créer une 4ème chambre dans un T3 de 75 m² sans gros œuvre ?
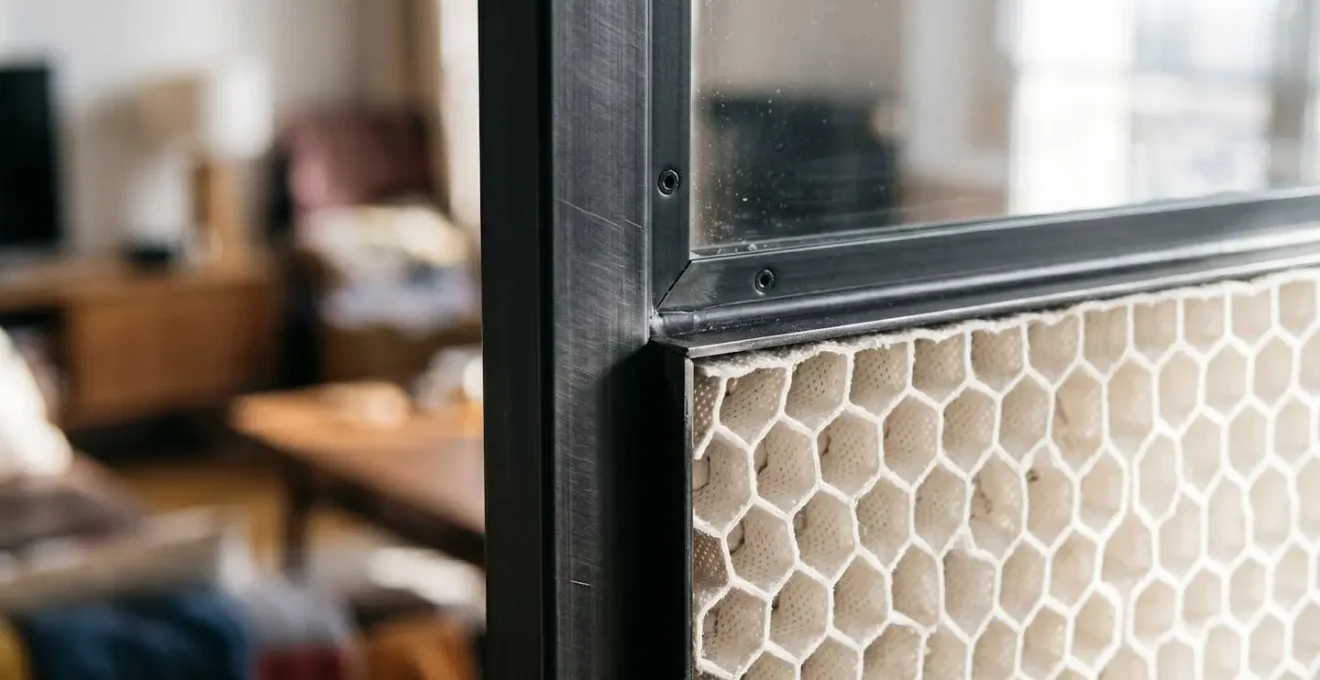
L' »ingénierie de l’espace » est l’art de maximiser la rentabilité de chaque mètre carré. Transformer un T3 en T4, c’est-à-dire créer une chambre supplémentaire, est souvent l’opération la plus rentable que vous puissiez effectuer. L’idée est de réquisitionner une partie du salon, souvent surdimensionné, pour y délimiter un nouvel espace nuit. L’enjeu est de le faire intelligemment, sans engager de lourds travaux de maçonnerie et en préservant la luminosité et la fonctionnalité du reste de l’appartement. La clé réside dans le choix de solutions de cloisons légères et modulaires. Oubliez le parpaing et le plâtre ; pensez cloisons alvéolaires, panneaux acoustiques et, surtout, verrières d’atelier.
La verrière est votre meilleure alliée. Elle permet de séparer physiquement l’espace tout en laissant circuler la lumière naturelle, évitant ainsi l’effet « chambre-placard » qui dévaloriserait votre bien. Associée à une cloison légère (type Placo sur ossature métallique), elle permet de créer une chambre de 9 m² (le minimum légal) en quelques jours seulement, sans toucher à la structure du bâtiment. Voici les étapes clés de cette transformation :
- Analyser l’existant : Identifiez dans le séjour une zone d’au moins 3m x 3m, idéalement près d’une source de lumière (fenêtre ou porte-fenêtre) que la verrière pourra « emprunter ».
- Choisir les matériaux : Optez pour des cloisons alvéolaires ou des plaques de plâtre sur rails métalliques. Elles sont légères, faciles à monter et offrent une bonne base pour l’isolation.
- Intégrer la lumière : Prévoyez une verrière d’intérieur sur une partie de la cloison. Elle deviendra un élément de décoration design tout en assurant la luminosité de la nouvelle chambre.
- Penser à l’acoustique : Ne négligez pas l’isolation phonique. L’intégration de laine de roche ou de ouate de cellulose à l’intérieur de la cloison est un investissement non négociable pour le confort et la tranquillité des colocataires.
- Adapter l’électricité : La nouvelle chambre doit être fonctionnelle. Prévoyez au minimum un point lumineux au plafond et 3 à 4 prises de courant, ce qui nécessite l’intervention d’un électricien pour un tirage de ligne propre et sécurisé.
Cette approche, axée sur la légèreté et la modularité, minimise les coûts et les délais tout en créant une chambre premium, souvent la plus demandée car perçue comme la plus « cosy » de la colocation. C’est l’exemple parfait d’un investissement de quelques milliers d’euros qui génère un revenu locatif supplémentaire de plusieurs centaines d’euros par mois.
Bail solidaire avec garant ou baux individuels : le bon choix pour sécuriser vos loyers ?
Une fois l’espace optimisé, la sécurisation de vos revenus passe par un arbitrage légal crucial : le type de contrat de location. Deux options principales s’offrent à vous, chacune avec ses avantages et ses inconvénients en termes de gestion et de protection contre les impayés. Il n’y a pas de « meilleur » choix absolu, seulement le choix le plus adapté à votre marché, à votre bien et à votre tolérance au risque. Le bail unique avec clause de solidarité et les baux individuels sont les deux piliers de cette stratégie.
Le bail unique solidaire est souvent perçu comme le graal du propriétaire-bailleur. Tous les colocataires signent un seul et même contrat. La « clause de solidarité » signifie que chaque signataire est responsable du paiement de la totalité du loyer, pas seulement de sa part. Si l’un d’eux fait défaut, vous pouvez légalement vous retourner contre n’importe lequel des autres (ou leurs garants) pour récupérer l’intégralité de la somme. C’est une protection maximale.
La clause de solidarité rend chaque colocataire responsable de la totalité du loyer, et non de sa seule quote-part. Si l’un des colocataires ne paie pas, vous pouvez réclamer la totalité de la dette à n’importe lequel des signataires.
– Jelouebien.com, Guide bail de colocation 2026
À l’inverse, les baux individuels consistent à signer un contrat distinct avec chaque colocataire pour l’usage de sa chambre et des parties communes. Cette méthode offre plus de flexibilité (un départ n’impacte pas les autres baux) mais vous expose directement au risque de vacance : si une chambre est vide, le loyer correspondant est perdu. Le tableau suivant, basé sur les recommandations pour la gestion des baux en colocation, résume les points clés de cet arbitrage.
| Critère | Bail solidaire (unique) | Baux individuels |
|---|---|---|
| Gestion administrative | 1 seul bail à gérer | Autant de bails que de colocataires |
| Protection en cas d’impayé | Clause de solidarité : tous responsables du loyer total | Chaque locataire paie seulement sa part |
| Départ d’un colocataire | Solidarité pendant 6 mois ou jusqu’au remplacement | Loyer perdu sur la chambre vide |
| Assurance loyers impayés | Souscription très facile | Plus difficile ou coût plus élevé |
| Flexibilité pour le propriétaire | Colocataires choisissent les remplaçants | Propriétaire choisit chaque nouveau locataire |
| Recommandé pour | Marchés tendus, colocations 2-3 chambres, groupes constitués | Grands logements, marchés détendus, rotation fréquente |
L’erreur qui multiplie les départs : ne pas définir les règles de vie commune
La principale cause de « friction locative » et de turnover élevé dans une colocation n’est pas le montant du loyer, mais les conflits du quotidien : vaisselle qui traîne, bruit excessif, gestion des courses communes… Un départ prématuré, c’est de la vacance locative, des frais de remise en état et du temps de gestion pour trouver un remplaçant. Pour l’investisseur, c’est une perte sèche de cash-flow. L’erreur la plus courante est de penser que des adultes responsables s’auto-géreront. C’est un pari risqué. La solution est de fournir un cadre clair dès le départ : un pacte de colocation ou un règlement intérieur. Ce document, annexé au bail, n’a pas pour but de fliquer les locataires, mais de leur donner un outil pour gérer leur vie commune et désamorcer les conflits avant qu’ils n’explosent.
Ce document doit être un guide pratique et non une liste d’interdits. Il doit anticiper les points de friction connus et proposer des solutions ou des modes d’organisation. En formalisant ces règles, vous protégez votre investissement de la principale source de risque opérationnel : les relations humaines. Cela démontre également votre professionnalisme et attire des locataires plus sérieux, qui recherchent un cadre de vie stable et bien géré. Un pacte de colocation bien rédigé est un puissant outil de réduction des coûts de turnover.
Plan d’action : Votre pacte de colocation anti-conflits
- Répartition financière : Préciser le mode de paiement du loyer et des charges (compte commun, virement unique, etc.) et le calendrier.
- Gestion des espaces communs : Établir un planning de ménage rotatif, les règles d’utilisation de la cuisine aux heures de pointe et la gestion des achats collectifs (huile, sel, produits ménagers).
- Politique de télétravail : Définir les « zones de silence » et les créneaux horaires pour les appels en visioconférence afin de respecter le travail et le repos de chacun.
- Gestion des invités et du bruit : Fixer des règles claires sur la possibilité d’héberger des amis (durée, fréquence) et les horaires de tranquillité à respecter.
- Processus de départ : Cadrer le préavis à donner aux autres colocataires (au-delà du préavis légal au bailleur) et le processus de validation d’un nouveau remplaçant pour maintenir la cohésion du groupe.
Quels profils de colocataires privilégier pour un taux d’impayés inférieur à 2% ?
Le casting de vos locataires est l’étape finale qui sécurise l’ensemble de votre montage financier. Un mauvais choix peut anéantir des mois de cash-flow positif. L’objectif n’est pas de trouver le locataire « parfait », mais de construire un groupe cohérent et solvable. Le cliché voudrait que la colocation soit réservée aux étudiants. Or, la réalité du marché est bien plus diverse. Le baromètre Oqoro 2024 de la colocation montre que si les étudiants représentent 50% des candidats, les salariés constituent un bloc solide de 44%, souvent plus stables et avec des revenus plus élevés. Privilégier un mix de profils, comme de jeunes actifs en début de carrière, peut s’avérer une stratégie très payante pour réduire le turnover et garantir la solvabilité.
Au-delà du dossier (revenus, garant), la sélection doit se faire sur des critères de compatibilité. Un groupe d’amis qui se constitue avant d’emménager (le « groupe constitué ») présente un risque de conflit interne bien plus faible qu’un groupe d’inconnus assemblés au hasard. Lors des visites, votre rôle n’est pas seulement de présenter l’appartement, mais de mener un véritable entretien de compatibilité. Il s’agit d’évaluer la maturité, le sérieux et le projet de vie du candidat. Voici les questions clés à aborder pour évaluer le « savoir-vivre » et la stabilité, au-delà des fiches de paie :
- La qualité du garant : Le garant est-il solide ? Demandez systématiquement les 3 derniers bulletins de salaire et l’avis d’imposition pour vérifier sa solvabilité. Un garant solide est la meilleure assurance contre les impayés.
- La cohérence du projet : Quelle est la durée de location envisagée ? Un jeune actif en CDI qui vient de démarrer un nouveau poste dans la ville sera probablement plus stable qu’un stagiaire pour 3 mois.
- L’expérience de la colocation : Le candidat a-t-il déjà vécu en communauté ? Une expérience positive passée est un bon indicateur de sa capacité à s’intégrer et à respecter les règles.
- La gestion du quotidien : Posez des questions ouvertes : « Comment imaginez-vous la gestion des tâches ménagères ? », « Quel est votre rythme de vie en semaine ? ». Les réponses révèlent beaucoup sur le savoir-vivre.
- La réaction face au conflit : « Si un désaccord survient avec un autre colocataire, quelle est votre première réaction ? ». Cette question teste la maturité et la capacité à communiquer.
En privilégiant la cohérence du groupe et la stabilité des projets de vie, vous ne choisissez pas seulement des locataires, vous construisez une communauté stable, ce qui est le meilleur rempart contre la vacance locative et les impayés.
Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
L' »ingénierie de l’espace » se traduit par un budget. Savoir combien coûte la création de cette chambre supplémentaire est essentiel pour calculer son retour sur investissement. Un budget de 2 500 € est une enveloppe réaliste pour une réalisation de qualité par des artisans, mais peut être optimisé si vous réalisez une partie des travaux vous-même. L’essentiel est de ne pas sacrifier la qualité sur des postes clés comme l’isolation phonique ou la verrière, qui sont de vrais arguments de location « premium ». Une chambre bien conçue se loue plus vite, plus cher et fidélise le locataire.
Étude de cas : Le ROI des équipements premium
Dans une colocation haut de gamme à Lyon, un propriétaire a investi 700 € de plus par chambre pour y intégrer des équipements de confort (mini-frigo, bureau de qualité, bonne isolation). Résultat : la demande locative a explosé, la vacance est devenue quasi nulle, et les conflits logistiques liés à l’usage des parties communes ont chuté. L’investissement initial a été amorti en moins d’un an par la réduction de la « friction locative » et la stabilité des revenus. Cela prouve que chaque euro investi dans le confort est un euro qui travaille pour votre cash-flow.
La clé du succès est de bien décomposer les coûts pour identifier où économiser et où investir. Le tableau suivant, qui s’appuie sur des estimations de coûts pour la rénovation d’appartements, vous donne une ventilation détaillée du budget pour créer une chambre de 9 m² avec une verrière de taille moyenne.
| Poste de dépense | Détail | Coût estimé |
|---|---|---|
| Cloison alvéolaire | Panneau alvéolaire 3-4 m linéaires avec montants métalliques | 400 € – 600 € |
| Verrière d’intérieur | Verrière atelier 2-3 m (cadre acier noir + vitrage) | 800 € – 1 200 € |
| Isolation phonique | Ouate de cellulose ou laine minérale pour cloison | 150 € – 250 € |
| Électricité | Prises, interrupteurs, luminaire, passage de câbles | 300 € – 500 € |
| Finitions | Peinture, plinthes, joints, store occultant pour verrière | 250 € – 400 € |
| Main d’œuvre | Pose cloison, verrière, électricité (si non auto-réalisé) | 600 € – 800 € |
| Total estimé | 2 500 € – 3 750 € |
Ce budget est un investissement direct dans la capacité de votre bien à générer du revenu. Pour 2 500 €, vous créez une source de loyer supplémentaire de 350 €/mois, soit 4 200 €/an. Le retour sur investissement est inférieur à un an, ce qui en fait l’une des opérations les plus rentables en immobilier locatif.
À retenir
- Création de valeur : Transformer un T3 en T4 en cloisonnant une partie du séjour est l’opération au retour sur investissement le plus rapide.
- Arbitrage légal : Le choix entre bail solidaire et baux individuels est une décision stratégique qui dépend de votre marché et de votre tolérance au risque.
- Le vrai coût : La rentabilité brute est un leurre ; seul le rendement net-net (après charges, impôts, vacance et friction locative) compte réellement.
Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
C’est le choc de réalité de nombreux investisseurs débutants : l’écart abyssal entre le rendement brut annoncé et l’argent qui atterrit réellement sur leur compte en banque. Un rendement brut de 6% semble attractif, mais il ne représente que le « chiffre d’affaires » de votre investissement. Pour connaître votre véritable profit, vous devez déduire l’ensemble des charges, des impôts et des coûts cachés. C’est ce qui transforme un 6% brut en un 3,5% net, voire moins. La première catégorie de coûts à soustraire est celle des charges d’exploitation et de propriété. Ces dépenses sont récurrentes et incompressibles. Il est vital de toutes les lister pour ne pas fausser vos calculs.
La location meublée en colocation, si elle est gérée sous le statut LMNP (Loueur en Meublé Non Professionnel) au régime réel, offre un avantage fiscal majeur : l’amortissement. Vous pouvez déduire de vos revenus locatifs une partie de la valeur du bien et du mobilier chaque année, ce qui réduit considérablement, voire annule, votre base imposable. Cependant, même avec cet avantage, de nombreuses charges restent à payer :
- Charges déductibles : La taxe foncière, les charges de copropriété non récupérables sur les locataires, l’assurance propriétaire non-occupant (PNO), les frais de gestion d’une agence (si applicable), et tous les frais d’entretien et de petites réparations.
- Coûts cachés : La Cotisation Foncière des Entreprises (CFE) est souvent oubliée, mais elle est due par la plupart des loueurs en meublé. De plus, le turnover fréquent en colocation (un colocataire reste en moyenne 12 à 18 mois) engendre des frais de remise en état (peinture, petites réparations) et de gestion des états des lieux plus fréquents qu’en location classique.
- Ce qui n’est pas une charge : Attention, les mensualités de votre crédit immobilier ne sont pas des charges déductibles (sauf les intérêts d’emprunt). Le capital remboursé est un enrichissement de votre patrimoine, pas une dépense d’exploitation.
Ignorer ou sous-estimer ces postes de dépenses est la voie la plus sûre vers une rentabilité décevante. La maîtrise du cash-flow commence par une comptabilité rigoureuse de toutes les sorties d’argent.
Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Nous arrivons au cœur du réacteur : le calcul du seul indicateur qui compte pour un investisseur avisé, le rendement locatif net-net, aussi appelé « rendement de poche ». C’est le pourcentage de votre investissement initial qui vous revient réellement chaque année, après déduction de toutes les charges, de tous les impôts et en tenant compte d’une vacance locative réaliste. C’est ce chiffre qui vous permet de comparer la performance de votre colocation à d’autres placements comme la bourse, les SCPI ou un simple Livret A. Le calcul se fait en plusieurs étapes, en affinant progressivement le rendement brut.
Étude de cas : La puissance du net-net à Nancy
À Nancy, un appartement de 90 m² acheté 200 000 € est loué 750 €/mois en meublé traditionnel, soit un rendement brut de 4,5%. Le même bien, exploité en colocation de 3 chambres, génère 1 200 €/mois. Après application du régime LMNP au réel, l’amortissement du bien et des meubles annule l’impôt sur les revenus locatifs pendant plusieurs années. Le rendement net après charges et fiscalité nulle atteint alors près de 7%. La colocation, bien gérée fiscalement, a permis de presque doubler le rendement « de poche » par rapport à une location classique.
Voici la méthode en 5 étapes pour calculer votre performance réelle et votre cash-flow mensuel :
- Rendement Brut : (Loyers annuels / Coût total d’acquisition) x 100. Le coût d’acquisition inclut le prix du bien, les frais de notaire, les frais d’agence et le coût des travaux.
- Rendement Net de charges : (Loyers annuels – Toutes les charges annuelles) / Coût total d’acquisition x 100. Les charges incluent la taxe foncière, les charges de copro, l’assurance PNO, les frais de gestion, l’entretien, la CFE, etc.
- Rendement Net-Net (après impôts) : (Loyers annuels – Charges – Impôts sur le revenu locatif) / Coût total d’acquisition x 100. Le calcul de l’impôt dépend de votre régime fiscal (micro-BIC ou réel LMNP).
- Provision pour vacance locative : Pour être réaliste, vous devriez appliquer un coefficient de 0,92 à 0,95 à vos loyers annuels, simulant ainsi 1 à 1,5 mois de vacance sur l’ensemble des chambres.
- Calcul du Cash-Flow Mensuel : (Loyer mensuel – Toutes les charges mensuelles – Impôt mensuel) – Mensualité de votre crédit. C’est le Graal : un cash-flow positif signifie que l’investissement s’autofinance et vous dégage un revenu chaque mois.
Ce calcul rigoureux est votre meilleur outil de pilotage. Il vous permet de voir instantanément l’impact d’une augmentation de charges ou d’une vacance imprévue. Comme le montre cette analyse comparative des placements, une colocation bien optimisée surpasse la plupart des autres options d’investissement en termes de rendement net.
| Type d’investissement | Rendement moyen net-net | Liquidité | Gestion requise |
|---|---|---|---|
| Colocation T4 (ville moyenne) | 5% – 7% | Faible (vente longue) | Moyenne à élevée |
| Location classique T4 | 3% – 4% | Faible | Faible |
| SCPI de rendement | 4% – 5% | Moyenne | Nulle (déléguée) |
| Livret A (référence sécurisée) | 3% | Totale (immédiate) | Nulle |
| Assurance-vie fonds euros | 2% – 3% | Moyenne | Nulle |
Vous possédez maintenant la feuille de route complète pour non seulement transformer un T3 en colocation, mais surtout pour en faire un actif financier performant. Calculez dès maintenant le potentiel de cash-flow de votre propre bien en appliquant rigoureusement cette méthodologie de calcul du rendement net-net.