
La transformation d’un T3 en colocation 4 chambres peut augmenter votre rendement brut jusqu’à 6,75%, soit 400€ de loyer en plus par mois.
- Les clés du succès sont une optimisation des espaces sans gros œuvre, le choix stratégique du bail (solidaire vs. individuel) et l’application du régime fiscal LMNP pour neutraliser l’impôt.
- Créer une chambre supplémentaire dans un salon spacieux est une opération abordable (environ 2 500 €) qui débloque un potentiel locatif majeur.
Recommandation : Ne vous fiez jamais au rendement brut affiché ; calculez systématiquement votre rendement net après charges, vacance et fiscalité pour valider la véritable rentabilité de votre projet d’investissement.
En tant que propriétaire-bailleur, vous connaissez cette frustration : le loyer de votre T3 semble plafonné, et les perspectives d’augmentation de vos revenus locatifs sont minces. La solution classique consiste à attendre une revalorisation annuelle de l’IRL, mais cela ne change pas radicalement la donne. Beaucoup pensent à la colocation comme une piste, mais s’arrêtent à l’idée de louer les chambres existantes, limitant ainsi le potentiel de leur bien. Ils négligent le véritable levier de performance : l’ingénierie de l’espace.
L’idée de transformer un T3 en une colocation de quatre chambres peut sembler complexe, voire impossible. On imagine des travaux lourds, des coûts exorbitants et une gestion locative chronophage. Pourtant, cette stratégie, lorsqu’elle est bien menée, est l’un des moyens les plus efficaces pour décupler le cash-flow d’un actif immobilier. Le secret ne réside pas dans l’augmentation du loyer brut, mais dans une optimisation chirurgicale de chaque aspect du projet : l’agencement, le type de bail, le profil des locataires et, surtout, la fiscalité.
Mais si la véritable clé n’était pas de viser le loyer le plus élevé, mais le rendement net le plus optimisé ? Cet article n’est pas un simple guide de bricolage. C’est une feuille de route financière pour transformer votre T3 en une machine à cash-flow. Nous allons décortiquer, chiffres à l’appui, comment la création d’une chambre supplémentaire impacte directement votre rentabilité, comment choisir le montage juridique et fiscal le plus avantageux, et enfin, comment calculer le seul indicateur qui compte : votre rendement locatif net après impôts.
Ce guide vous fournira les stratégies et les calculs nécessaires pour évaluer et mettre en œuvre cette transformation rentable. Découvrez ci-dessous le plan détaillé pour passer d’une location classique à un investissement en colocation hautement performant.
Sommaire : Guide stratégique pour transformer un T3 en une colocation à haut rendement
- Pourquoi un T4 loué en colocation rapporte 1 400 € contre 1 000 € en location unique ?
- Comment créer une 4ème chambre dans un T3 de 75 m² sans gros œuvre ?
- Bail solidaire avec garant ou baux individuels : le bon choix pour sécuriser vos loyers ?
- L’erreur qui multiplie les départs : ne pas définir les règles de vie commune
- Quels profils de colocataires privilégier pour un taux d’impayés inférieur à 2% ?
- Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
- Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
- Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Pourquoi un T4 loué en colocation rapporte 1 400 € contre 1 000 € en location unique ?
Le principe fondamental de la rentabilité de la colocation repose sur une arithmétique simple : la somme des parties est supérieure au tout. Louer un appartement à une famille unique plafonne le loyer au prix du marché pour un type de bien donné. En revanche, louer ce même appartement « à la chambre » permet de cumuler plusieurs loyers plus petits, dont la somme totale dépasse significativement le loyer unique. On observe qu’un bien en colocation peut générer un loyer jusqu’à 20% supérieur à une location classique. Cette simple différence structurelle fait passer le rendement brut d’un niveau standard à une performance bien plus attractive pour l’investisseur.
La création d’une chambre supplémentaire est le catalyseur qui fait exploser ce rendement. En passant d’un T3 loué en colocation à 3, à un T4 loué à 4, vous n’ajoutez pas seulement un loyer : vous optimisez chaque mètre carré de votre investissement. Cette stratégie transforme un actif performant en un actif à haut rendement. La mutualisation du risque de vacance locative est un autre avantage majeur. Si un colocataire part, vous ne perdez que 25% de vos revenus, contre 100% lors du départ d’une famille. Cela stabilise et sécurise votre cash-flow mensuel.
Pour illustrer ce gain financier, une analyse comparative des deux modèles de location est éclairante. Le tableau suivant détaille l’impact sur le rendement brut, en se basant sur un bien de 200 000 €, pour lequel les données du marché montrent un rendement locatif pouvant atteindre entre 6% et 6,75% en colocation.
| Critère | Location classique (T4) | Colocation 4 chambres |
|---|---|---|
| Prix d’achat moyen | 200 000 € | 200 000 € |
| Loyer mensuel | 1 000 € | 1 400 € (4×350€) |
| Rendement brut | 3,6% – 4% | 6% – 6,75% |
| Vacance locative | 100% si départ | 25% par chambre vide |
| Gestion | 1 locataire | 4 locataires |
| Usure du bien | Modérée | Plus rapide |
Ce tableau met en évidence un surcroît de loyer de 400 €, faisant grimper le rendement brut de près de 3 points. Cependant, il souligne aussi une gestion plus complexe et une usure accélérée du bien, des facteurs qui devront être intégrés dans le calcul du rendement net.
Comment créer une 4ème chambre dans un T3 de 75 m² sans gros œuvre ?
L’idée de créer une chambre supplémentaire ne rime pas forcément avec travaux lourds et coûteux. La clé de l’opération réside dans l’optimisation des volumes existants, et le cas le plus fréquent est un salon surdimensionné, souvent en L ou d’une surface supérieure à 25 m². C’est cet espace « perdu » que l’on va transformer en actif productif. La loi impose une surface minimale de 9 m² et une hauteur sous plafond de 2,20 m pour une pièce soit considérée comme une chambre. L’objectif est donc d’isoler une partie du séjour pour créer cette nouvelle chambre tout en conservant un espace de vie commun agréable et fonctionnel.
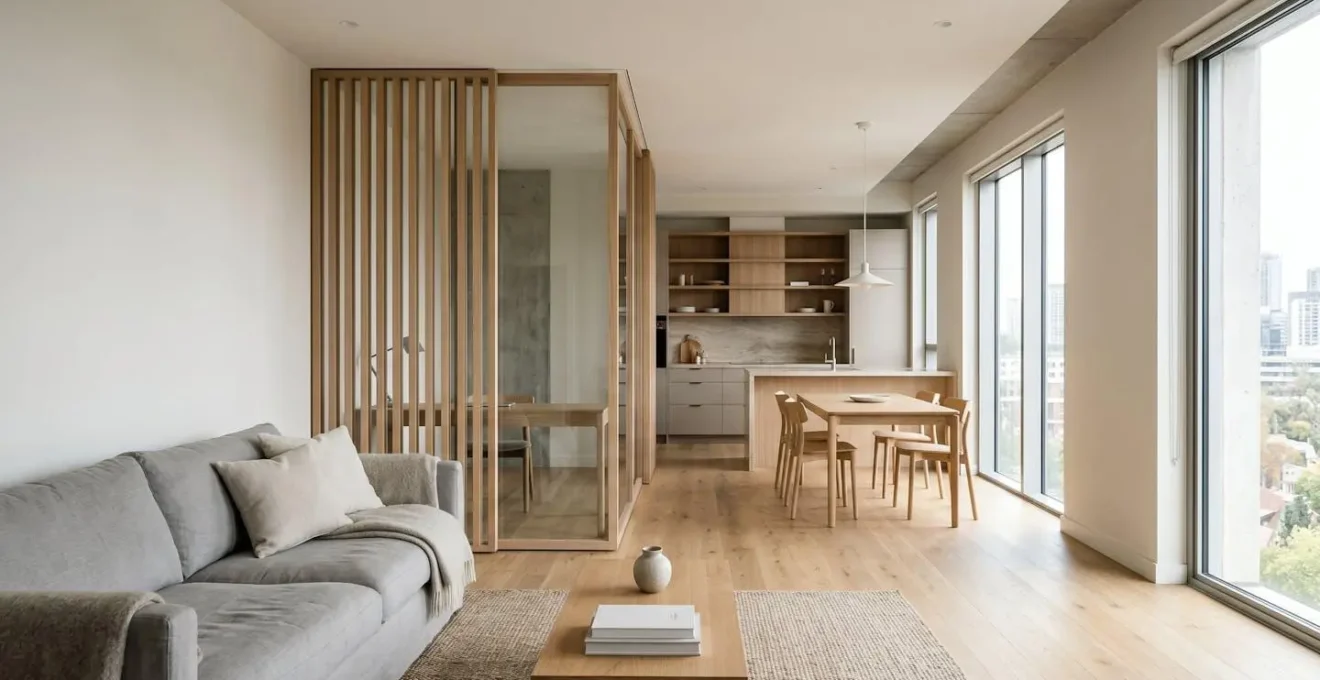
La solution la plus efficace et la moins invasive est le montage d’une cloison sèche alvéolaire (type Placo), qui ne nécessite aucune intervention sur la structure porteuse du bâtiment. Pour résoudre le problème de la luminosité, qui est souvent le principal frein, l’intégration d’une verrière d’atelier dans la partie haute de la cloison est une option à la fois esthétique et pratique. Elle permet à la lumière naturelle de continuer à circuler dans l’ensemble de l’espace, tout en préservant l’intimité acoustique et visuelle de la nouvelle chambre.
Comme le montre cette illustration, une verrière bien positionnée transforme une contrainte (l’absence de fenêtre extérieure directe) en un atout de charme. Avant de vous lancer, une analyse rigoureuse de la faisabilité est indispensable. Cette checklist vous guidera dans les étapes préliminaires pour valider votre projet sans mauvaises surprises.
Plan d’action : Vérifier la faisabilité de votre transformation
- Analyser le plan du T3 : Identifiez si le séjour est en double L, la présence d’une grande entrée ou d’un couloir exploitable pour y prélever les 9 m² nécessaires.
- Vérifier le règlement de copropriété : Assurez-vous que la création d’une chambre supplémentaire et l’augmentation du nombre d’occupants ne sont pas explicitement interdites.
- Consulter le syndic : Même si les travaux sont intérieurs, une information préalable est souvent requise et permet d’éviter tout litige avec le voisinage ou la copropriété.
- Évaluer les contraintes techniques : Repérez l’emplacement des murs porteurs, qui ne doivent pas être modifiés, et la distribution des réseaux électriques pour planifier les nouvelles prises et l’éclairage.
- Planifier l’isolation phonique : Prévoyez une cloison performante (avec isolant intégré) et une porte isolante pour garantir le confort et la tranquillité de tous les occupants.
Bail solidaire avec garant ou baux individuels : le bon choix pour sécuriser vos loyers ?
Le choix du contrat de location est une décision stratégique qui influence directement votre niveau de risque et la complexité de votre gestion. En colocation, deux options principales s’offrent à vous : le bail unique avec clause de solidarité (ou « bail solidaire ») et les baux individuels. Chaque formule présente des avantages et des inconvénients qu’il est crucial de peser en fonction de votre profil d’investisseur et du type de colocataires que vous visez.
Le bail solidaire est souvent perçu comme la solution la plus sécurisante pour le propriétaire. Un seul contrat est signé par tous les colocataires, qui deviennent « solidaires » du paiement de l’intégralité du loyer et des charges. Si l’un d’eux est défaillant, vous pouvez vous retourner contre n’importe lequel des autres (ou leurs garants) pour recouvrer la totalité de la somme. Cette solidarité perdure jusqu’à 6 mois après le départ d’un colocataire. À l’inverse, les baux individuels impliquent de signer un contrat par chambre. Chaque locataire n’est responsable que de sa part du loyer. Si une chambre est vacante ou si un locataire ne paie pas, le manque à gagner est pour vous, sans recours possible contre les autres.
Le tableau ci-dessous, basé sur les analyses de spécialistes comme Smartloc, un expert en gestion locative, synthétise les implications de chaque option.
| Critère | Bail solidaire (bail unique) | Baux individuels |
|---|---|---|
| Sécurité financière | Élevée : tous responsables du loyer total | Moyenne : chacun paie sa part uniquement |
| Risque impayé | Mutualisé entre colocataires | Isolé par chambre |
| Départ d’un colocataire | Les autres couvrent sa part (6 mois solidarité) | Aucun impact sur les autres |
| Gestion administrative | 1 seul bail à gérer | 1 bail par colocataire (plus lourd) |
| Profil locataires | Groupe d’amis, profils homogènes | Inconnus, rotation forte, profils variés |
| Loyer total possible | Pas de limite | Plafonné (somme ≤ loyer location classique) |
Le bail solidaire est idéal pour des groupes déjà constitués (amis, étudiants d’une même promotion), tandis que les baux individuels sont plus adaptés à une forte rotation de locataires qui ne se connaissent pas. Cependant, attention, la somme des loyers des baux individuels ne peut légalement pas dépasser le loyer qu’un locataire unique paierait pour le même bien, ce qui peut limiter le gain financier de l’opération.
Le bail solidaire sécurise le recouvrement ; les baux individuels augmentent la gestion mais isolent les risques par chambre.
– 123loger, Guide juridique sur le choix du bail en colocation
L’erreur qui multiplie les départs : ne pas définir les règles de vie commune
L’erreur la plus coûteuse en colocation n’est pas un impayé, mais une vacance locative prolongée due à une mauvaise ambiance. Un taux de rotation élevé, provoqué par des conflits internes, pulvérise votre rendement net. De nombreux bailleurs se concentrent sur la solidité financière des dossiers et négligent l’aspect humain. Or, faire cohabiter quatre personnes qui ne se connaissent pas sans un cadre clair est la recette d’un désastre. La solution est simple et préventive : la mise en place d’une charte de la colocation, annexée au bail.
Ce document n’a pas pour but de transformer l’appartement en caserne, mais de poser des bases saines et d’anticiper les points de friction les plus courants. En définissant les règles dès le départ, vous montrez votre professionnalisme et attirez des locataires plus matures et respectueux. Cette approche, parfois appelée « architecture anti-conflit », ne se limite pas aux règles. Elle commence dès l’aménagement : des rangements individualisés dans la cuisine et la salle de bain, un bon équipement en électroménager (deux frigos si possible) sont des investissements qui préviennent les tensions. Un propriétaire-investisseur spécialisé dans la colocation à Lyon Confluence a même mesuré une réduction des conflits de 12% dans les biens pensés pour limiter les frictions du quotidien.
La charte de vie commune doit être un document simple, clair et pragmatique. Voici les clauses essentielles à inclure pour garantir une cohabitation harmonieuse et réduire le risque de départs prématurés :
- Clause 1 : Ménage tournant – Définir un planning hebdomadaire clair et visible pour les espaces communs (cuisine, salle de bain, salon) afin d’éviter le fameux « ce n’est pas à moi de le faire ».
- Clause 2 : Gestion des invités – Limiter la fréquence et la durée des séjours d’invités pour éviter le syndrome du « 5ème colocataire fantôme » qui ne paie pas de loyer mais utilise les ressources.
- Clause 3 : Horaires de respect du calme – Établir des plages horaires durant lesquelles les activités bruyantes (musique, fêtes, machine à laver) sont à éviter, notamment en semaine.
- Clause 4 : Partage des frais courants – Clarifier ce qui est inclus ou non dans les charges et comment sont gérés les abonnements communs comme Internet ou les services de streaming.
- Clause 5 : Gestion des achats communs – Mettre en place un système simple (cagnotte, application de partage de frais) pour les produits ménagers, le papier toilette, etc.
- Clause 6 : Utilisation des espaces de rangement – Attribuer à chacun un espace dédié dans le réfrigérateur, les placards de la cuisine et les étagères de la salle de bain.
- Clause 7 : Protocole de médiation – Décrire une procédure simple en cas de désaccord, comme une réunion mensuelle ou la désignation d’un médiateur parmi les colocataires.
- Clause 8 : Remplacement d’un colocataire – Impliquer les colocataires restants dans le processus de sélection du nouvel arrivant pour garantir la compatibilité et la cohésion du groupe.
Quels profils de colocataires privilégier pour un taux d’impayés inférieur à 2% ?
La sélection des locataires est le pilier de la sécurisation de vos revenus. L’époque où la colocation était exclusivement réservée aux étudiants est révolue. Aujourd’hui, le paysage a changé : selon les dernières études, les salariés représentent 45% des colocataires, talonnant de près les étudiants. Cette diversification des profils est une opportunité pour l’investisseur avisé.
Plutôt que de chercher un « profil idéal » unique, la stratégie la plus robuste consiste à viser un mix de profils complémentaires. Associer des étudiants, qui bénéficient souvent de la caution parentale, à de jeunes actifs en début de carrière, qui ont des revenus réguliers, permet de diversifier vos sources de revenus et de lisser le risque. Les jeunes actifs (25-34 ans) sont particulièrement intéressants : ils sont souvent plus stables, restent plus longtemps et sont plus soigneux avec le logement. Leur présence peut avoir un effet modérateur et stabilisateur sur l’ensemble de la colocation.
Au-delà du profil socio-professionnel, la sélection doit se baser sur des critères objectifs et un processus rigoureux. La vérification de la solvabilité reste primordiale : fiches de paie, avis d’imposition, et garants solides sont des incontournables. Un entretien, même court, permet de valider la motivation et la compatibilité du candidat avec le mode de vie en colocation. L’objectif n’est pas de juger, mais de s’assurer que le candidat a bien compris les contraintes et les avantages de la vie en communauté.
Étude de cas : La stratégie de diversification des profils pour minimiser le risque
Le baromètre Oqoro 2024, basé sur l’analyse de 100 000 appartements en colocation, révèle que les propriétaires qui diversifient les profils de locataires (mix étudiants-jeunes actifs) réduisent significativement leur risque de vacance simultanée. Les cycles de vie étant différents (départ en juin pour les étudiants, mobilité professionnelle pour les jeunes actifs), la rotation est étalée dans le temps, assurant une meilleure continuité des revenus. L’étude souligne également que les jeunes actifs de 25-34 ans représentent désormais 46% des colocataires, dépassant les étudiants, et sont souvent prêts à payer un loyer légèrement supérieur pour des prestations de qualité (chambre avec salle d’eau privative, bon emplacement).
Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
Transformer une partie de votre salon en une quatrième chambre est une opération dont le coût doit être maîtrisé pour ne pas annuler le gain en loyer. L’objectif est d’atteindre un budget cible autour de 2 500 €, un montant qui reste un investissement raisonnable et rapidement amortissable. Ce budget comprend l’ensemble des matériaux et la main-d’œuvre pour une installation de qualité, garantissant une bonne isolation phonique et une finition professionnelle.
La dépense principale se décompose en plusieurs postes clés. La cloison alvéolaire (rails, montants, plaques de plâtre et isolant) constitue la structure de base. Vient ensuite la verrière de style atelier, qui est l’élément le plus coûteux mais aussi le plus valorisant. Son prix varie fortement selon ses dimensions et sa qualité. Il faut prévoir un budget pour un modèle standard de 3 vitrages, car comme le confirment les guides spécialisés, il faut prévoir en moyenne 680 € TTC pour un modèle en kit de ce type. Enfin, il ne faut pas oublier la porte, les finitions (peinture, plinthes) et l’adaptation du circuit électrique (création d’une prise et d’un point lumineux).
Le tableau suivant détaille une estimation budgétaire pour la création d’une chambre de 9 m², en distinguant une fourchette « éco » (si vous réalisez une partie des travaux vous-même) et une fourchette « confort » (en déléguant l’intégralité à un artisan). Ces chiffres, basés sur des données marché, confirment que le projet est réalisable dans l’enveloppe des 2 500 €.
| Poste de dépense | Fourchette éco | Fourchette confort |
|---|---|---|
| Cloison alvéolaire placo (rail, plaques, isolation) | 400 – 600 € | 700 – 900 € |
| Verrière style atelier 3 vitrages (1,2×1,3m) | 600 – 800 € | 1 000 – 1 200 € |
| Porte intérieure | 150 – 250 € | 300 – 450 € |
| Peinture et finitions | 150 – 200 € | 250 – 350 € |
| Électricité (prises, interrupteur, luminaire) | 200 – 300 € | 350 – 500 € |
| Main d’œuvre artisan (pose cloison + verrière) | 700 – 900 € | 1 000 – 1 200 € |
| TOTAL | 2 200 – 3 050 € | 3 600 – 4 600 € |
Ce coût de transformation, considéré comme des dépenses d’amélioration, pourra de plus être amorti ou déduit de vos revenus locatifs si vous optez pour le bon régime fiscal, un point que nous allons aborder plus loin.
À retenir
- La colocation peut augmenter le rendement brut d’un bien de 2 à 3 points par rapport à une location classique.
- Créer une chambre supplémentaire avec une verrière, pour un budget d’environ 2 500 €, permet d’optimiser un espace souvent sous-utilisé et de maximiser les revenus.
- La vraie rentabilité se mesure « nette-nette » : le rendement brut est une illusion si l’on ne déduit pas toutes les charges et surtout, si l’on n’optimise pas la fiscalité (via le statut LMNP par exemple).
Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
L’euphorie d’un rendement brut affiché à 6% ou 7% peut vite laisser place à la déception. Cet indicateur, bien que flatteur, est une illusion qui ne tient pas compte de la réalité des coûts d’exploitation d’une colocation. Pour passer du brut au net, il faut déduire une liste de charges bien plus longue et plus lourde que pour une location classique. L’erreur est de sous-estimer ces coûts spécifiques qui viennent grignoter votre marge.
La première catégorie de charges concerne la surconsommation et l’usure. Quatre individus consomment plus d’eau, d’électricité et de gaz qu’une famille. Ils sollicitent aussi davantage les équipements. Un abonnement internet standard peut s’avérer insuffisant, nécessitant de passer à une offre fibre plus coûteuse. Les meubles, l’électroménager, la vaisselle, tout s’use plus vite et doit être remplacé plus fréquemment. Viennent ensuite les charges de gestion : les états des lieux sont plus fréquents, tout comme la diffusion d’annonces et la gestion des départs et arrivées. Si vous déléguez, une agence vous facturera entre 7% et 10% des loyers encaissés.
Voici une checklist des charges spécifiques à la colocation à ne jamais oublier dans votre calcul :
- Charges fixes : Taxe foncière, assurance propriétaire non-occupant (PNO) souvent majorée pour la colocation, et charges de copropriété.
- Surconsommation énergétique : Une provision réaliste pour l’eau, l’électricité et le gaz, qui reflète l’occupation par 4 personnes.
- Abonnement internet renforcé : Un débit performant est un prérequis non négociable pour attirer jeunes actifs et étudiants.
- Usure et remplacement accéléré : Provisionnez annuellement 1% à 2% de la valeur du mobilier.
- Frais de gestion des départs/arrivées : États des lieux répétés, frais de diffusion d’annonces ou commission d’agence.
- Provisions pour travaux : Entretien et réparations plus fréquents (peinture, joints, serrures).
Cependant, le coup de grâce pour votre rendement est souvent la fiscalité. Sans optimisation, vos revenus locatifs sont lourdement imposés. C’est là que le statut de Loueur Meublé Non Professionnel (LMNP) au régime réel devient un levier surpuissant.
Étude de cas : Le levier fiscal LMNP au réel pour maximiser la rentabilité nette
En adoptant le statut LMNP au régime réel, vous pouvez déduire l’ensemble de vos charges réelles (y compris les intérêts d’emprunt et les frais listés ci-dessus). Mieux encore, vous pouvez amortir la valeur du bien immobilier, des travaux et du mobilier. Concrètement, le coût de création de la 4ème chambre (2 500 €) et l’achat des meubles deviennent des charges déductibles ou des amortissements. Ce mécanisme comptable permet de réduire, voire d’annuler complètement, votre bénéfice imposable pendant plusieurs années. Ainsi, un rendement brut de 6% qui serait tombé à 3,5% net après impôts en régime classique peut se transformer en un rendement net supérieur à 5% après optimisation fiscale.
Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Après avoir exploré les stratégies d’optimisation de l’espace, de la gestion et de la fiscalité, il est temps de tout rassembler dans le seul calcul qui compte pour un investisseur : le rendement locatif net-net. Ce chiffre est votre véritable indicateur de performance, celui qui vous dit combien d’argent votre investissement génère réellement chaque année, une fois toutes les dépenses et les impôts payés. Oubliez les estimations approximatives ; une approche rigoureuse et méthodique est nécessaire.
Le calcul se fait en plusieurs étapes, en partant du loyer brut pour arriver au bénéfice net final. La première étape est de calculer vos revenus annuels en intégrant une provision pour vacance locative. Même avec la meilleure gestion, il est prudent de tabler sur un mois de vacance par an pour l’ensemble du bien (soit environ 8% des revenus bruts). Ensuite, vous déduisez l’intégralité des charges annuelles, de la taxe foncière aux frais de gestion, en passant par les provisions pour travaux et l’usure du mobilier. Enfin, l’étape cruciale est la déduction de l’impôt, qui dépendra drastiquement du régime fiscal choisi (Micro-BIC avec son abattement forfaitaire de 50%, ou le régime réel LMNP avec ses déductions et amortissements).
Pour vous guider, voici une feuille de route en 5 étapes pour calculer votre rendement net de manière précise. Chaque ligne représente une fuite de cash-flow potentielle qu’il faut quantifier et maîtriser.
Votre feuille de route pour un calcul de rendement précis
- Calculer les revenus annuels nets : (Loyer mensuel total × 12 mois) – Vacance locative estimée (par exemple, un mois de loyer total).
- Déduire toutes les charges annuelles : Soustrayez la taxe foncière, les charges de copropriété, l’assurance PNO, les frais de gestion, les provisions pour travaux et les factures (internet, etc.).
- Déduire l’impôt sur les revenus locatifs : Calculez votre bénéfice imposable selon votre régime fiscal (réel ou micro-BIC) et appliquez votre taux d’imposition et les prélèvements sociaux.
- Intégrer la valeur temps de gestion : Pour être totalement exhaustif, vous pourriez valoriser le temps que vous passez à gérer le bien (recherche de locataires, gestion des problèmes, etc.).
- Diviser par l’investissement total : Le résultat net obtenu est à diviser par le coût total de votre investissement (prix d’achat + frais de notaire + travaux + meubles) puis à multiplier par 100 pour obtenir votre rendement net en pourcentage.
Cet exercice, bien que fastidieux, est le seul moyen de comparer objectivement la performance de votre projet de colocation avec d’autres types de placements. C’est le tableau de bord qui pilotera vos décisions futures.
En suivant cette méthodologie, de la transformation de l’espace à l’optimisation fiscale, vous ne vous contentez pas de louer un appartement : vous pilotez un actif financier. L’évaluation précise de votre rendement net est l’étape finale qui valide votre stratégie et vous permet de prendre des décisions d’investissement basées sur des données concrètes, et non sur des estimations.