
Le meilleur investissement immobilier n’est pas le plus rentable en théorie, mais celui qui s’aligne parfaitement avec vos objectifs personnels et votre stratégie patrimoniale.
- Les petites surfaces (studios) et les locaux commerciaux maximisent le rendement locatif brut, mais avec des profils de risque et de gestion différents.
- Les plus grands appartements (T2, T3) offrent plus de stabilité locative et un meilleur potentiel de valorisation à la revente, au détriment d’un rendement immédiat plus faible.
Recommandation : Avant de regarder les annonces, définissez votre objectif prioritaire : générer un cash-flow régulier, construire un patrimoine à long terme, ou optimiser votre fiscalité. Ce guide vous donne la matrice de décision.
Face à la multitude d’options, l’investisseur novice se sent souvent submergé. Faut-il suivre le conseil populaire et miser sur un studio en centre-ville ? Se laisser tenter par la défiscalisation d’un programme neuf en loi Pinel ? Ou explorer des pistes moins conventionnelles comme l’immobilier commercial, les forêts, les champs de vigne, les étangs ou encore les domaines de chasse ? Les avis sont nombreux, souvent contradictoires, et laissent l’investisseur face à un brouillard de possibilités sans véritable boussole pour naviguer.
Le réflexe commun est de chercher « le bien le plus rentable », une quête qui mène souvent à des déceptions. La rentabilité brute affichée sur une annonce n’est que la partie visible de l’iceberg, masquant les réalités de la gestion locative, de la fiscalité et des risques de liquidité. Le véritable enjeu n’est pas de trouver le meilleur bien dans l’absolu, mais de trouver le bien dont les caractéristiques intrinsèques répondent parfaitement à une stratégie patrimoniale claire.
Et si la clé n’était pas dans le type de bien, mais dans l’alignement stratégique entre l’actif et vos propres objectifs ? C’est cette perspective que nous allons adopter. Cet article n’est pas une liste de « bons plans », mais un guide de réflexion stratégique. Il vous donnera les outils pour arbitrer entre rendement, sécurité, potentiel de plus-value et optimisation fiscale, afin que vous puissiez construire une décision d’investissement éclairée et véritablement personnalisée.
Pour vous guider dans cette démarche, nous allons analyser en détail les différents types de biens immobiliers. Chaque section vous offrira les clés pour comprendre les avantages et les inconvénients de chaque option, non pas de manière isolée, mais toujours en lien avec un objectif d’investissement précis.
Sommaire : Le guide pour choisir votre investissement immobilier selon votre stratégie
- Pourquoi les investisseurs avertis privilégient les T2 dans les centres-villes ?
- Comment calculer si un studio rapporte plus qu’un T3 à budget égal ?
- Appartement résidentiel ou local commercial : le bon choix pour débuter
- L’erreur qui bloque la revente pendant 2 ans : acheter un bien trop spécifique
- Quels biens immobiliers prennent 30% de valeur en 10 ans en moyenne ?
- Neuf en Pinel à 3% net ou ancien rénové à 6% : le bon arbitrage selon votre TMI
- Hyper-centre à 4 000 €/m² ou 1ère couronne à 2 500 €/m² : le meilleur emplacement selon votre budget
- Comment savoir si un investissement locatif rapporte vraiment 5% net ou seulement 2% ?
Pourquoi les investisseurs avertis privilégient les T2 dans les centres-villes ?
Lorsqu’on débute, l’attrait des petites surfaces comme les studios est fort, car leur prix d’entrée est plus faible. Cependant, les investisseurs plus expérimentés regardent souvent une case plus loin : le T2. Ce type de bien représente un point d’équilibre stratégique remarquable sur le marché locatif, particulièrement dans les cœurs de métropoles. Il combine plusieurs avantages qui en font un pilier pour un portefeuille diversifié.
Le premier facteur est la stabilité locative. Contrairement aux studios qui ciblent majoritairement les étudiants avec une rotation élevée, le T2 attire un public plus large et plus stable : jeunes couples, actifs célibataires en début de carrière, et même certains retraités. Cette diversité de locataires potentiels crée une tension locative durable. Les données de marché confirment cette tendance, avec une prévision de croissance de la demande pour les T2 de plus de 18% d’ici 2025. Une demande forte signifie moins de vacance locative et un pouvoir de négociation plus favorable pour le propriétaire.
Le second avantage est l’optimisation du couple rendement/risque. Si le rendement brut au mètre carré d’un studio est souvent supérieur, celui du T2 est généralement plus résilient. La rotation locative plus faible diminue les frais de remise en état et de recherche de locataire, ce qui améliore le rendement net sur le long terme. De plus, sa surface le rend éligible à un plus grand nombre de dispositifs et de modes de location (meublé, nu, colocation occasionnelle), offrant une flexibilité précieuse. C’est un actif qui travaille pour vous de manière plus sereine et prévisible.
Pour apprécier pleinement cet équilibre, il est utile de revoir les fondamentaux qui font du T2 un choix si stratégique.
Comment calculer si un studio rapporte plus qu’un T3 à budget égal ?
La question du rendement est centrale, mais la réponse est rarement binaire. À budget d’investissement équivalent, un investisseur pourrait acheter un studio en hyper-centre ou un T3 en première ou deuxième couronne. Lequel est le plus « rentable » ? La réponse dépend entièrement de votre définition de la rentabilité et de vos objectifs : visez-vous un cash-flow maximal à court terme ou une valorisation patrimoniale sur la durée ?
Le studio est le champion du rendement locatif brut. Son loyer au mètre carré est systématiquement plus élevé. Pour un même budget, il générera donc un revenu locatif annuel supérieur à celui d’un T3. Cependant, ce rendement élevé vient avec son lot de contraintes : un turn-over important, synonyme de vacances locatives plus fréquentes et de frais de gestion accrus. Sa cible locative, souvent jeune et mobile, implique aussi une usure potentiellement plus rapide du bien.
Le T3, à l’inverse, mise sur la stabilité et la valorisation. Il attire des familles ou des couples installés pour une durée plus longue, réduisant drastiquement le turn-over et les coûts associés. Si son rendement brut est plus faible, sa rentabilité nette peut s’avérer plus stable. Surtout, un T3 dans une zone en développement a un potentiel de plus-value à la revente bien supérieur à celui d’un studio, car il répond à un projet de vie pour les futurs acquéreurs.
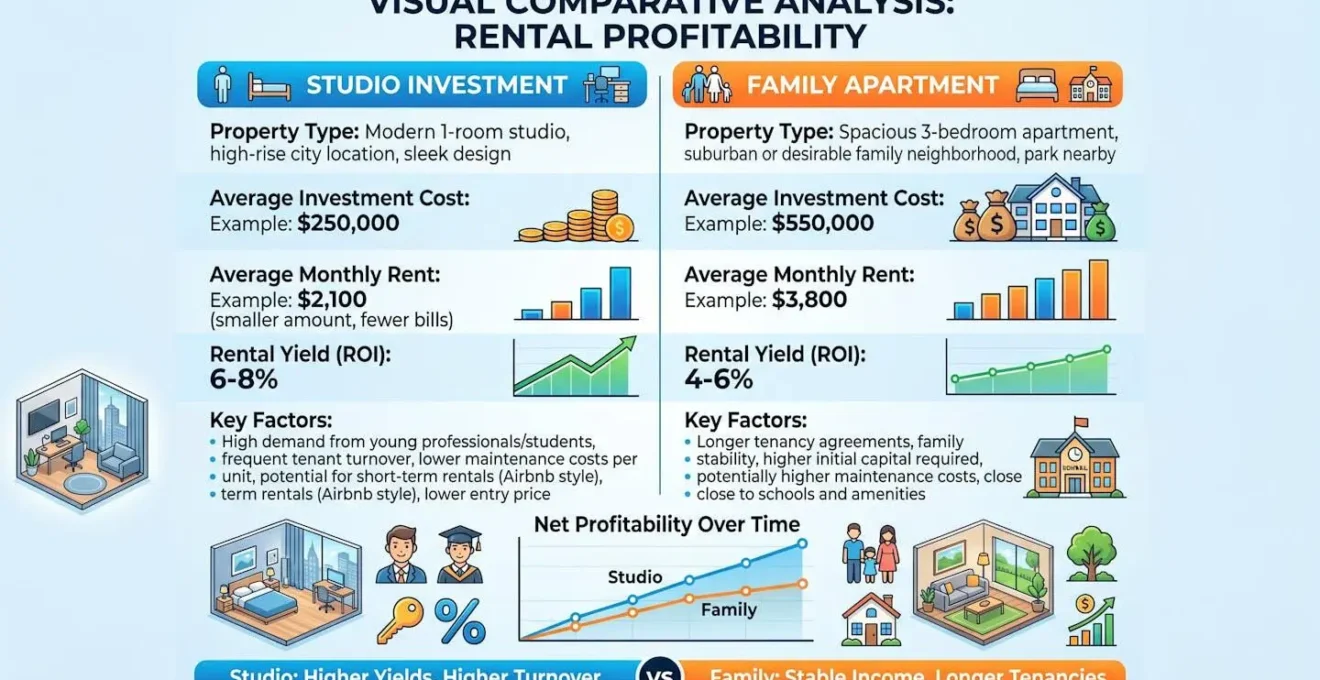
L’arbitrage est donc clair : le studio pour le cash-flow, le T3 pour la construction patrimoniale. La visualisation ci-dessus illustre cet équilibre délicat. Pour prendre une décision éclairée, il faut aller au-delà du simple calcul de rendement brut et modéliser l’ensemble des flux financiers sur plusieurs années, comme le montre cette analyse comparative.
Pour structurer cette comparaison, le tableau suivant résume les points clés à considérer, basé sur une analyse des dynamiques de marché.
| Critère | Studio | T3 |
|---|---|---|
| Rendement locatif brut | 5 à 7% | 3 à 5% |
| Durée moyenne d’occupation | ~2 ans (29 mois pour T2) | ~5 ans |
| Turn-over locatif | Élevé | Faible |
| Panel de locataires | Étudiants, jeunes actifs | Couples, familles, personnes seules |
| Loyer au m² | Plus élevé | Plus faible |
| Valorisation à la revente | Plus faible | Plus élevée |
Cet arbitrage entre rendement immédiat et stabilité à long terme est un concept fondamental. N’hésitez pas à relire les critères de cette matrice de décision pour bien l’assimiler.
Appartement résidentiel ou local commercial : le bon choix pour débuter
Sortir des sentiers battus de l’immobilier d’habitation peut être une stratégie payante. L’investissement dans des murs de boutique ou des bureaux, souvent perçu comme réservé aux experts, est en réalité accessible aux particuliers et présente des avantages structurels majeurs, notamment pour un objectif de revenus stables et prévisibles.
Le principal atout de l’immobilier commercial est un rendement locatif nettement supérieur. Alors que l’immobilier résidentiel peine souvent à dépasser les 5% bruts dans les grandes villes, il n’est pas rare d’obtenir des rendements bien plus attractifs avec un local commercial. Selon les données des notaires de France, la rentabilité peut osciller entre 4 et 8% pour un local commercial contre 2 à 5% pour un appartement. Cette différence s’explique par une demande forte de la part des entreprises et par des mécanismes de baux très protecteurs pour le propriétaire.
La clé de voûte de l’immobilier commercial est le bail commercial (3-6-9). Ce contrat, d’une durée minimale de 9 ans, offre une visibilité et une sécurité de revenus sans équivalent dans le résidentiel. Le locataire ne peut résilier le bail que tous les 3 ans, tandis que le propriétaire est assuré de percevoir ses loyers sur une longue période. De plus, la gestion est souvent plus simple : la plupart des charges, des taxes et même une partie des travaux sont contractuellement à la charge du locataire. Le risque d’impayés est également statistiquement plus faible, car le fonds de commerce du locataire dépend de son emplacement.
Étude de cas : La sécurité du bail commercial 3-6-9 pour l’investisseur
Le bail commercial de 9 ans offre au propriétaire une grande sécurité avec la présence d’un locataire durant de longues périodes. En contrepartie, le loyer est plafonné et ne varie que selon l’indice INSEE du coût de la construction. La majorité des dépenses sont prises en charge par le locataire, permettant une rentabilité nette située entre 5 et 8%. Les impayés de loyer sont moins fréquents que dans l’immobilier résidentiel car le locataire est attaché à son emplacement et dépendant du bon fonctionnement de son chiffre d’affaires.
Explorer cette alternative au résidentiel classique est une piste sérieuse. Pour cela, il est crucial de bien comprendre les mécanismes spécifiques du bail commercial.
L’erreur qui bloque la revente pendant 2 ans : acheter un bien trop spécifique
Dans la course au rendement ou au « coup de cœur », de nombreux investisseurs novices négligent un critère fondamental : la liquidité. La liquidité d’un bien immobilier, c’est sa capacité à être vendu rapidement et à un prix proche de sa valeur de marché. Un bien « illiquide » est un piège qui peut geler votre capital pendant des mois, voire des années, et vous forcer à brader son prix.
L’erreur classique est de tomber amoureux d’un bien atypique : un loft sans cloisons dans un quartier peu adapté, un appartement en dernier étage sans ascenseur, une maison à l’architecture très marquée, ou un bien avec des charges de copropriété exorbitantes. Si ces biens peuvent vous séduire, ils ne séduiront qu’une infime partie des acheteurs potentiels. Alors qu’un bien standard se vend en moyenne en France entre 90 et 120 jours, un bien trop spécifique peut rester sur le marché pendant plus d’un an, vous coûtant cher en charges et en manque à gagner.
Penser à la revente dès l’achat est la marque d’un investisseur stratégique. Le bien idéal est celui qui plaît au plus grand nombre : un agencement classique (entrée, séjour, chambres séparées), une localisation pratique (proche des transports, des écoles, des commerces) et des caractéristiques techniques saines (bon DPE, charges maîtrisées). Avant tout achat, vous devez évaluer froidement le « spectre de liquidité » de votre cible : à combien de personnes ce bien peut-il plaire demain ?
Votre plan d’action : évaluer la liquidité d’un bien immobilier
- Évaluer l’accessibilité : Analysez les contraintes physiques (étage élevé sans ascenseur, difficulté de stationnement) et la connexion aux réseaux de transport en commun.
- Analyser les charges de copropriété : Demandez les derniers procès-verbaux d’AG et le budget prévisionnel pour déceler des charges exorbitantes ou des travaux lourds à venir.
- Vérifier l’environnement immédiat : Visitez le bien à différentes heures pour identifier les nuisances (sonores, visuelles) et la qualité du voisinage (commerces, sécurité).
- Examiner la performance énergétique : Un DPE classé F ou G est un frein majeur à la location et à la revente, impliquant des travaux coûteux obligatoires.
- Mesurer la dépendance économique locale : Dans une petite ville, un bien dépendant d’un unique grand employeur présente un risque systémique en cas de fermeture.
Ne sous-estimez jamais ce facteur. Pour sécuriser votre investissement, il est vital de savoir identifier .
Quels biens immobiliers prennent 30% de valeur en 10 ans en moyenne ?
Au-delà du rendement locatif mensuel, l’autre grand levier de l’investissement immobilier est la plus-value à la revente. C’est l’enrichissement « passif » par l’appréciation de la valeur de votre actif sur le long terme. Mais tous les biens ne sont pas égaux face à ce potentiel. Certains stagnent tandis que d’autres voient leur valeur s’envoler. Où se cache le secret de la valorisation ?
L’intuition serait de penser que la qualité de la construction ou des rénovations est le moteur principal. En réalité, c’est une vision incomplète. Le véritable moteur de la plus-value sur le long terme n’est pas tant le bâti, qui se déprécie, que le foncier, qui s’apprécie. L’emplacement et le terrain sur lequel est construit le bien sont les deux composantes qui prennent de la valeur. C’est une idée contre-intuitive mais fondamentale, comme le résument parfaitement les experts du secteur.
Ce n’est pas le bâti qui prend de la valeur, mais le terrain. Les biens avec un fort potentiel sont ceux où le foncier représente une part importante du prix.
– Experts immobiliers, Analyse de la valorisation immobilière long terme
Quels sont donc les biens où la part du foncier est la plus importante ? Premièrement, les maisons avec jardin dans les zones périurbaines en développement. Le terrain représente une part significative du prix total et bénéficie directement de l’expansion urbaine. Deuxièmement, les appartements avec des « mètres carrés extérieurs » (grand balcon, terrasse, rez-de-jardin) dans des zones denses. Cet espace extérieur, rare et précieux, agit comme un mini-terrain privatif dont la valeur explose. Enfin, les biens avec un potentiel d’extension ou de surélévation. Acheter un bien où le règlement d’urbanisme autorise la création de surface supplémentaire, c’est acheter du « foncier aérien » dont la valeur future peut être considérable.
Investir pour la plus-value demande donc une vision à long terme et une analyse fine du potentiel foncier. C’est un principe essentiel à intégrer dans votre stratégie de valorisation patrimoniale.
Neuf en Pinel à 3% net ou ancien rénové à 6% : le bon arbitrage selon votre TMI
Le match « neuf contre ancien » est un classique de la réflexion immobilière. D’un côté, le neuf, avec ses promesses de défiscalisation via le dispositif Pinel, ses frais de notaire réduits et son absence de travaux. De l’autre, l’ancien, avec son charme, ses prix au mètre carré plus attractifs et son potentiel de rénovation. L’arbitrage n’est pas qu’une question de goût ; c’est avant tout une décision fiscale et financière.
Le dispositif Pinel, en offrant une réduction d’impôt substantielle, semble très attractif. Cependant, il faut analyser le tableau complet. Les programmes neufs éligibles sont souvent vendus à un prix « gonflé » par l’avantage fiscal et les loyers sont plafonnés. Résultat : le rendement locatif brut est structurellement plus faible. Des études de cas montrent qu’un T3 neuf en Pinel peut générer un rendement brut entre 3 et 4%, ce qui, une fois les charges et impôts payés, peut tomber bien bas.
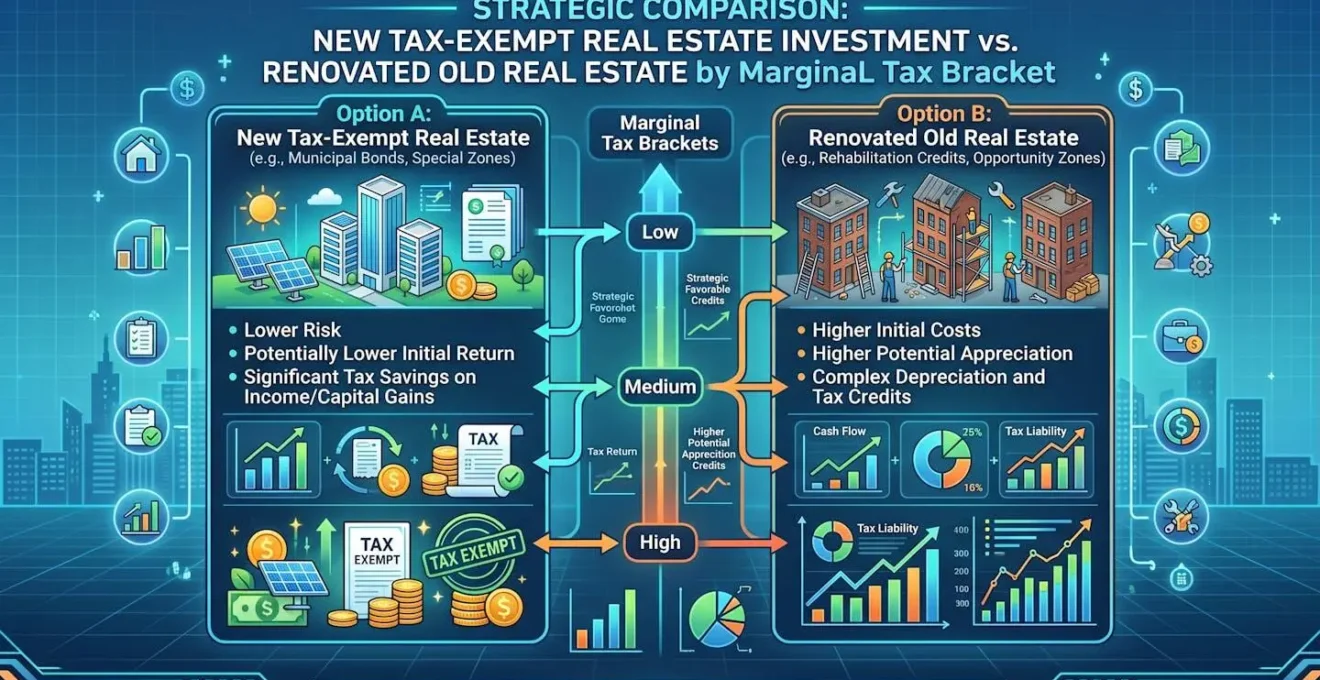
L’ancien rénové, lui, offre un levier puissant : le déficit foncier. En achetant un bien nécessitant des travaux, vous pouvez déduire le coût de ces travaux de vos revenus locatifs, et même de votre revenu global (dans certaines limites). Cette optimisation fiscale, combinée à un prix d’achat plus bas et à des loyers non plafonnés, permet d’atteindre des rendements nets bien supérieurs, souvent autour de 5% ou 6%. L’ancien demande plus d’implication (gestion des travaux) mais offre un contrôle total sur la création de valeur.
Alors, comment choisir ? La réponse dépend de votre Tranche Marginale d’Imposition (TMI). Si votre TMI est élevée (41% ou 45%), l’avantage fiscal du Pinel peut compenser son faible rendement. Vous « échangez » du rendement contre une forte réduction d’impôt. Si votre TMI est plus faible (11% ou 30%), l’impact du déficit foncier dans l’ancien sera bien plus profitable. L’objectif est de choisir l’option qui maximise votre rendement net *après impôt*.
Comprendre l’impact de votre fiscalité personnelle est non-négociable. C’est la clé pour faire le bon arbitrage entre les différentes enveloppes fiscales.
Hyper-centre à 4 000 €/m² ou 1ère couronne à 2 500 €/m² : le meilleur emplacement selon votre budget
Le mantra « l’emplacement, l’emplacement, l’emplacement » est connu de tous. Mais que signifie un « bon » emplacement ? Est-ce l’adresse la plus prestigieuse en hyper-centre, ou une zone plus périphérique mais dynamique et prometteuse ? Encore une fois, il s’agit d’un arbitrage stratégique entre le prix, le rendement et le potentiel de croissance.
L’hyper-centre des grandes métropoles représente la sécurité. C’est un marché de « père de famille » : la demande locative y est constante, la vacance quasi-inexistante et la valeur patrimoniale très solide. Cependant, cette sécurité a un prix. Les tarifs au mètre carré sont si élevés que le rendement locatif est souvent écrasé. Il n’est pas rare que des villes comme Paris plafonnent autour de 3% de rendement locatif brut. Investir en hyper-centre est donc avant tout une stratégie de préservation de capital et de valorisation sur le très long terme, pas une stratégie de cash-flow.
La première couronne, ou les villes moyennes en plein essor, offrent une dynamique inverse. Les prix d’acquisition y sont nettement plus accessibles. Avec des loyers qui ne sont pas proportionnellement plus bas, le calcul du rendement est immédiatement plus favorable. Certaines villes moyennes ou périphériques promettent des taux deux fois supérieurs à ceux des capitales régionales, flirtant parfois avec les 6% ou 7% bruts. Le risque est légèrement supérieur (dynamisme économique local, concurrence), mais le potentiel de rendement et de plus-value à moyen terme est bien plus explosif si l’on mise sur une zone en pleine gentrification ou bénéficiant de nouveaux projets d’urbanisme (nouvelle ligne de transport, implantation d’entreprises, etc.).
Votre budget et vos objectifs dicteront le choix. Un budget serré vous orientera naturellement vers la périphérie, où vous pourrez « acheter plus de rendement ». Un budget conséquent vous donnera le choix, mais vous devrez décider : privilégier la sécurité d’un actif « prime » peu rentable ou le potentiel d’un actif plus risqué mais plus rémunérateur ?
La géographie de votre investissement est le reflet de votre stratégie. Prenez le temps d’analyser .
À retenir
- La liquidité d’un bien (sa facilité à être revendu) est un critère de risque aussi crucial que son rendement potentiel.
- Le rendement brut affiché sur une annonce masque souvent des charges, des impôts et des risques (vacance, travaux) qui peuvent le diviser par deux.
- L’investissement est un arbitrage permanent entre rendement (petites surfaces, commercial), sécurité (grandes surfaces, hyper-centre) et potentiel de plus-value (foncier, zones en développement).
Comment savoir si un investissement locatif rapporte vraiment 5% net ou seulement 2% ?
Vous avez analysé le type de bien, l’emplacement, la fiscalité. Il est temps de passer à l’épreuve du feu : le calcul du rendement réel. Les 5%, 6% ou même 8% de rendement brut annoncés par les agents immobiliers sont des chiffres marketing. La seule métrique qui compte pour un investisseur est le rendement net de charges et net d’impôts, c’est-à-dire ce qu’il vous reste réellement dans la poche à la fin de l’année. Et la différence est souvent brutale.
Le passage du brut au net implique de déduire une cascade de frais bien réels. Une étude de cas concrète est éclairante : selon une analyse menée sur un T2 à Albi, un bien affichant 5,6% brut tombe à seulement 4,1% net de charges après déduction de la taxe foncière, de l’assurance et d’une provision pour entretien. Et ce calcul ne tient même pas compte de la vacance locative, des gros travaux imprévus ou de la fiscalité !
Pour connaître votre véritable rentabilité, vous devez appliquer une méthode de « Stress Test » financier sur votre projet. Cela consiste à bâtir une projection pessimiste pour vérifier la solidité de l’investissement. Voici les étapes clés :
- Calculer le rendement brut : C’est votre point de départ. (Loyer Annuel Hors Charges / Prix d’Achat total, frais de notaire inclus) x 100.
- Déduire toutes les charges déductibles : Taxe foncière, charges de copropriété non récupérables, assurance PNO, frais de gestion, frais d’entretien.
- Intégrer le risque : Prévoyez une provision pour la vacance locative (généralement 1 mois de loyer par an) et pour les gros travaux (environ 0,5% à 1% de la valeur du bien par an).
- Calculer l’impact de la fiscalité : Appliquez votre TMI et les prélèvements sociaux (17,2%) sur les revenus locatifs nets. C’est l’étape qui fait le plus mal mais elle est indispensable.
Ce n’est qu’après ce calcul exhaustif que vous obtiendrez votre rendement « net-net ». Un bien qui semblait être une affaire à 6% brut peut facilement tomber à 2% net-net, voire générer un cash-flow négatif. Cet exercice rigoureux est votre meilleure protection contre les mauvaises surprises.
Pour maîtriser votre projet de A à Z, il est crucial de savoir réaliser un arbitrage financier complet avant de vous engager.
Maintenant que vous disposez d’une grille d’analyse complète, l’étape suivante consiste à appliquer cette méthode à votre propre situation. Pour passer de la théorie à la pratique, commencez par définir précisément vos objectifs et votre capacité d’investissement afin de sélectionner la stratégie la plus adaptée.