
Contrairement à la croyance populaire, le principal risque en crowdfunding immobilier n’est pas le projet lui-même, mais l’incapacité de l’investisseur à auditer la chaîne de dépendances qui le soutient.
- Le rendement affiché est une illusion sans analyse du rang de la dette (votre place dans la file d’attente en cas de faillite).
- La solidité financière du promoteur est un indicateur plus fiable que l’attractivité du projet immobilier final.
Recommandation : Arrêtez de « choisir » un projet pour son rendement et commencez à « auditer » le couple promoteur-plateforme pour son niveau de risque réel.
L’attrait est indéniable. Des rendements affichés à 8, 10, voire 12% par an, une barrière à l’entrée de quelques centaines d’euros, et la satisfaction de participer à l’économie réelle en finançant un projet immobilier concret. Le crowdfunding immobilier a tout pour séduire l’épargnant en quête de performance. La plupart des guides se concentrent sur des conseils génériques : diversifier son portefeuille, bien choisir sa plateforme… Ces recommandations, bien que justes, restent en surface et masquent les véritables mécanismes de risque qui échappent à la majorité des investisseurs novices.
Ces conseils omettent de répondre aux questions essentielles : que se passe-t-il concrètement quand un projet dérape ? Comment décrypter les indicateurs qu’une plateforme préférerait ne pas mettre en avant ? Et si la clé n’était pas de subir le risque, mais de l’anticiper en adoptant la posture d’un analyste ? Cet article propose un changement de paradigme. Au lieu de lister passivement les dangers, nous allons vous fournir les outils et la grille de lecture d’un professionnel pour déconstruire la chaîne de dépendances critiques : la solidité du promoteur, la structure de la dette, et la transparence de la plateforme. Vous apprendrez à identifier les signaux faibles et à évaluer un projet non pas sur sa promesse de rendement, mais sur sa résilience au risque.
Pour vous guider dans cette analyse approfondie, cet article est structuré autour des questions cruciales que tout investisseur averti devrait se poser avant d’engager le moindre euro. Le sommaire ci-dessous vous permettra de naviguer à travers ces points de vigilance essentiels.
Sommaire : Décrypter les vrais dangers du financement participatif immobilier
- Pourquoi 10% des projets de crowdfunding immobilier finissent en défaut total ?
- Comment récupérer votre argent si vous avez besoin de liquidités avant la fin du projet ?
- Projet avec hypothèque ou sans garantie : le bon arbitrage risque-rendement
- L’erreur qui expose à une perte totale : ne pas vérifier la santé financière du promoteur
- Quand sortir d’un projet de crowdfunding si les travaux prennent 6 mois de retard ?
- L’erreur qui expose 90% des débutants : investir 10 000 € sur un seul projet
- Pourquoi certaines plateformes cachent leurs échecs de projets : décryptage
- Comment investir dans l’immobilier dès 1 000 € grâce au crowdfunding ?
Pourquoi 10% des projets de crowdfunding immobilier finissent en défaut total ?
Le chiffre de « 10% de défaut » est souvent une approximation qui mérite d’être nuancée. En réalité, le taux de perte définitive est plus faible, mais l’idée met en lumière un risque bien réel : l’échec complet d’un projet. Contrairement à une vision simpliste, un défaut n’est que rarement dû à une seule cause, mais plutôt à un effet domino, une chaîne de dépendances critiques qui se brise. Les raisons sont multiples : une mauvaise estimation des coûts de construction, des retards administratifs (permis de construire contesté), une crise de liquidité du promoteur ou encore un retournement du marché immobilier qui compromet la commercialisation.
Même si les baromètres officiels montrent une réalité moins alarmiste, la tendance est à la hausse. Selon une analyse de marché, on observe que le taux de perte définitive se situe entre 2 et 4 % des projets pour le premier semestre 2024, ce qui marque une augmentation par rapport aux années précédentes. Cette statistique, bien que modérée, cache le volume bien plus important des projets en simple retard, qui sont souvent le premier symptôme d’un problème plus structurel. Comprendre la mécanique d’un défaut est la première étape pour l’éviter.
Étude de cas : anatomie d’un défaut, l’effet domino d’un retard de permis
Un projet de promotion démarre avec un budget validé. Un simple retard de permis de construire de 6 mois, dû à la contestation d’un tiers, déclenche une série de conséquences : la hausse des coûts des matériaux pendant l’attente fait exploser le budget initial, qui n’avait qu’une provision pour imprévus de 3% au lieu des 10% recommandés. Le promoteur entre en crise de trésorerie, incapable de financer les frais fixes sans avancement du chantier. Finalement, la commercialisation échoue car le marché s’est retourné entre-temps. Le risque fondamental résidait dans un montage financier trop tendu dès l’origine, aggravé par l’excès de confiance d’un promoteur sur la base de ses succès passés.
Cet exemple montre que l’analyse d’un projet ne peut se limiter à sa fiche de présentation. Il est impératif de creuser les hypothèses du business plan et la solidité des provisions pour imprévus. Un projet qui semble parfait sur le papier peut cacher des fragilités mortelles.
Comment récupérer votre argent si vous avez besoin de liquidités avant la fin du projet ?
La réponse à cette question est brutalement simple : dans la quasi-totalité des cas, vous ne pouvez pas. C’est le risque d’illiquidité totale, l’un des aspects les plus sous-estimés par les investisseurs débutants, habitués à la liquidité des marchés boursiers ou des livrets d’épargne. Une fois votre argent investi dans un projet de crowdfunding immobilier, il est bloqué pour toute la durée de l’opération, généralement de 12 à 36 mois. Il n’existe aucune porte de sortie anticipée, aucun bouton « vendre ».
Cette absence de liquidité est une caractéristique structurelle de ce type de placement. Comme le rappelle lucidement la plateforme WeShareBonds, elle-même actrice du secteur :
Il n’existe à ce jour pas de marché secondaire structuré et réglementé pour revendre ces titres. Vous ne pouvez donc pas en assurer la liquidité comme vous le feriez en bourse.
– WeShareBonds, Page explicative sur les risques du crowdfunding
Cette contrainte a une implication majeure sur la gestion de votre patrimoine. L’argent que vous allouez au crowdfunding doit être de l’épargne dont vous êtes absolument certain de ne pas avoir besoin à court ou moyen terme. C’est pourquoi les experts en gestion de patrimoine recommandent de limiter le crowdfunding à 5 à 15 % maximum de l’allocation globale d’un portefeuille d’investissement. Cette règle de prudence vise à s’assurer qu’un besoin de liquidité imprévu ne vous force pas à regretter un placement par nature illiquide.
Projet avec hypothèque ou sans garantie : le bon arbitrage risque-rendement
Lorsqu’on analyse un projet, le taux de rendement affiché ne doit jamais être le seul critère de décision. La véritable question à se poser est : « Quelle est ma protection en cas de problème ? ». La réponse se trouve dans la nature des garanties et, plus important encore, dans votre position au sein de la hiérarchie des créanciers, aussi appelée « Capital Stack ». Imaginez une pyramide de remboursement : en cas de faillite du promoteur, les créanciers sont remboursés par ordre de priorité, du bas vers le haut. La banque (dette senior) est tout en bas et sera remboursée en premier. L’apporteur de fonds propres (le promoteur) est tout en haut et sera remboursé en dernier, s’il reste quelque chose.
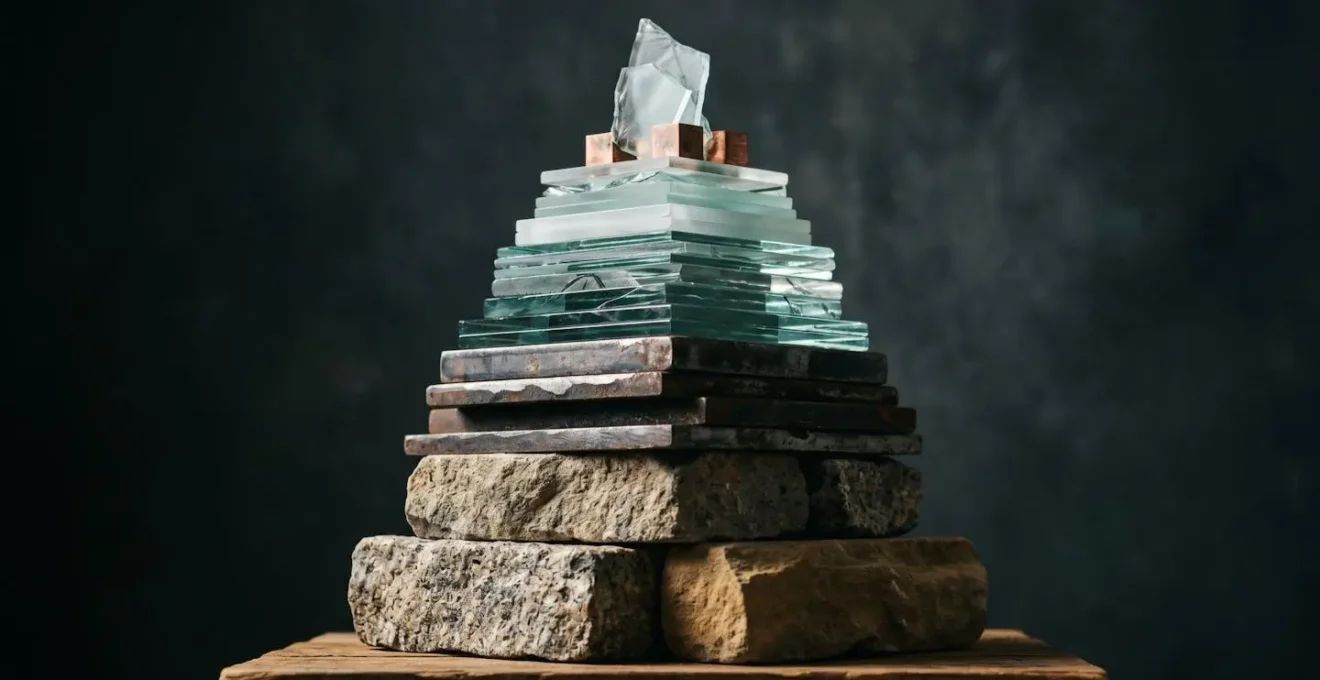
Où vous situez-vous ? Le plus souvent, au milieu. Une analyse du marché révèle que environ 80 % des projets de crowdfunding immobilier français financent de la dette mezzanine. Cette dette est subordonnée à la banque : vous ne serez remboursé qu’après que la banque ait récupéré l’intégralité de sa mise. C’est cette position de risque qui justifie les rendements élevés. Des garanties peuvent être ajoutées pour sécuriser votre position, la plus forte étant l’hypothèque de premier rang, qui vous place au même niveau que la banque (cas très rare en crowdfunding). D’autres garanties comme la fiducie ou la Garantie à Première Demande (GAPD) offrent des niveaux de protection variables. Un projet sans aucune garantie solide, même avec un rendement de 14%, est souvent un très mauvais calcul risque-rendement.
L’erreur qui expose à une perte totale : ne pas vérifier la santé financière du promoteur
L’erreur la plus fréquente et la plus dangereuse pour un investisseur est de tomber amoureux du projet (un bel immeuble, un emplacement de rêve) et d’oublier que son véritable partenaire, c’est le promoteur. Un projet immobilier n’est que la promesse d’une entreprise. Si cette entreprise est fragile, la promesse ne vaut rien. Le risque de perte totale est bien plus souvent lié à la défaillance du promoteur qu’à un défaut intrinsèque du projet. Mener une analyse forensique de la société qui porte l’opération n’est pas une option, c’est une nécessité.
Cela implique de dépasser les belles plaquettes commerciales et de se transformer en détective financier. Il faut éplucher les comptes, vérifier l’historique, et comprendre la structure juridique du montage. Est-ce que la maison-mère se porte garante ou est-ce une simple « coquille vide » (SCCV) créée pour l’occasion, qui peut être liquidée sans impacter le reste du groupe du promoteur ? Un promoteur avec un historique de projets réussis mais des bilans financiers dégradés est un immense drapeau rouge. La qualité de l’opérateur est le principal facteur de mitigation du risque.
Votre boîte à outils pour auditer un promoteur
- Vérification du Kbis : Obtenez le Kbis via Infogreffe ou Pappers pour vérifier l’ancienneté (minimum 3 ans), le capital social et l’absence de procédures collectives en cours.
- Analyse des bilans : Étudiez les 3 derniers bilans comptables disponibles. Concentrez-vous sur le ratio d’endettement (dettes/fonds propres doit être inférieur à 3), la trésorerie nette et la croissance des capitaux propres.
- Contrôle du track record : Ne vous fiez pas à la liste des projets livrés. Cherchez les adresses sur Google Street View pour confirmer visuellement leur achèvement réel.
- Enquête sur la réputation : Recherchez le nom du promoteur sur des forums spécialisés (comme Immoneos) pour détecter d’éventuels retards ou litiges sur des projets passés.
- Examen des garanties : Comprenez le piège de la SCCV (société civile de construction-vente). Vérifiez si des garanties solides (GAPD, caution personnelle du dirigeant) lient la maison-mère au véhicule de projet, assurant un véritable engagement.
Cette diligence raisonnable est le travail le plus important que vous ferez en tant qu’investisseur. C’est ce qui distingue l’investissement de la spéculation.
Quand sortir d’un projet de crowdfunding si les travaux prennent 6 mois de retard ?
Comme nous l’avons vu, la question de « sortir » d’un projet est un leurre en raison de l’illiquidité fondamentale du placement. La vraie question est : « Comment interpréter un retard de 6 mois et quelles sont ses conséquences ? ». Un retard n’est pas seulement un délai d’attente supplémentaire ; c’est un symptôme et un catalyseur de risques. Il érode directement votre rendement annualisé (un projet qui rapporte 10% en 12 mois ne rapporte plus que 6.67% s’il est remboursé en 18 mois) et peut être le premier signe d’une détérioration structurelle du projet.
Les retards sont malheureusement fréquents. Les données les plus récentes montrent que le problème est significatif. En effet, le baromètre Mazars indique que 15 à 20 % des projets connaissent des retards de remboursement de plus de six mois à la mi-2024. Face à un tel événement, votre rôle n’est pas de paniquer, mais d’exiger de la transparence. La plateforme doit communiquer proactivement sur les raisons du retard (technique, administratif, commercial ?) et sur le plan d’action mis en place par le promoteur pour y remédier. L’absence de communication ou des explications vagues sont des signaux d’alerte majeurs. Un retard de 6 mois peut être un simple aléa de chantier, mais il peut aussi être le prélude à un défaut de paiement si les problèmes sous-jacents ne sont pas adressés.
L’erreur qui expose 90% des débutants : investir 10 000 € sur un seul projet
C’est la règle numéro un de tout investissement, mais elle prend une dimension critique en crowdfunding immobilier : la diversification. Mettre une somme importante, même 5 000 ou 10 000 €, sur un unique projet est l’erreur la plus courante et la plus dangereuse. C’est l’équivalent de jouer à la roulette russe avec son capital. Peu importe la qualité de votre analyse, le « risque zéro » n’existe pas. Un événement imprévisible (un « cygne noir ») peut toujours faire dérailler le projet le mieux ficelé. La seule protection contre cet inconnu est de ne jamais mettre tous ses œufs dans le même panier.
La diversification en crowdfunding immobilier doit être multi-axes : il ne s’agit pas seulement de répartir son capital sur plusieurs projets, mais aussi sur plusieurs promoteurs, plusieurs plateformes et idéalement, plusieurs zones géographiques et types de projets (résidentiel, commercial, réhabilitation…). Combien de projets faut-il pour être considéré comme diversifié ? Bien qu’il n’y ait pas de chiffre magique, les recommandations des conseillers en gestion de patrimoine indiquent qu’il faut viser 15 à 20 projets différents pour lisser le risque de manière significative, en veillant à ne jamais allouer plus de 5 à 10% de son portefeuille crowdfunding sur une seule opération. Cette granularité est la clé pour transformer une série de risques individuels élevés en un risque de portefeuille global acceptable.
Les points clés à retenir
- La diversification est non-négociable : visez au minimum 15 à 20 projets sur plusieurs plateformes et promoteurs pour mutualiser le risque.
- Votre véritable rôle est d’auditer : la santé financière du promoteur est un indicateur plus important que le projet lui-même.
- Le rendement affiché est une fiction : le rendement réel est toujours inférieur, une fois pris en compte les retards inévitables et votre position dans la structure de la dette.
Pourquoi certaines plateformes cachent leurs échecs de projets : décryptage
Toutes les plateformes de crowdfunding ne sont pas égales en matière de transparence. Le modèle économique de la plupart des plateformes, qui se rémunèrent principalement sur les montants collectés, crée une incitation structurelle à présenter les projets sous leur meilleur jour. C’est le principe de l’asymétrie d’information : la plateforme et le promoteur en savent toujours beaucoup plus que vous. Une plateforme sérieuse s’efforcera de réduire cet écart en fournissant une information exhaustive. D’autres, moins scrupuleuses, peuvent être tentées de « maquiller » la réalité.
Ce manque de transparence peut prendre plusieurs formes. La plus courante est la publication d’un « taux de défaut » artificiellement bas, en utilisant une méthodologie de calcul avantageuse (par exemple, en n’incluant que les pertes définitives et non les retards prolongés). Une autre technique consiste à ne pas afficher clairement l’historique complet des projets, en omettant ou en rendant difficile l’accès aux projets qui ont connu des difficultés. Comme le souligne une analyse de Club Patrimoine, la vigilance est de mise : les rendements bruts mis en avant ne reflètent pas toujours la réalité, car ils n’intègrent pas systématiquement les retards de remboursement ou les pertes potentielles. Pour l’investisseur, il est donc vital d’apprendre à lire entre les lignes et de mener sa propre enquête pour évaluer le sérieux réel d’une plateforme.
Pour auditer une plateforme, vous pouvez suivre ces points de contrôle :
- Vérifier l’agrément PSFP (Prestataire de Services de Financement Participatif) délivré par l’AMF.
- Consulter les indicateurs réglementaires publiés et les comparer avec les baromètres indépendants (HelloCrowdfunding, etc.).
- Analyser les conditions générales pour déceler les conflits d’intérêts (la plateforme est-elle rémunérée sur la collecte ou sur le remboursement réussi ?).
- Vérifier la transparence sur l’historique complet : projets terminés, en cours, en retard, et en défaut.
Une plateforme qui rend ces informations difficiles à trouver est une plateforme dont il faut se méfier.
Comment investir dans l’immobilier dès 1 000 € grâce au crowdfunding ?
Maintenant que vous avez une compréhension claire et lucide des risques inhérents au crowdfunding immobilier, la question n’est plus « si » vous devez avoir peur, mais « comment » vous pouvez investir de manière intelligente et maîtrisée. L’attrait initial demeure : la possibilité de participer à des opérations immobilières, autrefois réservées à des professionnels, avec un ticket d’entrée de 1 000 € (parfois moins) est une véritable démocratisation. Cependant, cette accessibilité ne doit pas être confondue avec la simplicité.
Investir correctement, c’est aborder chaque opportunité non pas comme un client, mais comme un partenaire financier vigilant. Cela signifie consacrer du temps à la formation et à l’analyse avant même de placer le premier euro. Il ne s’agit pas de trouver le projet qui rapporte le plus, mais de construire un portefeuille résilient dont le rendement ajusté au risque réel est optimisé. La bonne approche consiste à considérer vos premiers investissements comme des frais de scolarité : commencez avec des montants très faibles sur un grand nombre de projets pour vous familiariser avec le processus, la communication des plateformes et le suivi des chantiers.
Le plan suivant n’est pas une suggestion, mais une feuille de route pour tout investisseur débutant souhaitant construire des bases solides :
- Étape 1 : N’investissez pas le premier mois. Observez le marché et familiarisez-vous avec les plateformes.
- Étape 2 : Analysez en détail au moins 5 projets sans y mettre d’argent, en appliquant les grilles de lecture vues précédemment.
- Étape 3 : Lisez les retours d’expérience sur des forums d’investisseurs indépendants.
- Étape 4 : Simulez un portefeuille « papier » pour vous exercer à la détection des signaux d’alerte.
- Étape 5 : Comprenez que l’effort d’analyse doit être proportionnel au risque du projet, pas seulement au montant que vous investissez.
En suivant cette approche disciplinée, vous transformez un placement potentiellement risqué en une classe d’actifs que vous maîtrisez.
Pour mettre ces connaissances en pratique, l’étape suivante n’est pas d’investir, mais d’appliquer votre première grille d’analyse sur un projet actuel, sans engagement, afin d’affûter votre jugement.