Le prêt in fine est un outil d’arbitrage fiscal-patrimonial qui transforme une charge fiscale en un moteur de capitalisation pour les investisseurs à haute TMI.
- Il maximise les intérêts déductibles, créant un bouclier fiscal puissant sur les revenus locatifs.
- Il impose la constitution d’une épargne nantie qui travaille et génère sa propre performance, préparant le remboursement du capital.
Recommandation : Analysez votre situation non pas comme un simple emprunt, mais comme une opération patrimoniale globale en simulant le rendement net de votre placement nanti face au coût total du crédit.
Pour tout investisseur immobilier dont la tranche marginale d’imposition (TMI) atteint 41% ou 45%, le constat est amer : près de la moitié des revenus locatifs peut s’évaporer en impôts et prélèvements sociaux. La première réponse, quasi systématique, est le recours à un crédit amortissable classique, dont les intérêts d’emprunt sont déductibles. Si cette stratégie est viable, elle montre rapidement ses limites. La part des intérêts, maximale au début, s’érode année après année, diminuant progressivement l’avantage fiscal jusqu’à devenir anecdotique en fin de prêt.
Face à cette érosion programmée, une autre structure de financement, souvent mal comprise, se révèle pourtant d’une redoutable efficacité : le prêt in fine. L’approche commune consiste à le voir comme un crédit plus cher, réservé à une élite fortunée. Cette vision passe à côté de l’essentiel. Et si la véritable clé n’était pas de minimiser le coût facial du crédit, mais de maximiser et de pérenniser la charge déductible tout en faisant travailler son capital par ailleurs ?
C’est précisément ici que se situe la rupture stratégique. Le prêt in fine n’est pas un simple emprunt, mais un instrument d’arbitrage sophistiqué entre votre fiscalité immobilière et la performance de votre patrimoine financier. Sa puissance ne réside pas seulement dans la déduction d’intérêts, mais dans sa capacité à transformer une contrainte (l’impôt) en une opportunité de capitalisation via un placement adossé performant. Cet article vous propose une analyse technique et chiffrée de ce mécanisme. Nous allons déconstruire sa structure, vous apprendre à en calculer la rentabilité réelle, évaluer les risques et enfin, déterminer comment et quand l’intégrer dans votre stratégie patrimoniale pour un enrichissement optimisé.
Pour vous guider dans cette analyse technique, cet article est structuré pour répondre progressivement à toutes les questions stratégiques que soulève ce montage. Vous découvrirez son fonctionnement paradoxal, les méthodes pour valider sa pertinence pour votre situation, et les synergies possibles avec les régimes fiscaux les plus performants.
Sommaire : Prêt in fine, l’outil d’optimisation des investisseurs avertis
- Pourquoi le prêt in fine génère 25% d’intérêts en plus mais reste avantageux fiscalement ?
- Comment calculer si le prêt in fine vous fait vraiment économiser 15 000 € sur 15 ans ?
- Prêt in fine avec assurance-vie ou épargne libre : quelle garantie privilégier ?
- Pourquoi vous remboursez surtout des intérêts les 5 premières années d’un prêt amortissable ?
- L’erreur qui force à vendre à perte : ne pas prévoir le remboursement du capital in fine
- Quand transformer votre prêt amortissable en in fine pour optimiser votre fiscalité ?
- LMNP au réel, LMP ou SCI à l’IS : le meilleur régime pour 4 biens locatifs
- Comment réduire votre fiscalité immobilière de 3 000 €/an légalement ?
Pourquoi le prêt in fine génère 25% d’intérêts en plus mais reste avantageux fiscalement ?
Le paradoxe du prêt in fine est au cœur de sa puissance. À première vue, son coût est prohibitif : alors qu’un prêt amortissable voit ses intérêts calculés sur un capital qui diminue, le prêt in fine maintient des intérêts calculés sur la totalité du capital pendant toute la durée. Le coût total en intérêts peut être double, voire plus. Pourtant, pour un investisseur dans une TMI à 41% ou 45%, cette « faiblesse » devient sa principale force. L’assiette des intérêts déductibles reste constante et maximale chaque année. L’économie d’impôt générée est donc, elle aussi, constante et maximale.
L’effet de levier fiscal est alors spectaculaire. Chaque euro d’intérêt payé vous fait économiser 41 ou 45 centimes d’impôt sur le revenu, auxquels s’ajoutent les 17,2% de prélèvements sociaux. Au total, plus de la moitié du coût des intérêts est « remboursée » par l’État. Une analyse récente sur l’optimisation fiscale immobilière confirme que pour les TMI élevées, les économies fiscales peuvent largement dépasser le surcoût nominal des intérêts par rapport à un prêt amortissable. On parle alors de défiscalisation structurelle, car l’avantage est intégré dans le mécanisme même du prêt.
Le tableau suivant illustre clairement la différence de structure de coût pour un emprunt de 200 000 € sur 10 ans.
| Type de prêt | Montant emprunté | Taux d’intérêt | Durée | Coût total intérêts |
|---|---|---|---|---|
| Prêt amortissable | 200 000 € | 3% | 10 ans | ~31 000 € (intérêts dégressifs) |
| Prêt in fine | 200 000 € | 3% | 10 ans | ~60 000 € (intérêts constants) |
Face à un coût d’intérêts presque double (60 000 € vs 31 000 €), l’investisseur à TMI 45% (+17,2% PS) génère une économie d’impôt de 60 000 € * (45% + 17,2%) = 37 320 € avec le prêt in fine, contre une économie bien plus faible et dégressive avec le prêt amortissable. Le coût fiscal net du prêt in fine devient alors inférieur.
Comment calculer si le prêt in fine vous fait vraiment économiser 15 000 € sur 15 ans ?
Valider la pertinence d’un prêt in fine ne se résume pas à comparer le coût des intérêts à l’économie d’impôt. C’est une erreur commune. L’opération est un triptyque : le bien immobilier, le crédit, et le placement financier nanti. C’est la performance de ce dernier qui est la variable d’ajustement clé. Pour que le montage soit gagnant, le rendement net de votre placement nanti doit, à minima, couvrir le surcoût des intérêts par rapport à un prêt amortissable, après fiscalité.
Une simulation rigoureuse est donc indispensable. Elle doit intégrer non seulement les mensualités et la fiscalité des revenus locatifs, mais aussi la performance et la fiscalité du capital placé en garantie. Vous devez modéliser le rendement de ce placement (assurance-vie, compte-titres), déduire ses frais de gestion annuels (typiquement entre 0,5% et 1%), et appliquer sa fiscalité propre (souvent la flat tax à 30% sur les plus-values). Ce n’est qu’en comparant le coût total net du crédit à l’enrichissement net généré par le placement que vous obtiendrez la véritable rentabilité de l’arbitrage fiscal-patrimonial.
Comme le suggère cette image, une analyse fine est requise. Le but est de s’assurer que la vélocité de votre capital placé en garantie est supérieure au frottement fiscal et financier de l’opération. L’objectif n’est pas seulement de rembourser le capital à terme, mais de générer un surplus de capitalisation.
Votre plan d’action pour une simulation rigoureuse
- Calculer la mensualité d’intérêts : Déterminez la charge d’intérêt pure et constante (capital emprunté × taux annuel ÷ 12).
- Intégrer la fiscalité du placement : Modélisez la taxation des gains de votre support nanti (flat tax 30% ou barème IR + PS).
- Déduire les frais de gestion : Soustrayez les frais annuels du support d’épargne (généralement entre 0,5% et 1%) du rendement brut.
- Évaluer le coût de l’assurance : Calculez le coût total de l’assurance emprunteur, qui portera sur un capital constant et sera donc plus élevée.
- Déterminer le point mort : Calculez le rendement annuel net minimum que votre placement doit générer pour que le gain sur l’épargne compense le surcoût du crédit in fine.
Prêt in fine avec assurance-vie ou épargne libre : quelle garantie privilégier ?
Le choix du support d’épargne à nantir est aussi stratégique que le choix du prêt lui-même. Les deux options principales sont l’assurance-vie et un portefeuille de valeurs mobilières (compte-titres ou PEA). Si le compte-titres offre une plus grande liberté de gestion, l’assurance-vie présente des avantages structurels souvent décisifs pour un investisseur patrimonial.
Comme le souligne l’équipe éditoriale d’HelloPrêt dans son guide sur le sujet :
Le prêt in fine laisse place à de nombreux montages financiers et patrimoniaux permettant de capitaliser sur un investissement immobilier sans pour autant liquider ses contrats d’investissement.
– Équipe éditoriale HelloPrêt, Guide du prêt in fine pour investissement locatif
L’atout maître de l’assurance-vie réside dans sa fiscalité successorale. En cas de décès de l’emprunteur, le capital du contrat est transmis aux bénéficiaires désignés hors succession (dans les limites légales), tandis que l’assurance emprunteur solde le crédit. C’est un outil de transmission de patrimoine extrêmement puissant. De plus, après 8 ans, elle bénéficie d’abattements sur les plus-values en cas de rachat, un avantage non négligeable si vous devez puiser dans le contrat. En contrepartie, la liquidité est quasi nulle pendant la durée du nantissement, toute opération nécessitant l’accord de la banque.
Ce tableau comparatif, basé sur les analyses des spécialistes du financement, synthétise les points clés de l’arbitrage.
| Critère | Assurance-vie nantie | Compte-titres / Épargne libre |
|---|---|---|
| Liquidité réelle | Bloquée jusqu’à terme (accord banque requis) | Plus flexible mais tentation de retrait |
| Fiscalité | Abattement 4 600€/9 200€ après 8 ans + PFU 30% | Flat tax 30% sur plus-values |
| Protection du capital | Fonds de Garantie des Assurances (75k€) | Aucune garantie étatique |
| Impact succession | Hors succession si bénéficiaire désigné | Intégré dans l’actif successoral |
| Souplesse d’arbitrage | Limitée pendant nantissement | Totale liberté d’investissement |
Pourquoi vous remboursez surtout des intérêts les 5 premières années d’un prêt amortissable ?
Pour saisir toute la portée du prêt in fine, il faut d’abord comprendre la mécanique de son opposé, le prêt amortissable. Sa structure est conçue pour sécuriser le prêteur : les premières années, vos mensualités remboursent très majoritairement des intérêts et une infime partie du capital. Ce n’est qu’au fil du temps que la proportion s’inverse. C’est le principe de l’amortissement dégressif des intérêts.
Fiscalement, cela signifie que votre avantage (la déduction des intérêts) est maximal au début et s’érode inexorablement. Pour un investisseur à vision longue, c’est un appauvrissement programmé de son levier fiscal. Après 8 à 10 ans sur un prêt de 20 ans, la part d’intérêts dans la mensualité devient souvent trop faible pour créer un déficit foncier significatif, et l’investisseur recommence à payer des impôts sur ses revenus locatifs.
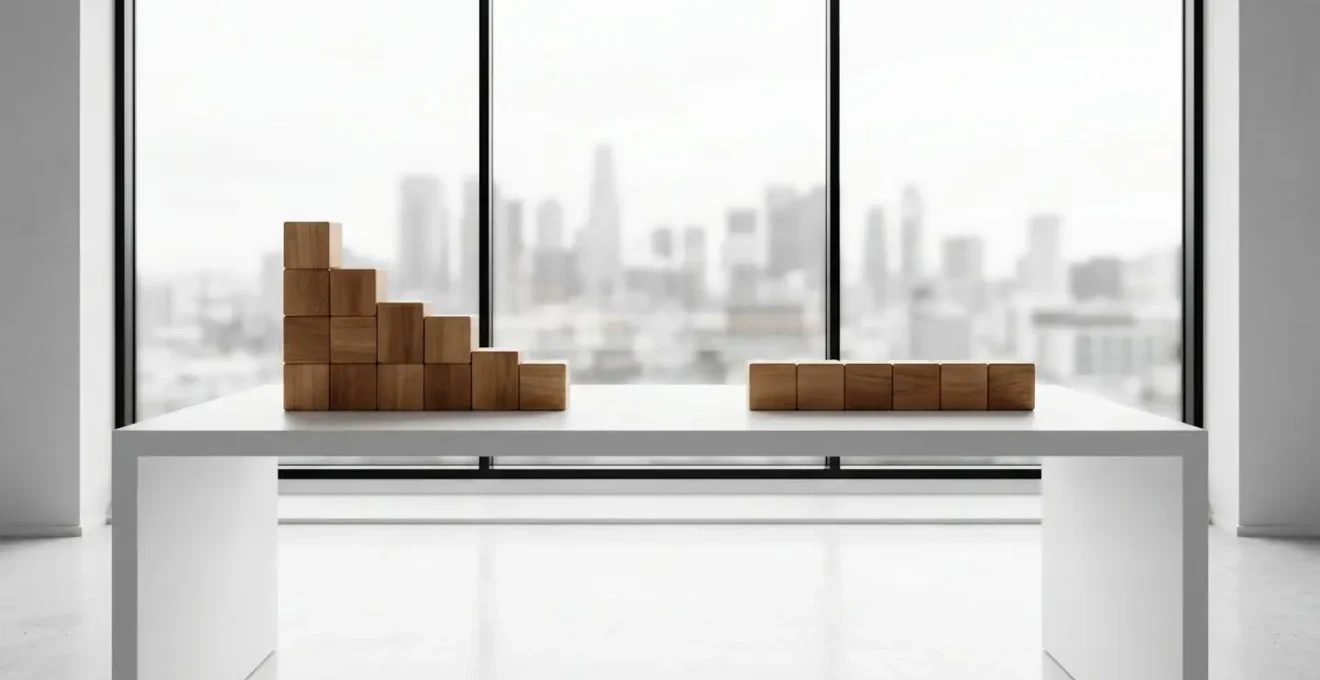
Cette visualisation conceptuelle illustre la différence fondamentale : le prêt amortissable (à gauche) voit la charge d’intérêt diminuer, tandis que le prêt in fine (à droite) maintient une charge constante et donc un bouclier fiscal stable. Le prêt in fine fige l’avantage fiscal à son niveau maximal pendant toute la durée du crédit, offrant une visibilité et une performance fiscale linéaires, là où le prêt amortissable offre une performance dégressive.
Le choix entre les deux structures dépend donc entièrement de votre horizon et de votre stratégie. Le prêt amortissable est une solution de financement simple et sécurisante. Le prêt in fine est un outil de gestion de patrimoine pour qui cherche à optimiser activement sa fiscalité sur la durée.
L’erreur qui force à vendre à perte : ne pas prévoir le remboursement du capital in fine
Le talon d’Achille du prêt in fine est son échéance. Le jour du terme, la totalité du capital doit être remboursée en une seule fois. L’erreur la plus grave, et malheureusement fréquente, est de ne compter que sur la revente du bien pour solder la dette. Un retournement de marché immobilier ou une crise de liquidité peut vous contraindre à vendre à perte, anéantissant des années d’optimisation fiscale. Un investisseur averti doit donc envisager ce montage comme une opération à bilans multiples : le bilan immobilier et le bilan financier.
La clé est de ne jamais dépendre d’un seul scénario. L’épargne nantie est la première ligne de défense, mais il faut toujours prévoir des alternatives. Des stratégies de sortie flexibles doivent être anticipées dès la souscription. Selon les cabinets de courtage spécialisés en financement patrimonial, la négociation de clauses de sortie anticipée ou de transformation du prêt est un point essentiel. Il faut aborder le prêt in fine avec la mentalité d’un pilote qui prévoit plusieurs pistes d’atterrissage d’urgence.
La pire situation est celle où la valeur du bien et celle du placement nanti baissent simultanément. Ce « stress test » doit être simulé.
Étude de cas : Scénario de stress test combiné
Sur un investissement de 200 000€ avec un prêt in fine, si le bien perd 15% de sa valeur (valeur à terme : 170 000€) et que le placement nanti subit une crise et perd 20% (capital final : 160 000€), l’investisseur fait face à un déficit de 40 000€ pour rembourser le prêt. La vente à 170 000€ ne suffit pas. Dans ce cas, une stratégie de refinancement partiel est salvatrice : transformer le déficit de 40 000€ en un nouveau prêt amortissable sur 5 ans à 4% génère une mensualité de 737€. Cette charge supplémentaire, bien que non négligeable, préserve l’actif immobilier et permet d’attendre une remontée des marchés avant de vendre.
Envisager et chiffrer ces scénarios alternatifs n’est pas du pessimisme, c’est la marque d’un professionnalisme qui distingue l’investisseur de l’amateur. Il existe plusieurs manières de contourner la vente forcée, comme le refinancement partiel, la prorogation du prêt ou la mobilisation d’autres actifs non nantis.
Quand transformer votre prêt amortissable en in fine pour optimiser votre fiscalité ?
Le passage d’un prêt amortissable à un prêt in fine n’est pas anodin et doit correspondre à des moments charnières de votre vie d’investisseur. Il s’agit d’une décision d’arbitrage qui doit être déclenchée par des signaux clairs, indiquant que l’équilibre fiscal et patrimonial a changé. L’opération, qui prend la forme d’un rachat de crédit, consiste à solder le prêt existant pour en souscrire un nouveau, structuré différemment. Il est tout à fait envisageable de faire reprendre son crédit amortissable par un prêt in fine, mais cela doit être justifié.
Le premier et principal déclencheur est une augmentation significative de votre TMI. Si une évolution de carrière vous fait passer de la tranche de 30% à celle de 41% ou 45%, l’impact de la déduction des intérêts est démultiplié. Le prêt in fine, qui maximise cette déduction, devient alors beaucoup plus pertinent. Le second déclencheur est l’entrée d’un capital « froid » dans votre patrimoine : un héritage, une donation ou une prime substantielle. Ce capital peut servir à constituer le nantissement exigé par la banque sans avoir à le construire patiemment, rendant l’opération immédiatement possible.
Enfin, le troisième signal est lié à la vie de votre prêt amortissable lui-même. Lorsque vous atteignez le point de bascule (généralement après 8 à 10 ans sur 20 ans) où la part de capital remboursée dépasse celle des intérêts, votre avantage fiscal s’effondre. C’est le moment idéal pour « réarmer » votre levier fiscal en basculant sur un prêt in fine, qui va recréer une charge d’intérêt maximale et constante pour les années restantes. C’est une manœuvre technique qui vise à maintenir l’effet de ciseau fiscal à son paroxysme le plus longtemps possible.
Ces trois situations représentent des fenêtres d’opportunité pour restructurer votre dette immobilière et l’aligner sur une stratégie d’optimisation fiscale plus agressive et plus durable.
LMNP au réel, LMP ou SCI à l’IS : le meilleur régime pour 4 biens locatifs
Le prêt in fine est un moteur, mais un moteur a besoin d’un châssis adapté pour exprimer sa pleine puissance. En fiscalité immobilière, ce châssis est le régime fiscal que vous choisissez. Combiner un prêt in fine avec le bon régime peut conduire à une neutralisation quasi totale de l’impôt sur vos revenus locatifs. Pour un portefeuille de plusieurs biens, le statut de Loueur en Meublé Non Professionnel (LMNP) au régime réel est souvent le plus synergique.
Le LMNP au réel permet de déduire non seulement les charges réelles (dont les intérêts d’emprunt), mais aussi d’amortir la valeur du bien immobilier et du mobilier. C’est une charge comptable, non décaissée, qui vient réduire massivement votre résultat imposable. En combinant les intérêts élevés et constants d’un prêt in fine avec cet amortissement, il est fréquent de créer un déficit fiscal reportable sur 10 ans. Résultat : vous ne payez aucun impôt sur vos loyers pendant de nombreuses années. Pour accéder à ce statut, les critères officiels du statut LMNP stipulent que les revenus locatifs annuels ne doivent pas excéder 23 000 € et ne doivent pas représenter plus de 50% des revenus du foyer fiscal.
La SCI à l’IS offre une autre option intéressante. Les intérêts du prêt in fine sont déductibles du résultat de la société, qui est taxé à un taux d’IS réduit (15% jusqu’à 42 500 € de bénéfice). C’est une solution puissante pour capitaliser au sein d’une structure, mais la sortie des liquidités est ensuite taxée (dividendes). Le choix dépend de votre objectif : cash-flow immédiat (LMNP) ou capitalisation à long terme (SCI à l’IS).
Ce tableau, inspiré par les analyses de spécialistes comme Smartloc, résume la synergie entre le prêt et les principaux régimes.
| Régime fiscal | Mécanisme principal | Synergie avec prêt in fine | Limite annuelle |
|---|---|---|---|
| LMNP au réel | Amortissement du bien + déduction charges | Intérêts in fine élevés + amortissement = déficit fiscal optimisé | Pas de limite, report sur 10 ans |
| Location nue (régime réel) | Déduction charges + intérêts d’emprunt | Intérêts in fine constants déductibles des revenus fonciers | Déficit foncier 10 700€/an sur revenu global |
| SCI à l’IS | Impôt sur les sociétés (15-25%) | Intérêts déductibles du résultat de la société | Pas de limite, mais IS sur bénéfice |
| LMP | Déficit imputable sur revenu global | Intérêts déductibles + déficit reportable 6 ans | Aucune limite d’imputation |
À retenir
- Le prêt in fine est un outil d’arbitrage fiscal pour les TMI élevées (>41%), transformant une charge d’intérêt élevée en une économie d’impôt maximale et constante.
- Sa rentabilité dépend d’un double bilan : le coût net du crédit doit être inférieur au gain net du placement financier nanti. Une simulation complète est non-négociable.
- La gestion du risque à l’échéance est primordiale. Il faut prévoir des stratégies de sortie alternatives (refinancement, prorogation) pour ne jamais dépendre de la seule revente du bien.
Comment réduire votre fiscalité immobilière de 3 000 €/an légalement ?
La réduction drastique de la fiscalité immobilière n’est pas le fruit du hasard, mais celui d’une structuration patrimoniale méthodique. Le prêt in fine, combiné au bon régime fiscal, en est la parfaite illustration. L’objectif est simple : maximiser légalement les charges déductibles pour réduire, voire anéantir, le résultat foncier ou le bénéfice imposable. Comme le rappellent les experts en fiscalité immobilière, la déductibilité des intérêts d’emprunt est le levier le plus puissant à la disposition de l’investisseur.
Le montage le plus efficace pour atteindre cet objectif est souvent la combinaison d’un prêt in fine avec le statut LMNP au régime réel. Prenons un exemple chiffré pour concrétiser cette stratégie.
Étude de cas : Montage prêt in fine + LMNP au réel
Pour un investissement LMNP de 250 000€ financé intégralement par un prêt in fine à 4% sur 15 ans, la situation est la suivante : les intérêts annuels s’élèvent à 10 000€ (entièrement déductibles). L’amortissement comptable du bien (estimé à 2% par an) représente 5 000€ de charge déductible supplémentaire. Les autres charges locatives (taxe foncière, assurance, etc.) sont de 3 000€. Si les revenus locatifs annuels sont de 18 000€, le résultat fiscal est de : 18 000€ (loyers) – 10 000€ (intérêts) – 5 000€ (amortissement) – 3 000€ (charges) = 0€. L’impôt sur les loyers est nul. Avec un prêt amortissable, la déduction des intérêts n’aurait été que de 6 500€ la première année, générant un résultat imposable de 3 500€, soit environ 2 180€ d’impôts et prélèvements sociaux (pour une TMI à 45%). L’économie annuelle est donc ici de plus de 2 000€, et elle se creuse avec le temps.
Cet exemple démontre qu’une stratégie bien menée permet de générer des revenus locatifs défiscalisés pendant de longues années, tout en se constituant un patrimoine immobilier et en faisant fructifier un capital financier par ailleurs. C’est l’aboutissement de l’arbitrage fiscal-patrimonial : non seulement vous ne payez pas d’impôt, mais vous vous enrichissez sur deux tableaux.
L’optimisation fiscale est une discipline exigeante mais gratifiante. Pour passer de la théorie à la pratique, l’étape suivante consiste à réaliser une simulation personnalisée de votre projet avec un conseiller en gestion de patrimoine ou un expert-comptable spécialisé.