
Oui, un parking peut réellement générer 8% de rendement net, à condition de l’analyser comme un business et non comme un simple achat immobilier.
- Le secret de la surperformance réside dans des charges quasi nulles, une fiscalité très avantageuse et une absence totale de travaux.
- La demande locative, principal facteur de risque, se vérifie avec des méthodes simples et chiffrées avant même d’acheter.
Recommandation : La clé du succès est de maîtriser le calcul du rendement « net-net » (après impôts et charges) pour sécuriser un investissement prévisible et sans surprise.
Face à la complexité croissante de l’immobilier locatif — travaux imprévus, impayés, gestion chronophage et fiscalité pesante — de nombreux investisseurs cherchent un refuge. Une solution simple, tangible et rentable, qui ne nécessite pas de devenir un expert en plomberie ou en droit locatif. L’investissement dans une place de parking ou un box coche toutes ces cases, mais reste souvent perçu comme une simple « bonne affaire » anecdotique plutôt qu’un placement stratégique.
La plupart des guides se contentent de répéter qu’il s’agit d’un investissement « facile et rentable », avec un faible ticket d’entrée. C’est vrai, mais c’est une vision incomplète. Ces platitudes masquent la véritable question que se pose l’investisseur avisé : comment passer de « on dit que c’est rentable » à « mon parking me rapporte précisément 8,2% net dans ma poche chaque année » ? La différence entre ces deux affirmations ne tient pas à la chance, mais à une méthode.
Et si la véritable clé n’était pas de trouver un parking à vendre, mais d’appliquer une grille d’analyse rigoureuse, presque scientifique, pour valider son potentiel avant de signer ? L’objectif de cet article n’est pas de vous convaincre que l’investissement parking est une bonne idée. Il est de vous donner les outils concrets et les chiffres pour auditer vous-même un emplacement, déchiffrer les documents de copropriété qui recèlent des pièges, et calculer votre véritable rentabilité finale, celle qui atterrira réellement sur votre compte en banque.
Cet article est structuré pour vous guider pas à pas dans cette démarche d’analyste. Nous allons décortiquer les mécanismes qui rendent un parking plus rentable qu’un appartement, vous donner les méthodes pour mesurer la demande locative, et enfin, vous apprendre à calculer le seul chiffre qui compte : le rendement net après impôts.
Sommaire : La méthode complète pour sécuriser un investissement parking à haut rendement
- Pourquoi un parking rapporte 8% quand un T2 rapporte 4% à budget équivalent ?
- Comment vérifier qu’un parking se louera en moins de 15 jours dans votre ville ?
- Parking ouvert à 12 000 € ou box fermé à 18 000 € : lequel louer le plus vite ?
- L’erreur qui bloque la revente : acheter un parking avec charges de copro explosives
- Quelles villes ont un taux de motorisation élevé et une pénurie de stationnement ?
- Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
- Comment évaluer si un emplacement est saturé ou en tension locative ?
- Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Pourquoi un parking rapporte 8% quand un T2 rapporte 4% à budget équivalent ?
La première raison de la surperformance d’un parking est purement mathématique et structurelle. Alors que l’immobilier d’habitation est soumis à une inflation de charges, de normes et de contraintes, le parking évolue dans un cadre beaucoup plus simple et léger, ce qui booste mécaniquement son rendement net. Pour un budget équivalent, par exemple l’apport nécessaire pour un T2, vous pouvez acquérir un ou plusieurs parkings en pleine propriété, avec une rentabilité bien supérieure.
La différence est frappante : selon une analyse de marché, le rendement d’un parking dans les grandes villes oscille entre 5 à 10 %, contre 2 à 7 % pour un investissement locatif classique. Cet écart s’explique par trois avantages fondamentaux qui protègent la rentabilité du propriétaire :
- Une facilité de gestion déconcertante : Oubliez la complexité de la loi Alur. Les parkings sont régis par le Code civil, bien plus souple. Cela signifie moins de paperasse, des baux plus simples, des préavis plus courts (souvent un mois) et une expulsion pour impayé beaucoup plus rapide. La gestion est donc minimale et peut se faire sans agence.
- Des charges quasi inexistantes : C’est ici que le bât blesse pour un appartement. Pour un parking, les charges de copropriété varient de 10 à 15 euros par mois en moyenne. Pas de frais d’ascenseur, de nettoyage des parties communes des étages ou de chauffage collectif. La taxe foncière est également bien plus faible.
- Une liberté tarifaire totale : Contrairement aux logements soumis à l’encadrement des loyers dans de nombreuses villes, le loyer d’un parking est fixé librement. Vous ajustez votre prix en fonction de l’offre et de la demande, sans aucune contrainte légale, ce qui vous permet de coller parfaitement au marché.
En résumé, l’investissement dans un parking élimine la quasi-totalité des frottements qui érodent le rendement d’un bien résidentiel : la gestion, les charges et la régulation. C’est un actif « pur » où le loyer perçu se rapproche bien plus du bénéfice final.
Comment vérifier qu’un parking se louera en moins de 15 jours dans votre ville ?
La rentabilité affichée ne signifie rien sans une demande locative forte et constante. La plus grande crainte d’un investisseur est la vacance locative. Heureusement, évaluer la « tension locative » pour un parking n’est pas une question d’intuition, mais une analyse qui peut se faire en quelques heures depuis votre ordinateur et sur le terrain. L’objectif est de valider que votre bien trouvera preneur rapidement, idéalement en moins de deux semaines.
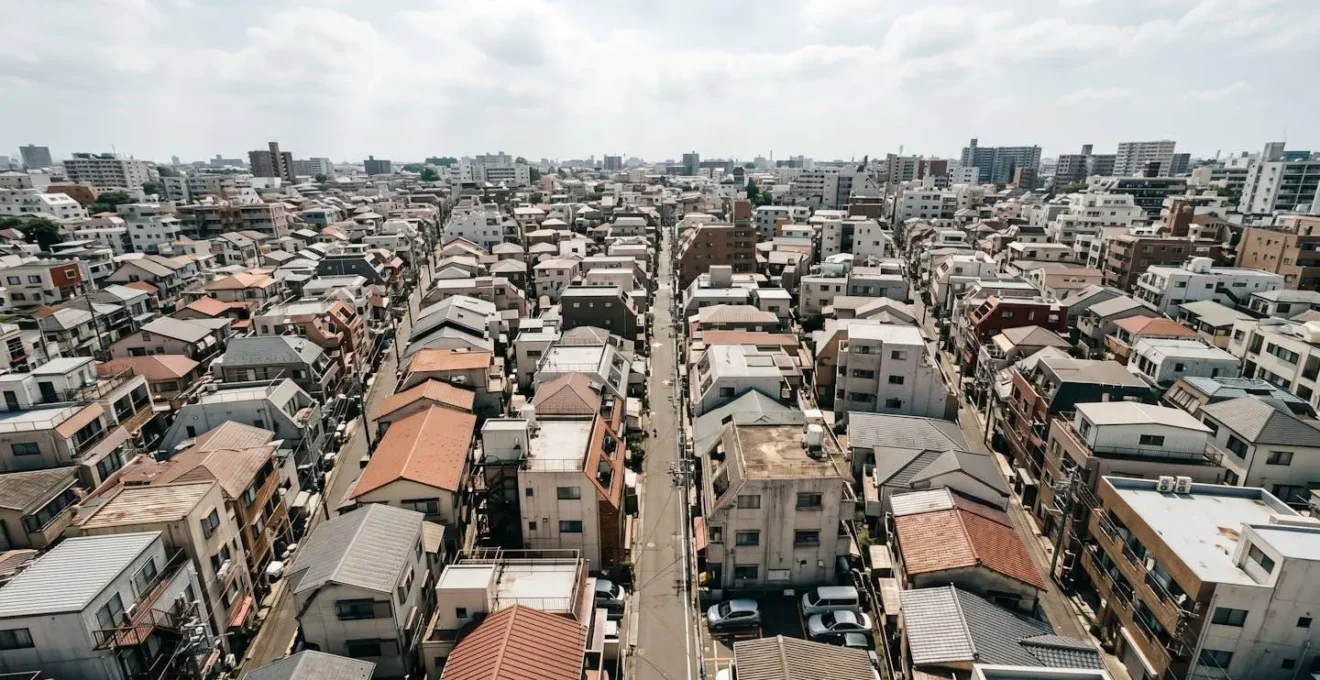
Le concept de tension locative est particulièrement visible dans les zones urbaines denses, où chaque mètre carré est compté et où la voirie ne peut plus absorber le nombre de véhicules des résidents et des travailleurs. L’image ci-dessous illustre parfaitement ce type d’environnement propice à l’investissement.
Pour mesurer objectivement cette tension, voici une méthode simple en quatre étapes, qui combine analyse numérique et vérification sur le terrain :
- Étape 1 : Analyser le taux d’occupation des professionnels. Des plateformes de location de parking comme Yespark ou Zenpark sont des mines d’or. Consultez leurs cartes interactives. Une zone où toutes les offres sont marquées « Complet » ou avec de longues listes d’attente est un signal extrêmement positif. Cela prouve l’existence d’une demande solvable et immédiate.
- Étape 2 : Devenir un détective de rue. Rendez-vous sur place à différentes heures : en soirée (retour des résidents) et en journée (arrivée des travailleurs). Observez la difficulté à trouver une place gratuite, le nombre de voitures « ventouses », la présence de zones de livraison qui réduisent le stationnement, et le nombre de contraventions sur les pare-brises.
- Étape 3 : Publier une annonce test. C’est la technique ultime. Avant même de faire une offre d’achat, publiez une annonce fictive (mais réaliste en termes de prix et de description) sur un site comme LeBonCoin. Mesurez le nombre de contacts qualifiés (personnes réellement intéressées) que vous recevez en 48 heures. Si votre téléphone sonne sans arrêt, vous tenez un emplacement en or.
- Étape 4 : Confirmer avec les données macro. Les chiffres confirment cette observation de terrain : les hypercentres affichent un taux d’occupation des parkings qui dépasse 90% et une vacance locative moyenne de seulement 2,3% au niveau national.
Parking ouvert à 12 000 € ou box fermé à 18 000 € : lequel louer le plus vite ?
L’arbitrage entre un parking simple et un box fermé est une question centrale. La réponse n’est pas universelle et dépend de la typologie de la demande dans la zone que vous ciblez. En règle générale, le box fermé, plus cher à l’achat, offre des avantages qui justifient un loyer plus élevé et attirent une clientèle spécifique, tandis que la place de parking ouverte répond à un besoin plus basique de stationnement à moindre coût.
D’un point de vue financier, la différence est notable. Selon les données du marché, le prix moyen d’une place de parking est en général 30 % moins cher qu’un box fermé dans un même secteur. Cet écart de prix se répercute sur le profil du locataire et la vitesse de location. Un box fermé offre trois avantages majeurs : la sécurité (contre le vol et le vandalisme), la protection contre les intempéries, et surtout, la possibilité de stockage supplémentaire (vélos, pneus, archives…). Il est donc très recherché par les résidents de l’immeuble ou du quartier proche, en particulier ceux qui possèdent un véhicule de valeur (voiture, moto, scooter) ou qui manquent d’espace de rangement (cave, grenier).
La place de parking ouverte, quant à elle, s’adresse principalement aux personnes cherchant une solution de stationnement pure et économique. Ce sont typiquement les employés qui travaillent dans le quartier et ne veulent pas payer l’horodateur toute la journée, ou les résidents qui en ont assez de tourner pendant 20 minutes chaque soir pour trouver une place. Sa liquidité est souvent plus grande car son prix de location plus bas touche une audience plus large.
Alors, lequel se loue le plus vite ? Le box fermé se louera très rapidement à un résident s’il y a une pénurie de caves et de garages dans l’immeuble. La place de parking, elle, se louera très vite à un travailleur si elle est située près d’un pôle d’activité (bureaux, hôpital, zone commerçante). La clé est donc d’analyser la nature de la demande locale : est-elle plutôt résidentielle ou professionnelle ? Une zone avec beaucoup de petits appartements sans cave favorisera la location rapide d’un box, tandis qu’un quartier de bureaux favorisera celle d’une place ouverte.
L’erreur qui bloque la revente : acheter un parking avec charges de copro explosives
C’est le piège classique de l’investisseur débutant : se focaliser sur le prix d’achat et le loyer potentiel, en négligeant le coût caché le plus destructeur de rentabilité et le plus bloquant pour la revente : les charges de copropriété. Un parking peut afficher un rendement brut alléchant, mais si les charges mensuelles sont démesurées ou si des travaux majeurs sont imminents, le rendement net s’effondre et le bien devient invendable. Ces charges sont de véritables bombes à retardement financières.
Pour les désamorcer, une seule solution : se transformer en auditeur et éplucher les documents de la copropriété avant de signer. Ce sont les procès-verbaux d’Assemblée Générale (PV d’AG) qui détiennent la vérité sur la santé financière de l’immeuble.
Ne vous laissez pas impressionner par la paperasse. Votre analyse doit se concentrer sur quelques points critiques qui vous diront tout ce que vous devez savoir. Ce travail d’investigation est la meilleure assurance pour votre investissement.
Plan d’action : désamorcer les pièges de la copropriété
- Analyser les 3 derniers PV d’AG : La clé n’est pas de regarder les travaux qui ont été votés, mais ceux qui ont été refusés. Un ravalement de façade ou une réfection de toiture systématiquement reportés pour des raisons de coût sont le signe d’une bombe à retardement qui finira par exploser sous la forme d’un appel de fonds exceptionnel.
- Vérifier le ratio de tantièmes : Assurez-vous que le parking n’est pas mis à contribution pour des charges qui ne le concernent pas, comme l’entretien de l’ascenseur ou le nettoyage des paliers des étages. C’est illégal mais parfois présent dans les vieux règlements de copropriété.
- Examiner le montant des charges mensuelles : Celles-ci peuvent aller de 10-15 € à 50-60 € par mois. Un montant élevé doit être justifié (gardien, porte automatique, vidéosurveillance). Sinon, c’est un signal d’alerte sur la gestion de l’immeuble.
- Contrôler le taux d’impayés : Un taux d’impayés de charges élevé (supérieur à 10%) est un indicateur de la mauvaise santé financière de la copropriété. Cela signifie que les « bons payeurs » pourraient être appelés à combler les trous à l’avenir.
- Identifier les travaux votés mais non réalisés : Demandez la liste des travaux déjà approuvés mais dont les appels de fonds n’ont pas encore été émis. Ce montant viendra s’ajouter à votre prix d’acquisition et doit être intégré dans votre calcul de rentabilité.
Quelles villes ont un taux de motorisation élevé et une pénurie de stationnement ?
Si l’analyse micro-locale est essentielle, le choix de la ville l’est tout autant. Toutes les communes ne se valent pas en matière d’investissement parking. Les meilleures opportunités se trouvent dans les villes qui combinent un taux de motorisation encore élevé, une forte densité de population et une politique municipale visant à réduire le stationnement en voirie. Cette combinaison crée une pénurie structurelle et garantit une demande locative soutenue sur le long terme.
Il est contre-intuitif de penser que les plus grandes métropoles sont toujours les meilleurs choix. Par exemple, à Paris, seul un ménage sur trois dispose d’au moins une voiture (34 %), contre 65% en petite couronne et 83% en grande couronne. La demande potentielle est donc paradoxalement plus forte dans des villes de première et deuxième couronnes, où la voiture reste indispensable pour de nombreux foyers. Le tableau ci-dessous, basé sur une analyse des rendements bruts et des loyers moyens, met en lumière des marchés particulièrement attractifs.
| Ville | Rendement brut | Loyer mensuel moyen | Profil de marché |
|---|---|---|---|
| Strasbourg | 10,4% | 101 € | Ville moyenne, prix achat bas, demande élevée |
| Saint-Étienne | 7,1% | 50 € | Ticket d’entrée très accessible |
| Grenoble | 7,1% | 77 € | Ville alpine, forte demande résidentielle |
| Montpellier | 6,6% | 79 € | Ville dynamique en croissance |
| Marseille | 6,3% | 99 € | Grande métropole, demande constante |
| Villeurbanne | 5,6% | 70 € | Périphérie lyonnaise attractive |
| Toulouse | 5,3% | 78 € | Métropole régionale |
| Paris | 4,9% | 131 € | Prix élevé mais vacance quasi-nulle |
Cette liste montre que la rentabilité maximale n’est pas forcément à Paris, où les prix d’achat sont très élevés. Des villes comme Strasbourg, Saint-Étienne ou Grenoble offrent un couple rendement/risque extrêmement intéressant. Elles combinent un prix d’acquisition encore accessible avec une forte demande due à leur topographie (Grenoble), à leur dynamisme (Montpellier) ou à une politique de transport favorisant le report modal (Strasbourg). L’investisseur avisé regardera au-delà des noms prestigieux pour se concentrer sur les fondamentaux du marché local : le prix, le loyer et la demande.
Pourquoi un bien à 6% brut tombe à 3,5% net après fiscalité et charges ?
C’est l’histoire classique de l’investisseur immobilier traditionnel. Séduit par un rendement brut affiché à 6%, il déchante rapidement en voyant la rentabilité réelle fondre comme neige au soleil une fois les charges, la fiscalité et les imprévus passés par là. Pour un parking, bien que la chute soit beaucoup moins brutale, il est essentiel de comprendre ce qui sépare le brut du net pour ne pas avoir de mauvaises surprises. La transparence des calculs est la base d’un investissement serein.
Le rendement brut est une vitrine. Le rendement net est la réalité. Pour illustrer cette érosion, prenons un exemple concret qui montre l’impact des charges et de la fiscalité.
Étude de Cas : Le parcours d’un parking lyonnais, de 8,6% brut à 6,2% net après impôt
Un investisseur achète un parking 25 000 € à Lyon, qu’il loue 180 €/mois. Son rendement brut est excellent : 8,6% (2 160 € de loyers annuels). Cependant, le calcul ne s’arrête pas là. Après déduction des charges réelles (taxe foncière, assurance PNO, petites charges de copropriété), son rendement « net de charges » tombe à 6,9%. Ensuite, vient l’étape de la fiscalité. En optant pour le régime micro-foncier (simple et souvent avantageux pour un seul parking), il bénéficie d’un abattement de 30% sur ses revenus. Après application de son impôt sur le revenu et des prélèvements sociaux, son rendement net final, ou « net-net », se stabilise à 6,2%. C’est un excellent score, bien loin des 3,5% d’un appartement, mais qui illustre bien la différence avec le chiffre brut de départ.
Quels sont les postes de dépenses qui provoquent cette baisse ? Il y en a principalement six, mais leur impact est bien plus faible que pour un logement :
- Les charges de copropriété non récupérables : de 10 à 60 € par mois.
- La taxe foncière : variable, mais souvent entre un et deux mois de loyer.
- L’assurance PNO (Propriétaire Non Occupant) : une protection indispensable coûtant quelques dizaines d’euros par an.
- Les frais de gestion : si vous déléguez à une agence ou une plateforme.
- La provision pour vacance locative : même si elle est faible (2-3% en zone tendue), il est prudent de la prévoir.
- Les frais bancaires : si vous utilisez un compte dédié.
Comment évaluer si un emplacement est saturé ou en tension locative ?
La différence entre un bon et un excellent investissement se joue sur la capacité à anticiper la demande future. Une zone aujourd’hui intéressante pourrait-elle être saturée demain par de nouveaux immeubles avec parkings intégrés ? Inversement, un quartier aujourd’hui calme pourrait-il devenir une zone de tension locative extrême dans cinq ans ? Pour répondre à ces questions, il faut adopter une vision d’urbaniste et utiliser la méthode du « Double Entonnoir » : une analyse macro des projets de la ville, couplée à une analyse micro des signaux faibles sur le terrain.
L’analyse macro consiste à lire l’avenir du quartier dans les documents d’urbanisme. Les politiques municipales sont votre meilleur allié : la plupart des grandes villes cherchent à réduire la place de la voiture en surface, en piétonnisant les rues et en supprimant des places pour y mettre des pistes cyclables ou des espaces verts. Chaque place supprimée en voirie crée de la valeur pour votre parking privé. Un quartier où le Plan Local d’Urbanisme (PLU) autorise la construction de logements neufs sans obligation de créer suffisamment de parkings souterrains est une future zone de tension garantie.
L’analyse micro, elle, consiste à trouver les preuves de cette tension sur le terrain, en utilisant des outils à la portée de tous :
- Utiliser Google Street View comme une machine à remonter le temps : La fonction « historique » de Street View est un outil sous-estimé. Observez l’évolution d’une rue sur 5 ou 10 ans. La densification des commerces, la rénovation des façades, l’apparition de nouveaux immeubles sont des indicateurs d’un quartier qui se gentrifie et dont la demande de stationnement va exploser.
- Cartographier les générateurs de demande captive : Identifiez sur une carte les points qui créent un besoin impérieux de stationnement à moins de 200 mètres : hôpitaux, cabinets médicaux, écoles, gares RER sans parking-relais suffisant… Ces lieux garantissent un flux constant de locataires potentiels.
- Suivre les annonces sur 30 jours : Créez une alerte sur les sites d’annonces pour une zone de 500m. Notez le prix, la date de publication et la date de disparition des parkings. Vous obtiendrez ainsi le véritable temps moyen de location, un indicateur de tension bien plus fiable que n’importe quelle étude.
Cette approche est confirmée par les chiffres : une étude de l’INSEE révèle que 88 % des ménages disposant d’un emplacement de stationnement sont motorisés, contre seulement 39 % de ceux qui n’en disposent pas. Avoir un parking est donc un prérequis à la possession d’une voiture dans de nombreux cas, ce qui ancre durablement sa valeur.
À retenir
- Le rendement supérieur d’un parking provient de charges structurellement faibles, d’une absence de travaux et d’une fiscalité très avantageuse par rapport à l’immobilier d’habitation.
- La demande locative n’est pas une supposition ; elle se mesure objectivement via des analyses de terrain (observation, annonces-tests) et l’étude des plateformes spécialisées.
- Le seul chiffre qui compte est le rendement net-net. Sa maîtrise passe par un calcul rigoureux incluant charges, taxe foncière, assurance et fiscalité (TMI + prélèvements sociaux).
Comment calculer votre rendement locatif net après impôts, charges et vacance ?
Nous arrivons au cœur du réacteur : le calcul du rendement « net-net », ou « net de fiscalité ». C’est le chiffre final, celui qui vous indique ce que vous gagnez réellement, une fois que l’État, la copropriété et l’assureur ont pris leur part. Maîtriser ce calcul est la compétence la plus importante pour un investisseur, car elle permet de comparer objectivement différentes opportunités et de ne jamais surpayer un bien. Le processus est simple et se déroule en 5 étapes logiques.
- Étape 1 – Le Rendement Brut : C’est le chiffre de base, facile à calculer, mais trompeur. Formule : (Loyer annuel / Prix d’achat total avec frais de notaire) × 100.
- Étape 2 – Le Rendement Net de charges : On affine en déduisant toutes les charges d’exploitation. Formule : [(Loyer annuel – Charges de copropriété – Taxe foncière – Assurance PNO) / Prix d’achat total] × 100.
- Étape 3 – Choisir son régime fiscal : C’est l’étape stratégique. Vous avez le choix entre le Micro-foncier (si vos revenus fonciers totaux sont inférieurs à 15 000 €/an) qui offre un abattement forfaitaire de 30%, et le Régime réel, qui permet de déduire toutes vos charges réelles (y compris les intérêts d’emprunt si vous avez un crédit).
- Étape 4 – Calculer l’impôt : Le revenu foncier imposable (après abattement ou déduction) est ajouté à vos autres revenus et taxé à votre Taux Marginal d’Imposition (TMI : 0%, 11%, 30%, 41% ou 45%). À cela s’ajoutent les 17,2% de prélèvements sociaux, qui sont incontournables.
- Étape 5 – Le Rendement Net-Net : Le graal. C’est le rendement net de charges, duquel on soustrait les impôts et prélèvements. Formule : [(Loyer annuel – Toutes les charges – Impôts – Prélèvements sociaux) / Prix d’achat total] × 100.
Le choix du régime fiscal est crucial pour optimiser votre rendement. Le tableau suivant synthétise les points clés pour vous aider à décider.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Seuil d’application | Revenus fonciers < 15 000 € par an | Revenus > 15 000 € ou option volontaire |
| Abattement / Déduction | Abattement forfaitaire de 30% | Déduction des charges réelles (taxe foncière, intérêts emprunt, frais gestion) |
| Simplicité déclarative | Très simple : une case à remplir | Complexe : formulaire 2044 détaillé |
| Durée d’engagement | Pas d’engagement, réversible chaque année | Obligatoire pendant 3 ans |
| Intérêt selon profil | Optimal si vos charges réelles sont < 30% des loyers | Optimal si vos charges réelles sont > 30% ou si vous avez un crédit en cours |
| Prélèvements sociaux | 17,2% maintenus | 17,2% maintenus |
En suivant cette méthodologie chiffrée, l’objectif d’un rendement net de 8% n’est plus une promesse marketing, mais le résultat prévisible d’un investissement bien mené. L’étape suivante consiste à passer de la théorie à la pratique en analysant des annonces réelles avec cette grille de lecture.