
Contrairement à l’idée reçue, acheter un bien immobilier « évolutif » ne se résume pas à acheter « plus grand ». La clé pour un jeune couple est d’investir dans la flexibilité spatiale : une pièce joker modulable a plus de valeur qu’une chambre vide. Le véritable enjeu est d’arbitrer intelligemment entre centre-ville et périphérie en calculant le coût total de possession sur 15 ans, qui inclut les frais de transport et de garde d’enfants futurs. C’est cette vision prospective qui prévient une revente prématurée et coûteuse.
Pour un jeune couple de primo-accédants, l’achat de la résidence principale est une étape de vie majeure, l’aboutissement d’un projet et le début d’une nouvelle histoire. La question centrale qui se pose est souvent celle de la surface. Faut-il opter pour un T2 cosy, parfait pour les premières années, ou viser directement un T3, voire un T4, en prévision de la famille qui s’agrandira ? Cette interrogation, bien que légitime, masque souvent une problématique plus profonde. On se concentre sur le « combien de pièces », en oubliant le « comment ces pièces vont vivre ».
La pensée conventionnelle pousse à une vision quantitative : plus de mètres carrés équivaut à plus de sécurité pour l’avenir. Pourtant, de nombreux couples se retrouvent à revendre leur bien cinq à sept ans après leur achat, souvent après l’arrivée du deuxième enfant. Ce n’est pas toujours la surface brute qui est en cause, mais la rigidité du logement et les contraintes de son environnement, qui ne s’adaptent pas aux nouveaux rythmes de vie. Le coût de ce déménagement forcé n’est pas seulement financier, il est aussi émotionnel et logistique.
Mais si la véritable clé n’était pas la taille, mais la flexibilité spatiale et financière ? Et si le choix le plus intelligent n’était pas d’acheter le plus grand possible, mais d’investir dans un bien dont la structure et la localisation permettent une adaptation en douceur ? Cet article propose une approche prospective. Nous allons déconstruire les erreurs communes pour vous donner les outils d’un arbitrage éclairé, en analysant la surface nécessaire, les configurations de pièces intelligentes, le dilemme centre-ville/périphérie et le timing idéal de votre acquisition.
Ce guide est conçu pour vous aider à transformer votre premier achat en un investissement durable, capable d’accompagner votre famille pendant les 15 prochaines années. Découvrez la structure de notre analyse pour faire le choix le plus pérenne.
Sommaire : Choisir sa résidence principale pour qu’elle s’adapte à l’évolution de la famille
- Pourquoi les couples sous-estiment la surface nécessaire et revendent après 2 enfants ?
- Comment calculer les m² nécessaires pour un couple avec 2 enfants à venir ?
- T3 avec bureau en télétravail ou T4 classique : le bon choix post-Covid
- L’erreur qui force à déménager : acheter en centre-ville avant l’arrivée des enfants
- Quand acheter sa résidence principale : avant ou après l’arrivée du premier enfant ?
- Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
- Pourquoi un 50 m² bien situé vaut mieux qu’un 70 m² en périphérie pour la revente ?
- Quelles sont les 7 erreurs de débutant qui coûtent 15 000 € lors d’un premier achat ?
Pourquoi les couples sous-estiment la surface nécessaire et revendent après 2 enfants ?
L’une des principales raisons d’une revente prématurée est un biais de projection courant : les couples achètent pour leur vie à deux, en sous-estimant l’impact spatial d’un, puis deux enfants. Ce n’est pas seulement une question de chambre supplémentaire. L’arrivée d’un enfant reconfigure l’intégralité du logement : l’espace de jeu envahit le salon, le matériel de puériculture sature l’entrée, et le besoin de rangement devient exponentiel. Une étude révèle que l’arrivée d’un nouveau membre dans le foyer augmente le besoin en surface de 10 m² supplémentaires en moyenne.
Ce phénomène est particulièrement marqué dans les grandes métropoles. Hervé Hatt, expert chez Meilleurtaux, le résume sans détour : « Au deuxième enfant, on quitte la capitale ». Cette observation, basée sur l’analyse des déménagements, illustre un point de rupture. Le premier enfant peut souvent s’accommoder d’un espace réduit, mais le second cristallise le manque de place et l’inadéquation du bien. Le T3 qui semblait parfait se révèle soudainement exigu, bruyant et sans possibilité d’isolement, poussant les familles vers un déménagement inévitable et coûteux.
La sous-estimation n’est pas seulement spatiale, elle est aussi fonctionnelle. On oublie qu’un adolescent n’a pas les mêmes besoins qu’un nourrisson. L’espace doit évoluer pour offrir des zones d’intimité, de travail et de loisirs distinctes. Un logement qui ne peut offrir cette flexibilité spatiale devient une source de tension. La revente n’est alors plus un choix, mais une nécessité pour préserver l’harmonie familiale, un constat qui souligne l’importance d’anticiper ces besoins bien au-delà de la simple addition d’une chambre.
Comment calculer les m² nécessaires pour un couple avec 2 enfants à venir ?
Anticiper la surface nécessaire ne relève pas de la divination, mais d’un calcul prospectif. Il faut dépasser la simple notion de « nombre de chambres » pour penser en termes d’espaces de vie fonctionnels. La législation française offre une première base : un logement décent doit proposer au minimum 14 m² par habitant pour les quatre premiers occupants. Pour une famille de quatre, cela représente une surface minimale théorique de 56 m².
Cependant, ce seuil légal ne garantit pas le confort sur 15 ans. Une projection réaliste doit intégrer les différents usages de l’habitat. Une étude de cas sur la surface idéale pour une famille de 4 personnes recommande la répartition suivante pour un confort optimal :
- Un salon / salle à manger d’au moins 20 m² pour accueillir vie sociale et familiale.
- Une cuisine fonctionnelle de 7 m² minimum.
- Deux chambres d’enfants d’environ 12 m² chacune, pour permettre l’ajout d’un bureau à l’adolescence.
- Une salle de bain de 4 m².
Ce calcul mène à une surface utile d’environ 55 m², proche du minimum légal. Mais pour une évolutivité sur le long terme, intégrant télétravail, zones de jeu et rangements, une surface comprise entre 80 et 100 m² est bien plus pertinente. Cet espace additionnel n’est pas un luxe, mais la garantie de ne pas se sentir à l’étroit et de pouvoir reconfigurer le logement au fil des âges de vos enfants.
T3 avec bureau en télétravail ou T4 classique : le bon choix post-Covid
La généralisation du télétravail a rebattu les cartes de l’agencement idéal. La question n’est plus seulement « combien de chambres ? », mais « où vais-je pouvoir travailler au calme ? ». Face à ce besoin, le match se joue souvent entre un grand T3 avec un espace bureau dédié et un T4 plus classique. La réponse n’est pas universelle et dépend du concept de flexibilité spatiale. Un T4 avec quatre pièces cloisonnées peut s’avérer moins adaptable qu’un T3 très bien pensé.
L’atout maître d’un logement évolutif est ce que l’on peut appeler « l’espace joker » : une zone qui n’est pas initialement une chambre, mais qui peut le devenir. Il peut s’agir d’un grand bureau, d’une salle de jeu, ou même d’un coin d’un vaste séjour. Ce type d’espace offre une polyvalence précieuse. Avant l’arrivée du premier enfant, il sert de bureau confortable. Avec un nourrisson, il peut rester un bureau. Avec un deuxième enfant, il peut être transformé en chambre à moindre coût, sans avoir à déménager. C’est l’antithèse de la « chambre d’amis » qui reste vide 95% du temps.
Ce schéma illustre parfaitement comment un grand séjour peut intégrer un espace de travail modulable sans pour autant sacrifier le volume de la pièce de vie. C’est cette modularité qui fait la valeur d’un bien sur le long terme.
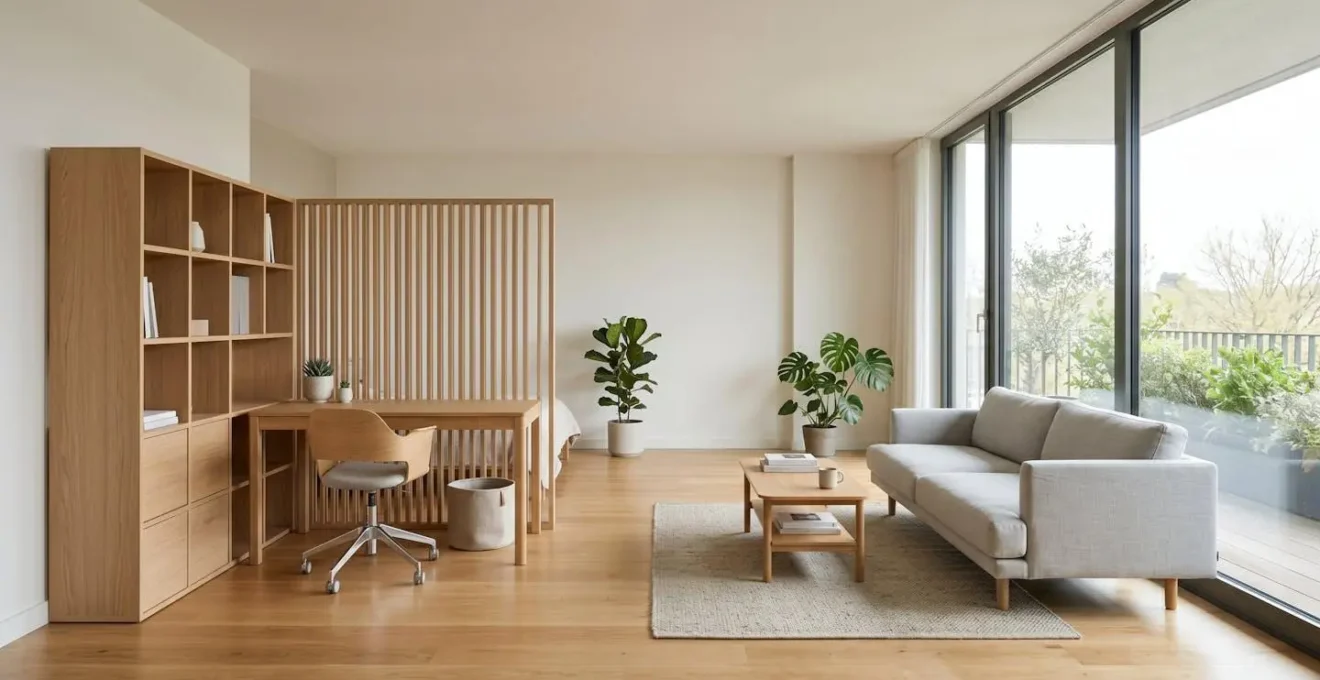
Choisir un T3 avec un séjour de plus de 30 m² peut donc être plus stratégique qu’un T4 avec des pièces de 10 m² chacune. Le grand volume permet de créer, puis de faire évoluer les espaces de vie et de travail. Un T3+ (avec un espace joker) est souvent la solution la plus intelligente pour un primo-accédant qui anticipe l’avenir sans vouloir sur-investir dans des mètres carrés inutilisés pendant des années.
L’erreur qui force à déménager : acheter en centre-ville avant l’arrivée des enfants
Pour un jeune couple sans enfant, le centre-ville est souvent synonyme de vie idéale : proximité des restaurants, des lieux culturels, et trajets domicile-travail réduits. L’achat d’un appartement, même plus petit, dans un quartier animé semble un investissement sûr. C’est une vision à court terme qui peut se transformer en piège financier une fois la famille agrandie. Le « coût total de possession » d’un bien ne se limite pas au remboursement du prêt et aux charges ; il inclut des dépenses qui explosent avec des enfants.
En centre-ville, les surcoûts cachés apparaissent rapidement : places en crèche rares et chères, besoin d’un véhicule plus grand pour les week-ends (avec un coût de stationnement prohibitif), et surtout, le prix au mètre carré qui rend toute extension impossible. La périphérie, souvent perçue comme un renoncement, devient alors un choix stratégique. Certes, les transports quotidiens peuvent représenter un budget, mais ce coût doit être mis en balance avec les économies réalisées ailleurs. Une étude Ipsos montre que le budget mobilité mensuel en périurbain est plus élevé, mais ce surcoût est souvent largement compensé par un prix d’achat inférieur de 30 à 50%.
L’arbitrage prospectif consiste à modéliser ces deux scénarios de vie non pas aujourd’hui, mais à un horizon de 10 ans. Quel sera le coût des nounous, des activités extrascolaires, de la cantine et des transports dans chaque zone ? Acheter en première couronne, à proximité d’une ligne de transport en commun efficace, peut offrir un bien plus grand avec jardin pour le même budget mensuel global qu’un appartement en hypercentre. C’est ce calcul qui permet d’éviter de devoir « fuir » la ville à l’arrivée du deuxième enfant, un phénomène bien connu des experts.
Quand acheter sa résidence principale : avant ou après l’arrivée du premier enfant ?
Le timing de l’achat est une question aussi cruciale que la nature du bien. Faut-il se lancer avant la naissance du premier enfant pour avoir le temps de s’installer, ou attendre pour mieux cerner ses besoins ? D’un point de vue purement financier, la réponse est claire : acheter avant l’arrivée de l’enfant est presque toujours plus avantageux.
La raison principale réside dans le calcul de la capacité d’emprunt par les banques. Celles-ci évaluent le « reste à vivre » du foyer après déduction de la future mensualité de prêt. Pour un couple, ce reste à vivre minimum est souvent fixé autour de 2 000 €. Or, les banques majorent ce seuil pour chaque enfant à charge. Une étude sur le sujet révèle que les établissements financiers exigent en moyenne 500 € supplémentaires de reste à vivre par enfant. Concrètement, un enfant « coûte » une part de votre capacité d’emprunt et réduit le montant maximal que vous pouvez obtenir.
D’autres facteurs financiers plaident pour un achat anticipé :
- Stabilité des revenus : Acheter avec deux salaires pleins et stables est idéal. Si l’un des conjoints envisage un congé parental, la banque ne prendra pas en compte ses revenus (sauf si le retour à l’emploi est imminent), diminuant drastiquement le budget.
- Assurance emprunteur : Souscrire une assurance de prêt avant une grossesse est plus simple. Une grossesse peut être considérée comme un « risque » par certains assureurs, entraînant des questionnaires de santé plus complexes, voire des surprimes ou des exclusions de garanties.
- Niveau de stress : Gérer un projet d’achat immobilier, des travaux et un déménagement avec un nouveau-né est une source de fatigue et de stress considérable. Anticiper permet de vivre ces étapes plus sereinement.
Acheter « avant » permet donc de sécuriser un budget plus élevé et de meilleures conditions de financement. Cela demande une capacité de projection plus importante, mais c’est un pari stratégique gagnant sur le plan financier.
Comment créer une chambre de 9 m² avec une verrière et une cloison alvéolaire pour 2 500 € ?
La transformation d’un « espace joker » en chambre d’enfant est la concrétisation de la flexibilité d’un logement. L’objectif est de créer une nouvelle pièce fonctionnelle et agréable, sans se lancer dans des travaux lourds et coûteux. Pour qu’une pièce soit légalement considérée comme une chambre, elle doit respecter certains critères. Le décret n°2002-120 fixe une surface minimale de 9 m² avec une hauteur sous plafond de 2,20 m, et la pièce doit disposer d’une ouverture sur l’extérieur (fenêtre).
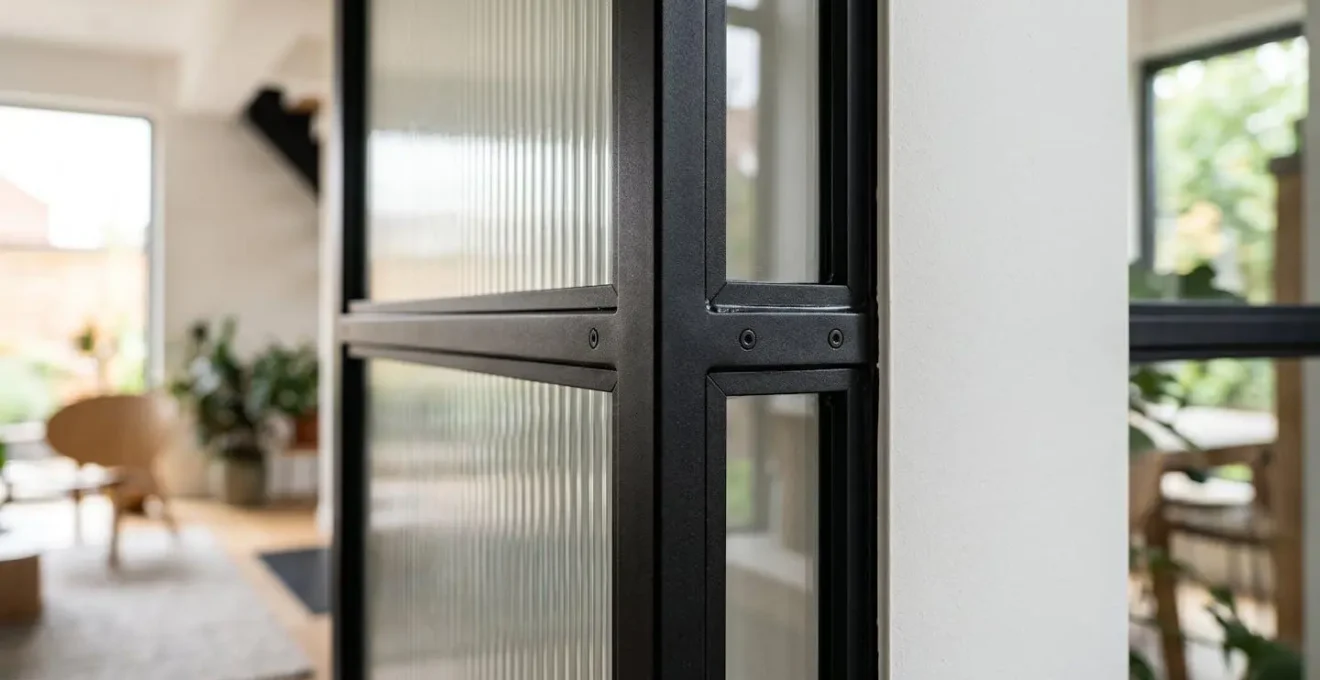
Si votre espace joker (grand bureau, partie d’un double séjour) dispose déjà d’une fenêtre et de la surface requise, la création d’une chambre devient simple et abordable. La solution la plus élégante et efficace est l’installation d’une cloison légère couplée à une verrière d’atelier. La cloison, souvent en plaques de plâtre sur une structure métallique ou en panneaux alvéolaires, assure l’isolation phonique et visuelle. La verrière, quant à elle, permet de conserver la luminosité et une sensation d’espace, évitant l’effet « placard » d’une pièce aveugle.
Le budget pour une telle opération est maîtrisé. Voici une estimation pour une chambre de 9 m² :
- Cloison alvéolaire ou placostil : environ 500 € pour les matériaux (plaques, rails, isolant, enduit).
- Verrière d’intérieur en kit : les modèles standards se trouvent entre 800 € et 1 500 €.
- Main d’œuvre : comptez entre 500 € et 1 000 € pour la pose par un artisan.
Pour un budget total d’environ 2 500 €, il est donc tout à fait possible de créer une véritable chambre supplémentaire. Cette opération de « revalorisation passive » augmente la valeur et la fonctionnalité de votre bien pour un coût bien inférieur à celui d’un déménagement.
Pourquoi un 50 m² bien situé vaut mieux qu’un 70 m² en périphérie pour la revente ?
Dans l’équation de l’achat évolutif, la capacité à revendre facilement et sans perte est un paramètre de sécurité essentiel. Un jeune couple peut se tromper dans ses projections, et la liquidité du bien – sa capacité à être vendu rapidement à un bon prix – devient alors une assurance. C’est ici que l’adage « l’emplacement, l’emplacement, l’emplacement » prend tout son sens. Un bien plus petit mais situé dans une zone très demandée sera toujours plus liquide qu’un bien plus grand dans un secteur isolé.
Le marché immobilier est cyclique, et réaliser une plus-value n’est jamais garanti. Des données du Ministère de la Transition écologique indiquent que pour les biens revendus en 2021, dans près d’un tiers des cas, le prix de vente était inférieur au prix d’achat actualisé. Les biens les plus touchés sont ceux achetés au sommet d’un cycle de prix et situés dans des zones moins attractives. À l’inverse, un emplacement central ou en première couronne très bien desservie agit comme un amortisseur de crise. Le bassin d’acheteurs potentiels (jeunes actifs, étudiants, investisseurs) y est beaucoup plus large et constant, garantissant une demande soutenue même lorsque le marché se tend.
Le potentiel de revalorisation passive est donc supérieur pour le 50 m² bien situé. Sa valeur est portée par le dynamisme de son quartier (nouveaux commerces, rénovation urbaine, arrivée d’une ligne de transport) et non uniquement par ses qualités intrinsèques. Le 70 m² en périphérie lointaine, lui, dépendra beaucoup plus de l’état général du marché et sera en concurrence avec de nombreux autres biens similaires, ce qui peut tirer les prix vers le bas en cas de besoin de vente rapide.
À retenir
- La flexibilité prime sur la surface : un bien avec un « espace joker » modulable est plus évolutif qu’un appartement plus grand mais rigide.
- L’arbitrage centre/périphérie doit se baser sur le « coût total de possession » à 10 ans, incluant transport, garde d’enfants et services.
- Acheter avant l’arrivée d’un enfant permet de sécuriser une capacité d’emprunt plus élevée et de meilleures conditions de financement.
Quelles sont les 7 erreurs de débutant qui coûtent 15 000 € lors d’un premier achat ?
Le chemin vers la propriété est semé d’embûches, et certaines erreurs de débutant peuvent coûter très cher. Au-delà des grands choix stratégiques, une vigilance de tous les instants est requise sur les aspects techniques et administratifs. Une dépense imprévue de 15 000 € peut faire dérailler un budget et transformer le rêve en cauchemar. Voici les pièges les plus courants à éviter absolument.
Premièrement, ne pas éplucher les trois derniers procès-verbaux d’assemblée générale de la copropriété est une faute grave. C’est dans ces documents que se cachent les gros travaux votés mais pas encore payés (ravalement de façade, réfection de la toiture…). Vous pourriez devenir propriétaire et recevoir un appel de fonds de plusieurs milliers d’euros quelques semaines plus tard. L’une de ces erreurs fréquentes est de se focaliser sur le taux du prêt en oubliant de négocier l’assurance emprunteur. Faire jouer la concurrence via une délégation d’assurance peut vous faire économiser plus qu’un dixième de point sur votre taux, ce qui représente des milliers d’euros sur la durée du prêt.
La visite ne doit pas être une simple promenade, mais une véritable inspection. Testez la pression de l’eau, demandez l’âge du chauffe-eau, traquez les traces d’humidité derrière les meubles. Enfin, l’erreur la plus coûteuse est de sous-estimer le budget des travaux de mise en conformité « invisibles » : un tableau électrique à refaire, une installation au gaz non conforme, ou le remplacement de fenêtres simple vitrage sont des postes de dépenses qui se chiffrent rapidement et qui sont non-négociables pour votre sécurité et votre confort.
Votre plan d’action pour un audit d’achat sécurisé
- Analyse documentaire : exigez et lisez les 3 derniers PV d’AG, le règlement de copropriété et le carnet d’entretien de l’immeuble.
- Inspection technique : durant la contre-visite, testez tous les robinets, les interrupteurs, les volets, et inspectez la VMC, le tableau électrique et le chauffe-eau.
- Chiffrage des travaux : faites-vous accompagner par un artisan ou un architecte pour estimer le coût des travaux de rafraîchissement et de mise aux normes.
- Validation financière : ne vous contentez pas de l’accord de principe. Validez votre plan de financement complet, incluant les frais de notaire, les frais de dossier et une enveloppe pour les imprévus.
- Vérification de l’environnement : visitez le quartier à différents moments de la journée et de la semaine pour évaluer les nuisances sonores et la vie de quartier.
Pour mettre en pratique ces conseils, l’étape suivante consiste à modéliser ces scénarios avec un conseiller financier pour valider votre capacité d’emprunt prospective et définir un cahier des charges précis pour votre recherche.