
En 2026, un dossier de prêt immobilier doit permettre à la banque d’évaluer la capacité de remboursement de l’emprunteur : revenus vérifiables, charges identifiées, projet cohérent, apport et garantie appréciés au cas par cas. Un CDI peut faciliter la lecture de la stabilité des ressources, mais aucun statut professionnel ni pourcentage d’apport ne garantit l’accord. En France, les règles du Haut Conseil de stabilité financière (HCSF) encadrent notamment le taux d’effort et la durée ; l’établissement conserve une appréciation individuelle de la solvabilité.
Les sources citées dans cet article ne permettent pas d’établir quelle banque prête le plus facilement à profil identique. La démarche utile consiste à distinguer une règle commune, la solidité des pièces produites et les conditions des offres réellement obtenues.
Quelles règles et preuves pèsent réellement dans la décision bancaire ?
Selon les règles du HCSF, le taux d’effort ne doit en principe pas dépasser 35 % et la durée maximale du crédit est généralement de 25 ans, hors cas de différé admissible. Le HCSF prévoit une marge de flexibilité, plafonnée à 20 % de la production trimestrielle des établissements et soumise à des règles de répartition : elle ne constitue donc pas un droit individuel au dépassement.
La banque vérifie la situation financière au-delà de ce calcul : revenus, épargne, dépenses, dettes, ainsi que les informations pertinentes du Fichier des incidents de remboursement des crédits aux particuliers (FICP). Respecter le plafond réglementaire est une condition importante, pas une décision de financement.
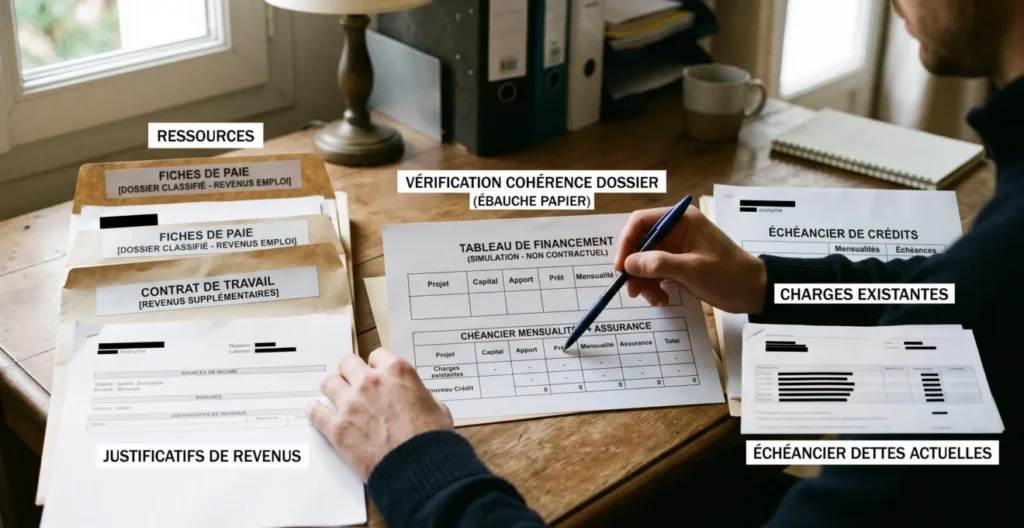
Pour distinguer ce qui est prouvé de ce qui reste à examiner, utilisez cette grille de préparation. Elle représente une méthode éditoriale de vérification, non un barème bancaire universel.
| Niveau de contrôle | Pièce ou donnée | Interprétation et suite |
|---|---|---|
| Cadre HCSF | Simulation comprenant mensualité, assurance et autres emprunts ; durée envisagée | Si le calcul dépasse le cadre ordinaire, revoir le plan ; ne pas présumer de l’usage d’une exception. |
| Solvabilité documentée | Justificatifs de revenus, relevé des charges et échéanciers des dettes | Des pièces cohérentes permettent l’examen ; des écarts appellent des explications ou un nouveau chiffrage. |
| Appréciation individuelle | Apport disponible, situation du projet et conditions de garantie | L’établissement ou le garant peut demander des compléments puis accepter ou refuser. |
Si les pièces sont absentes ou que le montant de l’assurance n’est pas encore connu, le dossier est non évalué sur ce point, et non automatiquement refusé. Rassemblez les éléments manquants avant de tirer une conclusion. Si les simulations restent incompatibles avec le budget, réexaminez le montant emprunté et les conditions envisagées. Une première simulation, comme celle accessible depuis le site de SG, peut aider à préparer cette démarche. Elle permet d’explorer un scénario de financement, mais ne remplace ni la vérification des justificatifs ni la décision de la banque.
CDI, indépendant, primo-accédant : quels éléments documenter ?
Les profils professionnels ne sont pas classés par une règle nationale donnant priorité au CDI. Pour un salarié, ce sont les ressources justifiables et les charges qui éclairent l’examen ; pour une personne indépendante, l’enjeu pratique est de rendre lisibles la régularité et le niveau des revenus. Ces repères décrivent une manière de présenter son dossier, pas des taux d’acceptation démontrés pour chaque statut.
Un organisme de caution peut aussi analyser la situation professionnelle, l’endettement et l’apport. Il importe de distinguer l’étude de crédit par la banque de l’examen de la garantie : une demande complémentaire de la caution ne prouve pas, à elle seule, une impossibilité d’emprunter.
Les données agrégées décrivent le marché sans créer de minimum obligatoire. D’après les statistiques de crédit d’août 2026 publiées par la Banque de France, la durée initiale moyenne des prêts aux primo-accédants était de 23 ans et 10 mois ; le taux moyen des nouveaux crédits à l’habitat, hors renégociations, était de 3,32 %. Ces moyennes ne sont ni des conditions proposées à un candidat donné ni un taux d’accord.
Dans son « Panorama des prêts à l’habitat des ménages — juillet 2026 », la Banque de France fait état d’un emprunt moyen de 183 000 € et d’un apport moyen de 34 000 €. Leur portée est descriptive : il serait incorrect d’en déduire qu’il faut cet apport pour être financé, ou que cette somme suffit dans chaque situation.
Pour un achat de résidence principale, un primo-accédant peut également examiner les conditions du prêt à taux zéro (PTZ). Ce dispositif complète un autre prêt sous conditions ; il ne remplace ni l’analyse de solvabilité ni la vérification de l’éligibilité du logement et de l’emprunteur. La SG présente notamment le PTZ parmi ses solutions de financement immobilier. Pour un premier achat, cet exemple illustre l’intérêt de vérifier les prêts complémentaires mobilisables : demandez si votre opération est éligible et comment leurs remboursements s’articuleraient avec ceux du prêt principal. La présence du dispositif dans une gamme bancaire ne garantit pas son attribution.
Dans chaque cas, la question pertinente est donc : quelles ressources et quelles charges puis-je justifier sur une période cohérente ? Lorsque leur lecture est incomplète, il est plus utile d’expliquer les variations que de revendiquer un « profil idéal ».
Quelle banque solliciter et comment comparer sans faux classement ?
Aucune enseigne ne peut être présentée comme la plus accessible à tous les acquéreurs sans résultats comparables d’acceptation, à profils, projets et périodes identiques. En revanche, vous pouvez mettre plusieurs établissements en concurrence et comparer des propositions effectivement reçues. L’article intitulé « obtenir un crédit immobilier » explique le rôle des documents et du taux annuel effectif global (TAEG) dans cette démarche.
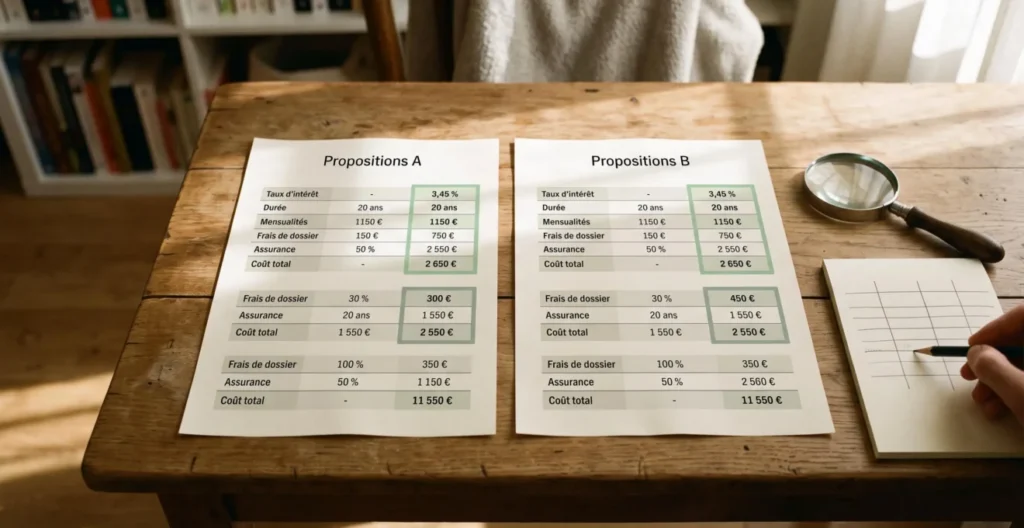
Demandez une fiche d’information standardisée européenne (FISE) et les éléments de l’offre permettant de confronter les conditions à montant emprunté, durée, projet et période de validité comparables. Si vous recevez une proposition de la Société Générale (SG) et celle d’un autre établissement, commencez par vérifier qu’elles financent la même opération avec un apport identique. Un montant emprunté plus faible ou une durée plus longue peut expliquer une mensualité inférieure sans traduire un crédit moins coûteux.
| Critère | Où chercher la preuve | Comment décider | Si l’information manque |
|---|---|---|---|
| Coût global et TAEG | FISE et offre écrite | Comparer les coûts sur une base identique, pas les seuls taux nominaux | Demander le document détaillé |
| Assurance et garantie | Conditions d’assurance et frais de garantie | Identifier inclusions, coût et conditions applicables | Ne pas supposer un coût nul |
| Durée et mensualités | Échéancier et simulation | Vérifier la soutenabilité pour le ménage | Faire préciser la mensualité complète |
| Conditions particulières | Offre et clauses de remboursement anticipé | Comparer les obligations et contraintes réellement stipulées | Différer la comparaison de ce point |
Si deux propositions ont des hypothèses identiques et des informations complètes, elles peuvent être départagées selon leur coût et leurs clauses. Si l’une comporte une garantie ou une assurance encore indéterminée, le TAEG ou la mensualité affichés ne suffisent pas à conclure sur tous les aspects. Si aucune offre n’est obtenue, comparer les publicités ne renseigne pas sur la probabilité réelle d’acceptation : sollicitez d’autres établissements ou revoyez les caractéristiques du financement.
Quelles pièces préparer avant de déposer un dossier ?
Préparez un dossier qui permette de suivre le raisonnement financier, sans chercher à deviner les préférences supposées de chaque banque. Les pièces exactes varient selon le projet et la situation ; une liste générale n’est pas une liste contractuelle exhaustive.
- Ressources : justificatifs adaptés au statut professionnel et explication des revenus variables, s’il y en a.
- Charges : échéanciers des prêts en cours, dépenses régulières pertinentes et engagements financiers.
- Projet : prix, somme recherchée, durée envisagée et simulation comprenant l’assurance.
- Apport : justificatifs de l’épargne mobilisable et montant effectivement disponible.
- Points incertains : frais, garantie et informations que le prêteur doit encore confirmer.
À titre d’exemple, SG mentionne sur sa page consacrée aux financements des justificatifs tels que les bulletins de salaire, l’avis d’imposition et les tableaux d’amortissement des crédits en cours. Cette liste générale doit être adaptée à votre statut et à votre projet : faites confirmer les pièces nécessaires à l’étude de votre prêt immobilier.
Réunir ces éléments dans un tableau daté peut faciliter les échanges, sans créer de droit à l’accord. Une ressource non justifiée ne doit pas être présentée comme acquise ; une pièce manquante appelle une demande précise. Pour approfondir cette préparation, consultez notre guide pour préparer un dossier de crédit immobilier.
Commencez par une simulation financière cohérente, puis sollicitez plusieurs prêteurs avec le même scénario. Vous pourrez alors comparer leurs réponses réelles plutôt que rechercher une banque réputée « facile » sur la seule base de témoignages ou de généralités.