
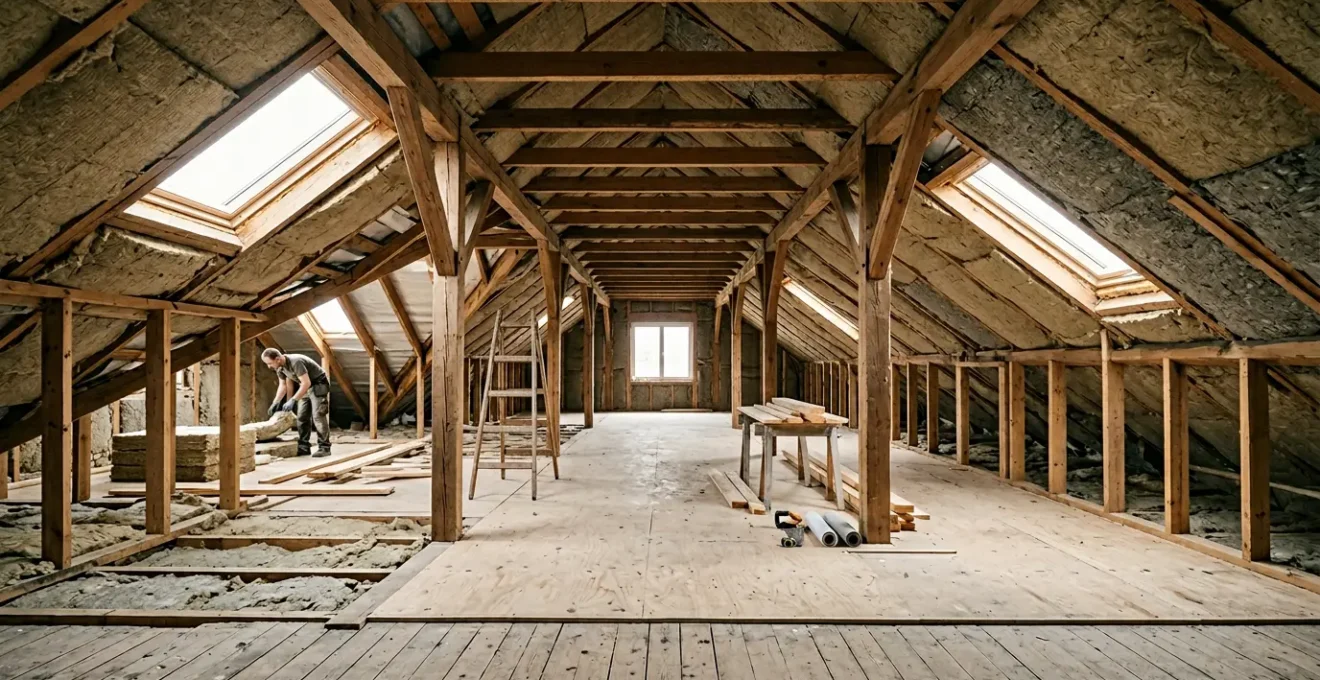
Avec 5 000 €, l’isolation des combles est le seul investissement offrant un retour sur investissement inférieur à 5 ans, rendant toute autre priorité financièrement illogique.
- Un euro investi dans les combles est deux fois plus rentable qu’un euro investi dans les murs.
- L’arbitrage entre les isolants (laine de verre vs ouate) se joue plus sur le confort d’été et la durabilité que sur le coût d’achat initial.
- Omettre la VMC est un risque financier qui peut annuler les bénéfices de l’isolation en créant de l’humidité.
Recommandation : Allouez 80% de votre budget (4 000 €) à l’isolation des combles perdus avec un isolant à fort déphasage, et 20% (1 000 €) à l’installation d’une VMC hygroréglable pour sécuriser votre investissement.
Face à une facture énergétique qui s’alourdit, l’idée d’investir dans l’isolation devient une évidence. Pourtant, avec un budget défini de 5 000 €, la question n’est plus de savoir s’il faut isoler, mais comment allouer ce capital pour un impact maximal et immédiat. Beaucoup de propriétaires se perdent dans la comparaison des matériaux, les détails des aides ou les débats entre isolation par l’intérieur ou l’extérieur, oubliant l’essentiel : la rentabilité. Votre budget n’est pas une simple dépense, c’est un investissement qui doit générer le meilleur rendement possible.
La plupart des guides se contentent de lister les options. Cet article adopte une approche radicalement différente, celle d’un investisseur. Nous n’allons pas parler d’isolation comme d’un projet de construction, mais comme un placement financier. Chaque euro de vos 5 000 € sera analysé sous l’angle du retour sur investissement (ROI). L’objectif est de vous fournir une feuille de route hiérarchisée, où chaque décision est justifiée non pas par des préférences techniques, mais par des chiffres et une logique de rentabilité implacable. Nous allons démontrer pourquoi une seule stratégie s’impose pour atteindre et même dépasser les 600 € d’économies annuelles.
Pour structurer cette analyse et vous guider pas à pas dans cette prise de décision financière, cet article est organisé autour des arbitrages clés. Chaque section répond à une question précise pour vous permettre de construire votre plan d’action optimal et de transformer cette dépense en l’un de vos investissements les plus profitables.
Sommaire : La feuille de route pour investir 5 000 € dans l’isolation la plus rentable
- Pourquoi 1 € investi dans les combles économise 2 fois plus qu’1 € dans les murs ?
- Laine de verre à 20 €/m² ou ouate de cellulose à 35 €/m² : le bon arbitrage
- ITE à 180 €/m² ou ITI à 60 €/m² : quelle solution pour votre maison
- L’erreur qui crée de l’humidité : isoler sans installer de VMC
- Quand isoler vos combles pour bénéficier des meilleures conditions de pose ?
- Pourquoi isoler les combles réduit votre facture de chauffage de 25% immédiatement ?
- Pourquoi votre isolation neuve ne réduit la facture que de 15% au lieu de 30% attendus ?
- Comment passer de la classe E à C avec 8 000 € de travaux pour vendre 20 000 € plus cher ?
Pourquoi 1 € investi dans les combles économise 2 fois plus qu’1 € dans les murs ?
En matière d’investissement, le premier principe est d’allouer son capital là où le rendement est le plus élevé. En rénovation énergétique, ce principe désigne sans équivoque les combles perdus. La chaleur monte, un principe physique simple aux conséquences financières lourdes. Dans une maison mal isolée, selon l’ADEME, les déperditions d’énergie par le toit représentent 25 à 30% de la facture de chauffage. C’est la fuite la plus importante, et donc, logiquement, la réparation la plus rentable.
Mais l’argument décisif est celui du coût d’opportunité. Avec un budget fixe de 5 000 €, vous devez arbitrer : couvrir une grande surface peu chère ou une petite surface très chère ? L’isolation des combles perdus par soufflage est techniquement simple, rapide et donc économique. À l’inverse, l’isolation des murs, même par l’intérieur (ITI), est plus coûteuse au mètre carré et plus complexe à mettre en œuvre. La comparaison du retour sur investissement est sans appel.
Ce tableau comparatif illustre l’efficacité financière d’une allocation de capital ciblée sur les combles par rapport à une tentative d’isolation des murs avec le même budget, comme le prouve cette analyse des coûts d’isolation.
| Critère | Isolation combles perdus (5000€) | Isolation partielle murs ITI (5000€) |
|---|---|---|
| Surface couverte | 80-100 m² | 30-40 m² |
| Coût moyen au m² | 20-70 €/m² | 60 €/m² (ITI) |
| Économies annuelles estimées | 450-600 €/an | 200-300 €/an |
| ROI (retour sur investissement) | 3-5 ans | 8-12 ans |
| Impact surface habitable | Aucun | Réduction 5-10 cm par mur |
Les chiffres parlent d’eux-mêmes. Pour un même euro investi, l’isolation des combles génère deux fois plus d’économies annuelles et est rentabilisée presque trois fois plus vite. De plus, elle ne grignote pas votre surface habitable. D’un point de vue purement ROIste, la question n’est même pas posée : la quasi-totalité de votre budget doit être fléchée vers les combles.
Laine de verre à 20 €/m² ou ouate de cellulose à 35 €/m² : le bon arbitrage
Une fois la priorité stratégique établie – les combles – l’arbitrage tactique des matériaux se présente. Le choix se résume souvent à un duel entre la laine de verre, économique et connue, et la ouate de cellulose, plus chère mais réputée plus performante. Pour un investisseur, la question n’est pas « laquelle est la meilleure ? » mais « laquelle offre le meilleur rendement ajusté au risque sur le long terme ? ». Le prix d’achat seul est un mauvais indicateur.
Il faut analyser le coût total de possession, qui inclut des facteurs souvent négligés comme le confort d’été et la durabilité. C’est là que la notion de déphasage thermique entre en jeu. Il s’agit du temps que met la chaleur à traverser l’isolant. Un bon déphasage protège votre maison des surchauffes estivales, un bénéfice non négligeable qui évite le recours à une climatisation coûteuse. De même, la stabilité de l’isolant dans le temps (sa résistance au tassement) garantit que la performance initiale se maintient sur 10, 15 ou 20 ans.
Le tableau suivant, basé sur des données de comparaison comme celles fournies par des guides spécialisés, met en lumière les éléments clés de cet arbitrage financier.
| Caractéristique | Laine de verre | Ouate de cellulose |
|---|---|---|
| Prix fourniture (hors pose) | 13-30 €/m² | 25-45 €/m² |
| Conductivité thermique (λ) | 0,032-0,046 W/m.K | 0,038-0,043 W/m.K |
| Déphasage thermique | 4-6 heures | 10-12 heures |
| Durabilité / Tassement | Tassement progressif (-20% en 10 ans) | Stable dans le temps |
| Pose DIY | Facile (panneaux/rouleaux) | Complexe (nécessite soufflage) |
| Confort d’été | Moyen | Excellent |
L’analyse ROIste est la suivante : la ouate de cellulose, bien que plus chère à l’achat, offre un double dividende. Le premier est le confort d’été (déphasage double), qui se traduit par des économies de climatisation. Le second est la durabilité (pas de tassement), qui garantit la pérennité de votre investissement. La laine de verre, moins chère, peut voir sa performance se dégrader, ce qui érodera votre ROI au fil du temps. Pour un budget de 5 000 €, le surcoût de la ouate est souvent absorbable et représente un placement plus sûr à long terme.
ITE à 180 €/m² ou ITI à 60 €/m² : quelle solution pour votre maison
Même si les combles sont la priorité absolue, il est pertinent de comprendre la logique d’investissement concernant les murs, ne serait-ce que pour confirmer qu’ils constituent un placement de second rang avec un budget de 5 000 €. Les murs sont la deuxième source de déperdition, pouvant représenter jusqu’à 25% des pertes de chaleur. L’arbitrage se fait principalement entre l’Isolation Thermique par l’Extérieur (ITE) et l’Isolation Thermique par l’Intérieur (ITI).
L’ITI est moins chère (environ 60-90 €/m²), mais elle présente deux inconvénients majeurs : elle réduit la surface habitable et nécessite de refaire la décoration intérieure. L’ITE est beaucoup plus onéreuse (150-200 €/m²), mais elle est thermiquement plus performante (traite mieux les ponts thermiques), ne touche pas à l’intérieur et s’accompagne d’un ravalement de façade, valorisant directement le bien. Avec 5 000 €, une ITE est inenvisageable (elle couvrirait à peine 25-30 m²). Une ITI pourrait couvrir un ou deux murs, mais avec un impact sur les économies et le ROI bien inférieur à celui des combles.
L’ITE doit être vue non comme une simple isolation, mais comme un investissement patrimonial complet, comme l’illustre l’étude de cas suivante.
Étude de Cas : Le double bénéfice de l’ITE
La famille Dupont a investi 12 000 € dans l’isolation thermique par l’extérieur de leur maison de 100 m² en 2018. Après deux ans, ils ont constaté une réduction de 40% de leur facture de chauffage, passant de 1 800 € à 1 080 € par an. De plus, la valeur estimée de leur bien a augmenté de 15 000 €, soit une plus-value de 8%. Ce cas, inspiré de retours d’expérience concrets, illustre le double bénéfice de l’ITE : économies énergétiques immédiates et valorisation patrimoniale.
La conclusion pour notre budget de 5 000 € est claire : l’isolation des murs, qu’elle soit intérieure ou extérieure, n’est pas la bonne allocation de capital. Elle devient pertinente dans une seconde phase de travaux, avec un budget plus conséquent, où l’ITE représente alors un excellent levier de valorisation immobilière à long terme.
L’erreur qui crée de l’humidité : isoler sans installer de VMC
Isoler une maison, c’est la rendre plus étanche à l’air. C’est le but recherché pour empêcher la chaleur de s’échapper. Cependant, cette nouvelle étanchéité a un effet secondaire majeur : elle piège l’humidité produite par les habitants (respiration, cuisine, douches). Ne pas prévoir un système de renouvellement d’air contrôlé est une erreur d’investissement fondamentale. C’est l’équivalent de construire un actif performant sans souscrire à l’assurance qui le protège.
L’humidité emprisonnée peut entraîner l’apparition de moisissures, dégrader la qualité de l’air intérieur et, pire encore, imbiber l’isolant neuf et annuler ses performances thermiques. Vous pourriez ainsi avoir dépensé des milliers d’euros pour un résultat nul, voire négatif. L’installation d’une Ventilation Mécanique Contrôlée (VMC) n’est donc pas une option, mais une condition sine qua non à la réussite de votre investissement en isolation. C’est le « risque opérationnel » qu’il faut absolument maîtriser.
Face à un budget contraint, il ne s’agit pas de viser le système le plus cher, mais le plus adapté pour sécuriser votre investissement principal (l’isolation des combles). La VMC simple flux hygroréglable représente le meilleur compromis ROI/sécurité.
Votre plan d’action pour la ventilation selon votre budget
- Niveau 1 – Le minimum vital (budget < 500€) : Installation d’aérateurs ou grilles hygroréglables sur les fenêtres existantes pour assurer un renouvellement d’air minimal. C’est une rustine, pas une solution pérenne.
- Niveau 2 – Le bon compromis (budget ~1000€) : VMC simple flux hygroréglable qui ajuste automatiquement le débit en fonction de l’humidité intérieure. C’est la solution ROIste par excellence pour sécuriser votre isolation.
- Niveau 3 – L’idéal si le budget le permet (budget > 3000€) : VMC double flux qui récupère la chaleur de l’air extrait pour préchauffer l’air entrant, optimisant ainsi les économies d’énergie. Un investissement de second temps.
Dans notre stratégie d’allocation de 5 000 €, il est donc impératif de réserver une part du capital (environ 1 000 €) pour une VMC de niveau 2. Ignorer ce poste, c’est prendre le risque de voir son investissement principal se dégrader rapidement.
Quand isoler vos combles pour bénéficier des meilleures conditions de pose ?
Un investisseur avisé ne regarde pas seulement « quoi » acheter, mais aussi « quand » acheter. Le timing de votre projet d’isolation peut avoir un impact non négligeable sur son coût final et donc sur son ROI. La demande pour les travaux de rénovation énergétique est très saisonnière. La plupart des propriétaires pensent à leur isolation à l’approche de l’hiver, quand le froid se fait sentir. Les carnets de commandes des artisans sont alors pleins, les délais s’allongent et les prix sont au plus haut.
La stratégie contre-cyclique consiste à planifier vos travaux durant les périodes creuses. Le printemps, notamment les mois d’avril et mai, est idéal. Les artisans sortent de la période hivernale, leurs plannings sont plus souples, et ils sont plus enclins à négocier les tarifs pour assurer leur charge de travail. C’est une simple loi de l’offre et de la demande que vous pouvez utiliser à votre avantage. Anticiper votre projet de quelques mois peut se traduire par une économie directe et substantielle sur le devis final.
Cette observation est régulièrement confirmée par les acteurs du secteur, qui connaissent bien ces cycles.
Les artisans ont des carnets de commandes pleins à l’automne (avant l’hiver) et vides au printemps. Planifier ses travaux en avril-mai peut permettre de négocier un rabais de 10 à 15%.
– Professionnels du secteur de la rénovation énergétique, Analyse des cycles de demande dans le secteur du bâtiment
Sur un budget de 5 000 €, une remise de 10% représente 500 € d’économies. C’est une somme qui peut être réallouée pour choisir un isolant de qualité supérieure (comme la ouate de cellulose) ou pour financer une partie de la VMC. De plus, les conditions météorologiques du printemps (températures modérées, faible humidité) sont souvent optimales pour la pose de nombreux matériaux, garantissant une mise en œuvre de meilleure qualité. Planifier au printemps n’est pas un détail, c’est un levier d’optimisation financière de votre investissement.
Pourquoi isoler les combles réduit votre facture de chauffage de 25% immédiatement ?
La promesse d’une réduction de 25 à 30% de la facture de chauffage après l’isolation des combles est l’argument le plus souvent avancé. Mais que signifie-t-il concrètement pour votre portefeuille ? Il est essentiel de traduire ce pourcentage en euros sonnants et trébuchants pour valider la rentabilité de l’investissement. Les données réelles confirment cette projection : en isolant leurs combles, des propriétaires constatent en moyenne une baisse de consommation de 27%, soit environ 474 € d’économies par an sur une facture moyenne. Pour un investissement de 4 000 € (la part « combles » de notre budget de 5 000 €), cela correspond à un ROI brut d’environ 12% par an, bien supérieur à la plupart des placements financiers classiques.
L’impact financier immédiat se manifeste par un besoin de chauffage radicalement diminué. La chaudière ou la pompe à chaleur se déclenche moins souvent et fonctionne sur des cycles plus courts. Le confort thermique est atteint plus rapidement et maintenu plus longtemps. Cette réduction de la consommation est directement mesurable sur vos factures dès le premier hiver suivant les travaux.
L’économie réelle en euros dépendra bien sûr de votre énergie de chauffage. Le gain est d’autant plus spectaculaire que l’énergie est chère. Le tableau suivant détaille comment une réduction de consommation de 25% se traduit en économies annuelles selon votre système de chauffage, sur la base d’une facture initiale indicative de 2000 €/an.
| Type de chauffage | Économie annuelle moyenne (25% réduction) | Traduction concrète |
|---|---|---|
| Gaz naturel | ~443 €/an | Réduction directe de la consommation en kWh |
| Électrique | ~596 €/an | Facture allégée, mesurable mensuellement |
| Fioul | ~656 €/an | Moins de litres commandés par an |
| Poêle à bois | Variable | Moins de stères à acheter, moins de chargements quotidiens |
| Pompe à chaleur | Variable | Amélioration du COP, moins d’activation de la résistance d’appoint |
Ces chiffres démontrent que l’objectif de 600 € d’économies annuelles est non seulement réaliste, mais probable, surtout pour les foyers chauffés à l’électricité ou au fioul. L’isolation des combles n’est pas une dépense, c’est l’achat d’une rente annuelle, garantie par les lois de la physique.
Pourquoi votre isolation neuve ne réduit la facture que de 15% au lieu de 30% attendus ?
L’un des plus grands risques pour un investisseur est l’écart entre le rendement théorique et le rendement réel. En isolation, cet écueil est fréquent. Vous avez suivi les conseils, isolé vos combles avec le bon matériau, mais après un an, l’économie sur la facture n’est que de 15% au lieu des 30% espérés. Deux coupables principaux sont à l’origine de cette décevante performance : les ponts thermiques non traités et l’effet rebond comportemental.
Les ponts thermiques sont des « fuites de chaleur » localisées, des points faibles dans l’enveloppe de votre maison où l’isolation est interrompue. Déposer 30 cm d’isolant au sol des combles est inutile si la trappe d’accès reste une passoire thermique ou si le pourtour de la cheminée n’est pas traité. La qualité de la mise en œuvre est donc aussi importante que l’épaisseur de l’isolant. Une checklist rigoureuse doit être suivie pour traquer ces points faibles :
- Jonction murs/toiture : Vérifier la continuité parfaite de l’isolant à la liaison entre les murs et la toiture.
- Trappes d’accès aux combles : S’assurer qu’elles sont isolées et équipées de joints d’étanchéité.
- Contour des cheminées : Utiliser des matériaux spécifiques résistants à la chaleur pour traiter cette zone sensible.
- Spots encastrés : Privilégier des spots compatibles ou des caissons étanches pour éviter les fuites d’air chaud.
- Étanchéité à l’air globale : L’idéal est un test d’infiltrométrie pour détecter les fuites invisibles qui sabotent la performance.
Le second facteur, plus subtil, est l’effet rebond. Une fois la maison mieux isolée, le confort augmente. Inconsciemment, de nombreux foyers augmentent alors leur température de consigne (passant de 19°C à 21°C) ou commencent à chauffer des pièces auparavant délaissées. Ce gain de confort « consomme » une partie des économies d’énergie potentielles.
Sur un échantillon de 1 689 bénéficiaires ayant réalisé des travaux d’isolation des combles, 25% ont pu réaliser au moins 100 euros d’économies sur leur facture annuelle, dont 7% au-delà de 150 euros. Cependant, certains foyers n’ont pas atteint les économies théoriques en raison de l’effet rebond : après des travaux, ils ont augmenté leur température de confort ou chauffé des pièces auparavant non utilisées. Ce témoignage collectif illustre l’importance de maintenir des comportements économes pour maximiser les bénéfices.
– Enquête sur l’effet rebond, résultats d’enquête Hellio
Pour garantir le ROI de votre investissement, il est donc doublement impératif de veiller à une pose impeccable qui traite les ponts thermiques et de maintenir une discipline sur vos habitudes de chauffage pour que les gains théoriques deviennent des gains réels sur votre compte en banque.
À retenir
- Priorité absolue du budget : l’isolation des combles offre un ROI 2 à 3 fois plus rapide que les murs.
- L’arbitrage de l’isolant doit intégrer le confort d’été (déphasage) et la durabilité (tassement) pour un calcul de coût total juste.
- L’équation gagnante est « Isolation + Ventilation ». Omettre la VMC est un risque financier qui peut annuler les gains de l’isolation.
Comment passer de la classe E à C avec 8 000 € de travaux pour vendre 20 000 € plus cher ?
La logique d’investissement en isolation ne se limite pas aux seules économies d’énergie. Elle s’inscrit dans une stratégie patrimoniale plus large : l’augmentation de la valeur de votre bien immobilier. Le Diagnostic de Performance Énergétique (DPE) est devenu un critère de valorisation majeur. Un bien classé F ou G subit une décote importante, tandis qu’un bien classé C ou D se vend plus vite et plus cher. Passer de la classe E à la classe C peut ainsi générer une plus-value bien supérieure à l’investissement initial.
Avec un budget légèrement supérieur à notre enveloppe de base, par exemple 8 000 €, il est tout à fait possible de concevoir un « bouquet de travaux » optimisé pour un saut de deux classes énergétiques. Cette stratégie repose sur la combinaison des actions les plus rentables identifiées précédemment :
- Isolation massive des combles (5 000 €) : C’est le poste qui aura le plus d’impact sur le calcul du DPE.
- Installation d’une VMC hygroréglable (1 500 €) : Indispensable pour la qualité de l’air et la pérennité de l’isolation, elle est aussi valorisée dans le DPE.
- Améliorations ponctuelles (1 500 €) : Remplacement de quelques fenêtres anciennes par du double vitrage performant ou installation d’un chauffe-eau thermodynamique.
Cet investissement ciblé peut transformer un bien énergivore en un logement attractif, générant un double retour sur investissement : des économies d’énergie pour l’occupant et une forte plus-value à la revente.
ROI d’une rénovation énergétique ciblée : passage de la classe E à C
À Paris, un couple propriétaire d’un appartement des années 1980 a entrepris une rénovation ciblée pour 15 000 €. Grâce aux aides (MaPrimeRénov’ et CEE) totalisant environ 6 000 €, leur investissement net s’est élevé à 9 000 €. Leurs dépenses énergétiques annuelles ont diminué de plus de 1 200 €, ce qui se traduit par un retour sur investissement inférieur à 8 ans rien que sur les économies. Plus important encore, la valeur marchande de leur bien immobilier a augmenté significativement, estimée à plus de 20 000 €, réalisant une plus-value nette instantanée. Ce cas démontre que le bouquet de travaux optimal combine isolation ciblée, VMC et amélioration du système de chauffage.
Votre budget initial de 5 000 € n’est donc pas une fin en soi, mais la première étape d’une stratégie de valorisation. En le concentrant sur le poste le plus rentable, vous amorcez un cercle vertueux qui non seulement allège vos factures, mais augmente aussi la valeur de votre patrimoine.
La démonstration est faite : aborder l’isolation comme un investisseur, en analysant le ROI de chaque euro, mène à une stratégie claire et unique. Pour mettre en œuvre ce plan d’action, l’étape suivante consiste à demander des devis spécifiques pour l’isolation de vos combles et pour une VMC hygroréglable, en gardant en tête les arbitrages de matériaux et le timing optimal des travaux.