
L’achat d’un bien immobilier ne doit pas se limiter à l’analyse des diagnostics obligatoires. La clé pour éviter des coûts de mise en conformité exorbitants réside dans une méthodologie d’audit proactive. Il s’agit d’apprendre à lire entre les lignes des rapports (DPE, amiante, assainissement) et des documents d’urbanisme (PLU) pour chiffrer précisément les risques. Cette approche préventive transforme chaque non-conformité potentielle en un levier de négociation factuel, vous permettant de sécuriser votre investissement avant même la signature de l’acte de vente.
L’acquisition d’un bien immobilier est souvent le projet d’une vie, mais le coup de cœur peut rapidement se transformer en cauchemar financier si des non-conformités environnementales sont découvertes après la vente. Beaucoup d’acheteurs pensent être protégés par le Dossier de Diagnostic Technique (DDT) fourni par le vendeur. Ils consultent le DPE, jettent un œil au diagnostic amiante et se rassurent. C’est une erreur fondamentale. Ces documents, s’ils ne sont pas analysés avec une grille de lecture d’auditeur, ne sont que des formalités administratives qui masquent souvent des coûts cachés pouvant atteindre, voire dépasser, 15 000 ou 20 000 euros.
La véritable protection ne réside pas dans la simple possession de ces rapports, mais dans la capacité à les interpréter de manière stratégique. La question n’est plus seulement « le bien est-il conforme ? », mais plutôt « quelles sont les implications financières et techniques des non-conformités détectées ou suspectées ? ». Adopter une posture d’auditeur pré-achat est essentiel. Cela implique de savoir déchiffrer les recommandations d’un DPE pour isoler les travaux réellement rentables, de comprendre la portée juridique d’un diagnostic amiante erroné, ou de décrypter un rapport du SPANC pour anticiper une réfection complète du système d’assainissement.
Mais si la clé n’était pas de subir ces contraintes, mais de les utiliser comme des leviers ? Cet article vous propose une méthodologie d’audit préventif. Nous n’allons pas simplement lister les diagnostics. Nous allons vous apprendre à lire entre les lignes, à chiffrer les risques et à transformer chaque point de vigilance en un argument de négociation solide et documenté. Vous découvrirez comment évaluer le coût total de possession d’un bien, comment sécuriser le financement de vos travaux de mise aux normes et comment vous prémunir contre les vices cachés les plus coûteux. L’objectif : faire de vous un acheteur averti, capable de prendre une décision éclairée et de sécuriser votre investissement sur le long terme.
Pour vous guider dans cette démarche d’audit, cet article est structuré pour répondre de manière précise aux points de contrôle les plus critiques. Vous y trouverez des méthodologies concrètes pour évaluer chaque aspect de la conformité environnementale d’un bien immobilier.
Sommaire : Audit de conformité environnementale avant un achat immobilier
- Pourquoi un bien ancien doit respecter la RE 2020 seulement en cas de rénovation lourde ?
- Comment contrôler que la fosse septique est conforme et ne coûtera pas 8 000 € de réfection ?
- Maison non conforme à 180 000 € + 12 000 € de travaux ou conforme à 200 000 € : le bon choix
- L’erreur qui coûte 20 000 € : ne pas exiger un diagnostic amiante avant achat
- Quelles aides pour financer 10 000 € de mise aux normes environnementales après achat ?
- Comment lire un DPE pour identifier les 10 000 € de travaux qui amélioreront la classe énergétique ?
- Comment lire un PLU pour éviter les zones inondables et les servitudes cachées ?
- Quels diagnostics sont obligatoires en 2024 pour vendre ou louer sans risque de litige ?
Pourquoi un bien ancien doit respecter la RE 2020 seulement en cas de rénovation lourde ?
Une confusion fréquente chez les acheteurs concerne l’application des normes de construction neuve, comme la RE 2020 (Réglementation Environnementale 2020), à des biens anciens. En tant qu’auditeur, il est crucial de clarifier ce point : la RE 2020 ne s’applique jamais à l’existant lors d’une simple transaction. Elle ne concerne que les constructions neuves. Cependant, une réglementation thermique spécifique, la « RT Existant par élément » ou « RT Existant globale », peut être déclenchée. C’est cette dernière qui importe pour un acheteur projetant des travaux.
La « RT Existant globale », plus contraignante, ne s’applique qu’en cas de rénovation « lourde ». La définition de ce terme est très précise et ne doit pas être laissée à l’appréciation subjective. C’est l’un des premiers points de contrôle de votre audit. Un projet est considéré comme une rénovation lourde si et seulement si les trois conditions suivantes sont remplies simultanément :
- La surface hors œuvre nette (SHON) du bâtiment est supérieure ou égale à 1 000 m².
- La date d’achèvement du bâtiment est postérieure à 1948.
- Le coût prévisionnel des travaux de rénovation thermique dépasse 25 % de la valeur hors foncier du bâtiment.
Pour la grande majorité des achats immobiliers par des particuliers, ces conditions ne sont pas réunies. Les travaux relèveront donc de la « RT Existant par élément », qui impose des performances minimales pour chaque équipement remplacé (fenêtres, isolation, chaudière) mais n’exige pas une performance globale du bâtiment. La seule exception notable est la création d’une extension neuve : cette nouvelle partie devra, elle, se conformer à la RE 2020. Comprendre cette distinction est fondamental pour ne pas surévaluer les contraintes réglementaires et chiffrer correctement le budget travaux.
Comment contrôler que la fosse septique est conforme et ne coûtera pas 8 000 € de réfection ?
Pour un bien non raccordé au tout-à-l’égout, le diagnostic d’assainissement non collectif (ANC) est un point de vigilance majeur. Un avis défavorable du Service Public d’Assainissement Non Collectif (SPANC) peut cacher une « bombe à retardement » financière, avec des coûts de réfection pouvant facilement atteindre 8 000 à 12 000 €. Votre audit doit donc se concentrer sur l’analyse rigoureuse du rapport du SPANC, qui est obligatoire pour la vente.
Le rapport classe l’installation selon plusieurs niveaux de non-conformité. Le point crucial est d’identifier la nature du problème et, surtout, le délai imposé pour la mise aux normes. Ce délai est un levier de négociation direct. Le coût d’un diagnostic d’assainissement obligatoire avant vente se situe entre 100 et 150 €, un investissement minime au regard du risque financier encouru. Comprendre les différentes options techniques pour une mise en conformité est également une étape clé de votre analyse.
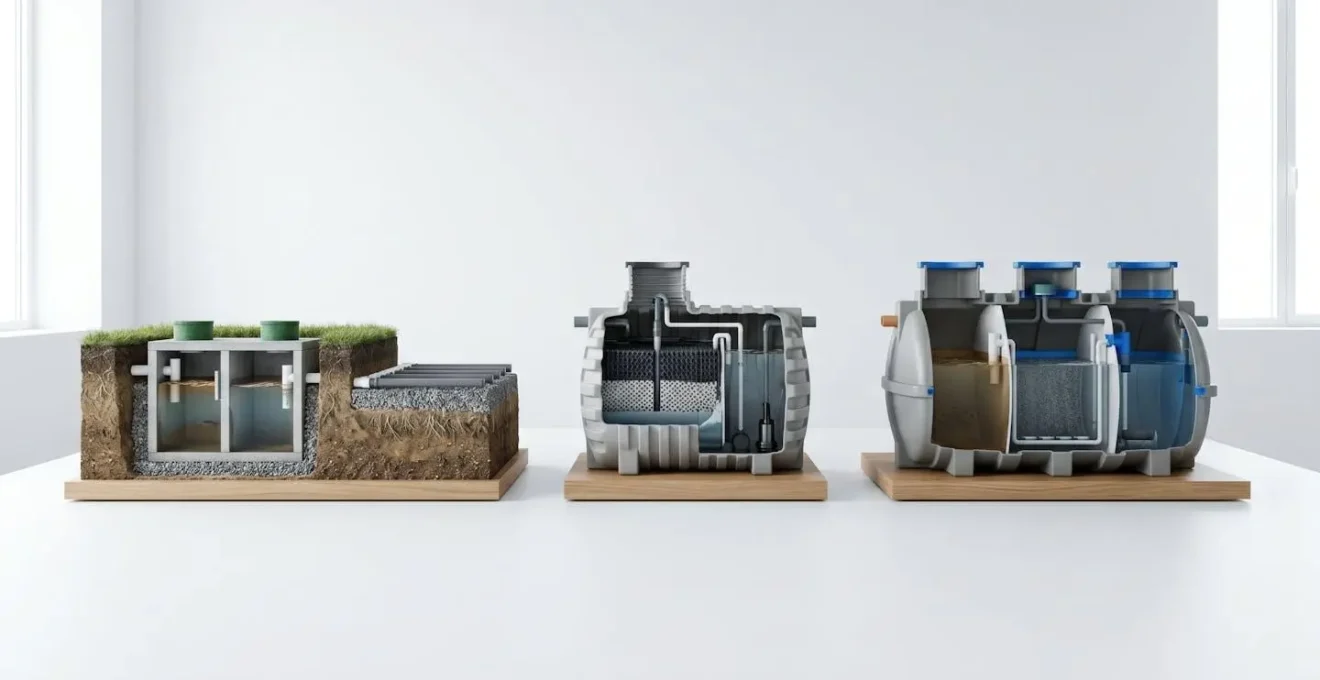
Comme le montre ce comparatif visuel, les technologies varient grandement (filière traditionnelle, filtre compact, micro-station d’épuration), avec des coûts d’installation et de maintenance très différents. La lecture du rapport du SPANC doit donc être complétée par une demande de devis pour chiffrer précisément l’impact sur votre budget. Le tableau suivant résume les délais légaux de mise en conformité, qui déterminent l’urgence et la répartition des coûts entre vendeur et acheteur.
| Type de non-conformité | Délai de mise aux normes | Contexte |
|---|---|---|
| Non-conformité avec danger sanitaire ou risque de pollution avéré | 1 an | Obligation immédiate de travaux pour raisons de santé publique |
| Non-conformité sans danger immédiat | 4 ans | Délai standard pour mise en conformité lors d’un contrôle périodique |
| Non-conformité lors d’une vente immobilière | 1 an après signature de l’acte | L’acheteur doit réaliser les travaux ; le coût est souvent négocié au moment de la vente |
Maison non conforme à 180 000 € + 12 000 € de travaux ou conforme à 200 000 € : le bon choix
Face à un choix cornélien, l’approche d’un auditeur est de dépasser le simple calcul « prix d’achat + coût des travaux ». La bonne décision repose sur l’analyse du coût total de possession sur le long terme. Une maison affichée à 180 000 € avec une enveloppe de 12 000 € de mise aux normes (soit 192 000 €) semble plus attractive qu’un bien équivalent déjà conforme à 200 000 €. Mais ce calcul est incomplet.
Il faut intégrer plusieurs variables stratégiques. Premièrement, la nature des travaux. Une rénovation lourde visant une haute performance énergétique, bien que coûteuse (entre 1 200 € et 2 500 € du m²), ouvre droit à des aides significatives (MaPrimeRénov’, éco-PTZ) qui peuvent alléger la facture. Deuxièmement, les gains futurs. Des travaux bien menés se traduisent par des économies sur les factures d’énergie et une valorisation du bien à la revente. Sur 5 à 10 ans, ces gains peuvent largement compenser l’investissement initial.
Étude de cas : analyse du coût total de possession sur 5 ans
Imaginons une maison de 100 m² à 180 000€ nécessitant une isolation complète (15 000€). Coût total : 195 000€. Une maison similaire, déjà isolée, est à 200 000€. En réalisant les travaux vous-même, vous pouvez bénéficier de 5 000€ d’aides, ramenant le coût à 190 000€. De plus, les économies d’énergie générées (ex: 100€/mois) représentent 6 000€ sur 5 ans. Le coût réel du premier bien sur 5 ans est donc de 184 000€, contre 200 000€ pour le second, sans compter la plus-value supérieure à la revente. La rénovation légère (200 à 600 € du m²), souvent à la charge du propriétaire sans aides, offre une rentabilité bien plus faible.
Le « bon choix » dépend donc de votre capacité à financer les travaux, de votre horizon de temps et de votre volonté à gérer un chantier. Opter pour le bien à rénover vous donne la maîtrise sur la qualité des matériaux et des équipements, et permet de configurer le logement à votre goût. C’est souvent l’option la plus rentable à long terme, à condition d’avoir bien chiffré le projet et anticipé les demandes d’aides.
L’erreur qui coûte 20 000 € : ne pas exiger un diagnostic amiante avant achat
Le diagnostic amiante est obligatoire pour tout bien construit avant le 1er juillet 1997. Le considérer comme une simple formalité est une erreur qui peut se chiffrer en dizaines de milliers d’euros. Si de l’amiante est découvert après l’achat alors que le diagnostic était négatif ou incomplet, l’acquéreur n’est pas démuni. Il s’agit d’un vice caché, et la responsabilité du diagnostiqueur ou du vendeur peut être engagée.
L’enjeu est de taille. Le coût d’un désamiantage peut varier de 30 €/m² pour des sols vinyles à plus de 300 €/m² pour une toiture en fibrociment, sans compter les coûts annexes (relogement, reconstruction). Une jurisprudence constante de la Cour de cassation juge que l’erreur de diagnostic engage la responsabilité du professionnel. L’acquéreur peut obtenir une indemnisation correspondant au surcoût objectivement supporté pour les travaux de désamiantage nécessaires.
En tant qu’acheteur, votre audit doit être proactif. Exigez le rapport complet, vérifiez la date du diagnostic (ceux réalisés avant 2013 sont moins fiables) et les zones inspectées. En cas de doute, ou si le rapport mentionne des matériaux amiantés sans danger immédiat, faites réaliser des devis de retrait avant de signer. Cela vous donnera un levier de négociation factuel. Si le pire survient après l’achat, une procédure structurée doit être enclenchée.
Plan d’action : procédure en cas de découverte d’amiante post-achat
- Expertise contradictoire : Mandatez immédiatement un diagnostiqueur certifié pour réaliser un nouveau diagnostic qui attestera de la présence d’amiante non signalée.
- Collecte de preuves : Rassemblez tous les documents (promesse de vente, acte authentique, diagnostic initial) et tentez de prouver la mauvaise foi du vendeur s’il avait connaissance du risque.
- Vérification juridique : Assurez-vous que le diagnostic amiante était bien annexé à l’acte de vente, comme l’exige l’article L. 271-4 du Code de la construction et de l’habitation.
- Action en justice : Engagez une action en garantie des vices cachés (article 1641 du Code civil) dans un délai de deux ans à compter de la découverte du vice.
- Demande de réparation : Sollicitez soit l’annulation de la vente, soit une réduction du prix, soit le remboursement intégral du coût des travaux de désamiantage.
Quelles aides pour financer 10 000 € de mise aux normes environnementales après achat ?
Financer une mise aux normes de 10 000 € ou plus peut sembler insurmontable, mais de nombreuses aides existent. Cependant, obtenir ces subventions n’est pas une simple formalité. C’est un processus stratégique où la chronologie des démarches est la clé du succès. L’erreur la plus courante et la plus fatale est de commencer les travaux avant d’avoir obtenu l’accord de financement, ce qui rend automatiquement inéligible à la plupart des dispositifs, notamment MaPrimeRénov’.
L’optimisation du financement repose sur le cumul intelligent des différentes aides. MaPrimeRénov’, pilotée par l’Agence nationale de l’habitat (ANAH), est le pivot central. Elle est cumulable avec les Certificats d’Économies d’Énergie (CEE), l’éco-prêt à taux zéro (éco-PTZ) pour financer le reste à charge, et les aides des collectivités locales. Pour les ménages les plus modestes, ce cumul peut être particulièrement avantageux. En effet, les ménages aux revenus très modestes peuvent bénéficier d’une prise en charge jusqu’à 90 % du coût total des travaux en combinant MaPrimeRénov’ et les CEE.
Votre rôle d’auditeur pré-achat consiste à anticiper ce parcours. Avant même de signer, il est judicieux de faire réaliser des devis par des artisans certifiés RGE (Reconnu Garant de l’Environnement), condition sine qua non pour l’obtention des aides. Ces devis vous permettront de simuler vos droits sur les plateformes officielles et d’intégrer le montant des aides dans votre plan de financement global. La chronologie suivante est impérative pour maximiser vos chances.
- Ne jamais commencer les travaux : C’est la règle d’or. Aucune signature de devis, aucun acompte versé avant l’accord des organismes.
- Dépôt de la demande MaPrimeRénov’ : Créez votre compte en ligne et déposez votre dossier complet avec les devis non signés.
- Demande des CEE : Simultanément, contactez un fournisseur d’énergie ou une enseigne de la grande distribution pour monter votre dossier CEE.
- Sollicitation de l’éco-PTZ : Une fois les accords de principe obtenus, présentez votre plan de financement à une banque conventionnée pour un éco-prêt à taux zéro.
- Vérification des aides locales : Renseignez-vous auprès de votre mairie, département ou région pour d’éventuelles subventions complémentaires.
Comment lire un DPE pour identifier les 10 000 € de travaux qui amélioreront la classe énergétique ?
Le Diagnostic de Performance Énergétique (DPE) est bien plus qu’une simple étiquette colorée de A à G. C’est un outil d’audit qui, bien interprété, peut révéler un plan de travaux chiffré et hiérarchisé pour améliorer la performance d’un logement. Depuis la réforme de 2021, le DPE est devenu opposable, ce qui signifie que sa fiabilité est renforcée. Pour l’acheteur, la section la plus importante n’est pas l’étiquette finale, mais les recommandations de travaux.
Un auditeur ne se contente pas de lire la liste. Il l’analyse. Le DPE propose généralement deux « bouquets de travaux » : un pour atteindre une classe énergétique performante (par exemple, la classe B) et un autre pour sortir du statut de « passoire thermique » (atteindre au minimum la classe E). Votre travail consiste à évaluer la pertinence de ces bouquets. Un bon DPE détaille les postes de déperdition de chaleur (toiture, murs, fenêtres, etc.) et estime le gain énergétique pour chaque type de travaux.
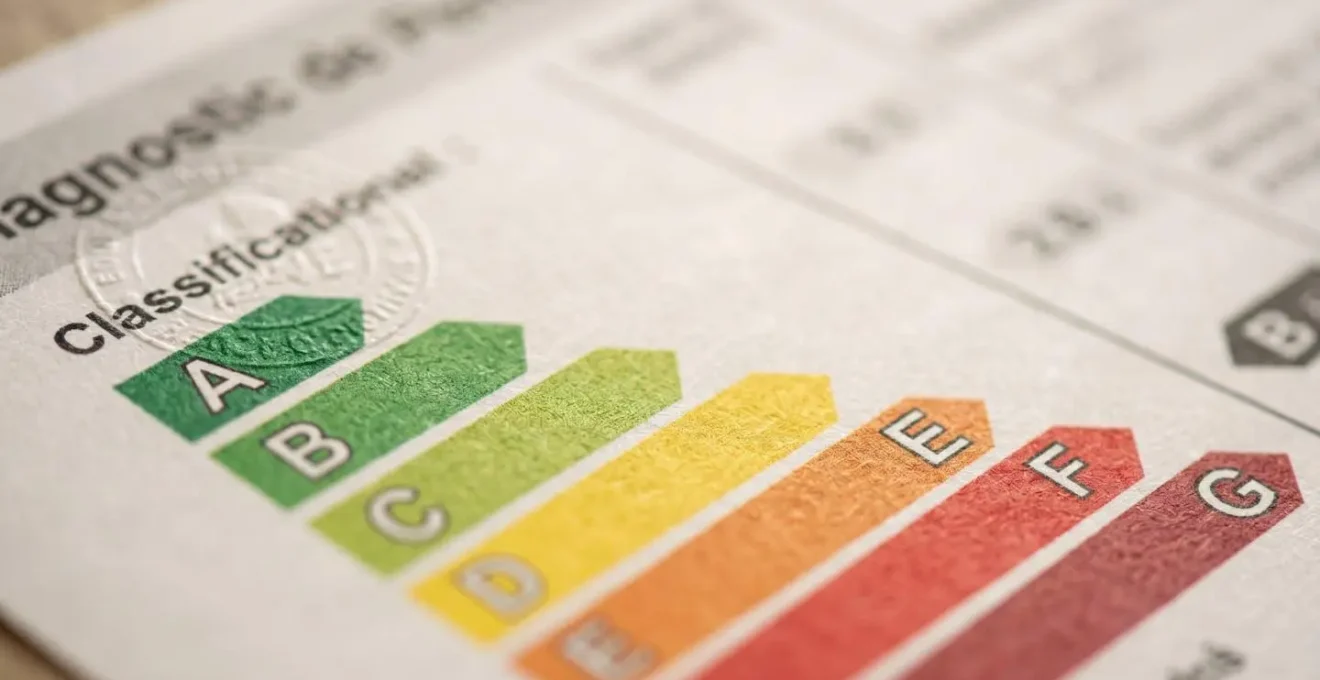
La lecture stratégique du DPE consiste à croiser ces recommandations avec les coûts réels du marché et les aides disponibles. Par exemple, le DPE peut recommander l’isolation des murs par l’extérieur (très efficace mais coûteux) et le remplacement de la chaudière. En demandant des devis, vous pourriez constater que le remplacement de la chaudière par une pompe à chaleur, combiné à l’isolation des combles perdus (moins cher que les murs), vous permet d’atteindre la même amélioration de classe énergétique pour un budget bien inférieur. C’est ce type d’arbitrage qui permet d’identifier les travaux au meilleur ratio coût/bénéfice et de construire un plan de rénovation réaliste.
Ne vous arrêtez donc pas à la note globale. Plongez dans les détails, analysez les estimations de coût (souvent forfaitaires et à vérifier), et utilisez le DPE comme une base pour construire votre propre scénario de rénovation, optimisé financièrement. C’est ainsi que vous transformerez une contrainte réglementaire en un projet de valorisation maîtrisé.
Comment lire un PLU pour éviter les zones inondables et les servitudes cachées ?
Au-delà des diagnostics liés au bâti, l’analyse de l’environnement juridique et géographique du bien est une étape non négociable de l’audit. Le Plan Local d’Urbanisme (PLU) et les documents annexes peuvent révéler des contraintes majeures qui dévaluent un bien ou rendent impossible un projet d’extension. Ignorer cette étape, c’est prendre le risque d’acheter un terrain inconstructible ou soumis à des risques naturels non anticipés.
L’accès à cette information a été grandement simplifié grâce aux outils en ligne gouvernementaux. Le portail Géoportail est votre principal outil d’investigation. Il permet de superposer différentes cartes thématiques sur une parcelle cadastrale donnée et de visualiser en quelques clics les risques et les contraintes. Il ne faut plus se contenter des déclarations du vendeur ou de l’agent immobilier ; une vérification autonome est impérative.
La méthodologie est simple et rigoureuse. Elle vous permet d’identifier les servitudes d’utilité publique (SUP), comme le passage de canalisations ou de lignes à haute tension, qui peuvent grever votre terrain, ainsi que les zones couvertes par un Plan de Prévention des Risques (PPR), notamment les zones inondables. Voici la procédure à suivre :
- Étape 1 : Localisation sur Géoportail.fr : Rendez-vous sur le site et entrez l’adresse précise du bien pour afficher la parcelle cadastrale.
- Étape 2 : Superposition des couches d’information : Dans le menu des cartes, activez les couches « Parcelles cadastrales », « Documents d’urbanisme » (qui contient le PLU) et surtout « Plans de Prévention des Risques technologiques et naturels » (PPR). Vous verrez immédiatement si le terrain est dans une zone réglementée (zone rouge, bleue, etc.).
- Étape 3 : Consultation des risques complémentaires : Ne vous arrêtez pas là. Utilisez les bases de données annexes comme BASOL pour les sites et sols pollués, ou la carte du potentiel radon de l’IRSN. Ces risques ne sont pas toujours reportés dans les diagnostics standards.
Cette enquête de quelques minutes peut vous éviter des déconvenues majeures, comme découvrir après l’achat que votre jardin est classé en zone inondable non constructible, anéantissant votre projet de véranda. C’est un réflexe fondamental pour tout auditeur immobilier.
À retenir
- Les diagnostics ne sont pas une fin en soi, mais des outils d’audit à analyser pour chiffrer les risques.
- Chaque non-conformité (amiante, assainissement, DPE) doit être transformée en un levier de négociation factuel basé sur des devis.
- La chronologie des démarches est cruciale, que ce soit pour obtenir des aides à la rénovation ou pour faire valoir ses droits en cas de vice caché.
Quels diagnostics sont obligatoires en 2024 pour vendre ou louer sans risque de litige ?
La constitution du Dossier de Diagnostic Technique (DDT) est une obligation légale pour le vendeur. En tant qu’acheteur, votre audit final consiste à vérifier que tous les diagnostics requis sont présents, en cours de validité, et à comprendre leur portée juridique respective. Tous les diagnostics n’ont pas le même poids en cas de litige. Certains sont purement informatifs, tandis que d’autres engagent lourdement la responsabilité du vendeur et peuvent mener à l’annulation de la vente.
En 2024, le socle commun des diagnostics pour une vente inclut le DPE, l’état des risques et pollutions (ERP), et, selon l’âge et la localisation du bien, les diagnostics amiante, plomb, termites, électricité, gaz, et le contrôle de l’assainissement non collectif. Pour les biens en copropriété, le métrage Loi Carrez est également requis.
La clé est de ne pas les mettre tous sur le même plan. Une erreur de plus de 5% sur un métrage Loi Carrez peut entraîner une réduction du prix proportionnelle, tandis qu’une erreur sur le DPE, bien que maintenant opposable, a des conséquences juridiques encore limitées en pratique. Le tableau suivant synthétise la portée et la validité des diagnostics les plus courants, vous offrant une grille de lecture rapide pour évaluer le niveau de risque associé à chaque document.
Cette synthèse est un outil précieux pour votre audit final. Elle met en lumière les documents sur lesquels votre vigilance doit être maximale, comme le montre cette analyse de la portée des diagnostics immobiliers.
| Diagnostic | Portée juridique | Validité | Moment de fourniture |
|---|---|---|---|
| Diagnostic Amiante | Engage la responsabilité du vendeur ; erreur peut mener à l’annulation de la vente | Illimitée si négatif (après 1er avril 2013) ; 3 ans si positif | Dès la promesse de vente (bien construit avant 1er juillet 1997) |
| DPE (Diagnostic de Performance Énergétique) | Opposable, mais la responsabilité engagée est encore en cours de définition par la jurisprudence | 10 ans | Dès la publication de l’annonce immobilière |
| Loi Carrez (mesurage) | Engage fortement la responsabilité ; erreur >5% peut entraîner réduction du prix | Illimitée (sauf travaux modifiant la surface) | À l’acte de vente (copropriété uniquement) |
| État des Risques et Pollutions (ERP) | Informatif | 6 mois | Dès la promesse de vente |
| Diagnostic Termites | Informatif mais obligation de déclaration en mairie si présence | 6 mois | Avant la signature de l’acte de vente (zones déclarées à risque) |
Pour sécuriser votre investissement et éviter toute mauvaise surprise, l’étape finale et non négociable consiste à exiger et à analyser minutieusement chaque document du Dossier de Diagnostic Technique avec cette grille de lecture d’auditeur avant de formuler une offre d’achat.