
La décision d’acheter ou louer vos locaux n’est pas une question immobilière, mais une décision stratégique d’allocation de capital qui impacte directement votre trésorerie et votre capacité de croissance.
- Immobiliser du capital dans des murs peut représenter un coût d’opportunité majeur, privant votre cœur de métier des fonds nécessaires à son développement (R&D, marketing, recrutement).
- Le « point mort locatif », moment où l’achat devient plus rentable que la location, se situe souvent entre 7 et 12 ans, une éternité pour une entreprise en phase de croissance.
Recommandation : Avant de signer, analysez la maturité de votre entreprise et la prévisibilité de vos revenus. La location est souvent la décision de trésorerie la plus sage au démarrage et en phase de croissance.
Pour tout entrepreneur, la question des locaux professionnels finit par se poser. Faut-il continuer à verser un loyer ou franchir le pas de l’acquisition pour construire un patrimoine ? La réponse habituelle oppose la flexibilité de la location à la sécurité de la propriété. On vous parle de bâtir l’avenir, de ne plus « jeter l’argent par les fenêtres », un réflexe hérité de la gestion patrimoniale personnelle. Mais cette vision est une erreur d’analyse fondamentale pour un chef d’entreprise.
En tant qu’expert-comptable spécialisé, mon rôle est de vous le dire clairement : la gestion de votre entreprise n’est pas celle de votre foyer. L’enjeu n’est pas de posséder des murs, mais de maximiser la performance de votre véritable actif : votre activité. Chaque euro doit être alloué là où il génère le plus de valeur. Et bien souvent, ce n’est pas dans la brique. La vraie question n’est donc pas « acheter ou louer ? », mais plutôt : « Où mon capital sera-t-il le plus rentable et le plus utile à ma croissance ? ».
Cet article n’est pas un guide immobilier. C’est une analyse de gestionnaire, un calcul de DAF. Nous allons décortiquer cette décision non pas sous l’angle du patrimoine, mais sous celui du cash-flow, du coût d’opportunité et de l’agilité stratégique. Nous évaluerons quand un loyer est un investissement intelligent dans votre flexibilité et à quel point de maturité l’achat peut devenir une option, non pas pour le prestige, mais pour des raisons purement financières.
Pour vous guider dans ce calcul stratégique, voici les points clés que nous allons analyser ensemble. Chaque section est une étape de votre audit, vous permettant de prendre une décision éclairée, basée sur des chiffres et non sur des émotions.
Sommaire : Le calcul stratégique pour vos locaux professionnels
- Pourquoi acheter ses locaux immobilise 100 000 € qui pourraient financer votre croissance ?
- Comment savoir si acheter devient rentable après 7 ou 12 ans de loyers ?
- SCI pour acheter vos locaux ou achat personnel : le bon montage fiscal
- L’erreur qui coûte 50 000 € : acheter 100 m² alors que vous en aurez besoin de 200 dans 3 ans
- Quand acheter vos locaux pour sécuriser votre trésorerie sans freiner la croissance ?
- Pourquoi un bail commercial engage votre locataire pour 9 ans contre 3 ans en résidentiel ?
- Achat en nom propre, SCI ou indivision : le bon montage juridique selon votre situation
- Quelles sont les différences clés entre l’immobilier d’entreprise et résidentiel ?
Pourquoi acheter ses locaux immobilise 100 000 € qui pourraient financer votre croissance ?
Le premier calcul à effectuer est celui du coût d’opportunité. L’achat d’un local professionnel n’est pas une simple dépense, c’est une allocation majeure de capital. L’apport personnel exigé par la banque, souvent entre 10% et 20% du montant total, ajouté aux frais de notaire et de garantie, représente une somme conséquente qui est instantanément retirée de votre trésorerie. Ces 50 000, 100 000 euros ou plus sont alors « gelés » dans la pierre. Pour une entreprise en développement, c’est un capital qui ne financera ni une campagne marketing décisive, ni le recrutement d’un talent clé, ni l’achat de nouvelles machines pour augmenter la production. Il ne financera pas votre croissance.
L’achat du local professionnel ne doit pas être une priorité pour l’entrepreneur car il s’agit rarement d’un élément indispensable au business model.
– Le Coin des Entrepreneurs
Ce capital immobilisé vous rend également moins agile face aux imprévus et aux opportunités. Un marché qui s’ouvre ? Un concurrent à racheter ? Si votre trésorerie est bloquée dans vos murs, vous risquez de passer à côté. La conjoncture actuelle incite d’ailleurs à la prudence : le marché de l’immobilier d’entreprise montre un net ralentissement, avec des volumes d’investissement qui, selon les statistiques du groupement ImmoStat, s’élevaient à seulement 1,7 milliard d’euros au premier trimestre 2024, un chiffre en forte baisse. Cela traduit une frilosité des investisseurs qui préfèrent conserver leur capital disponible plutôt que de l’immobiliser.
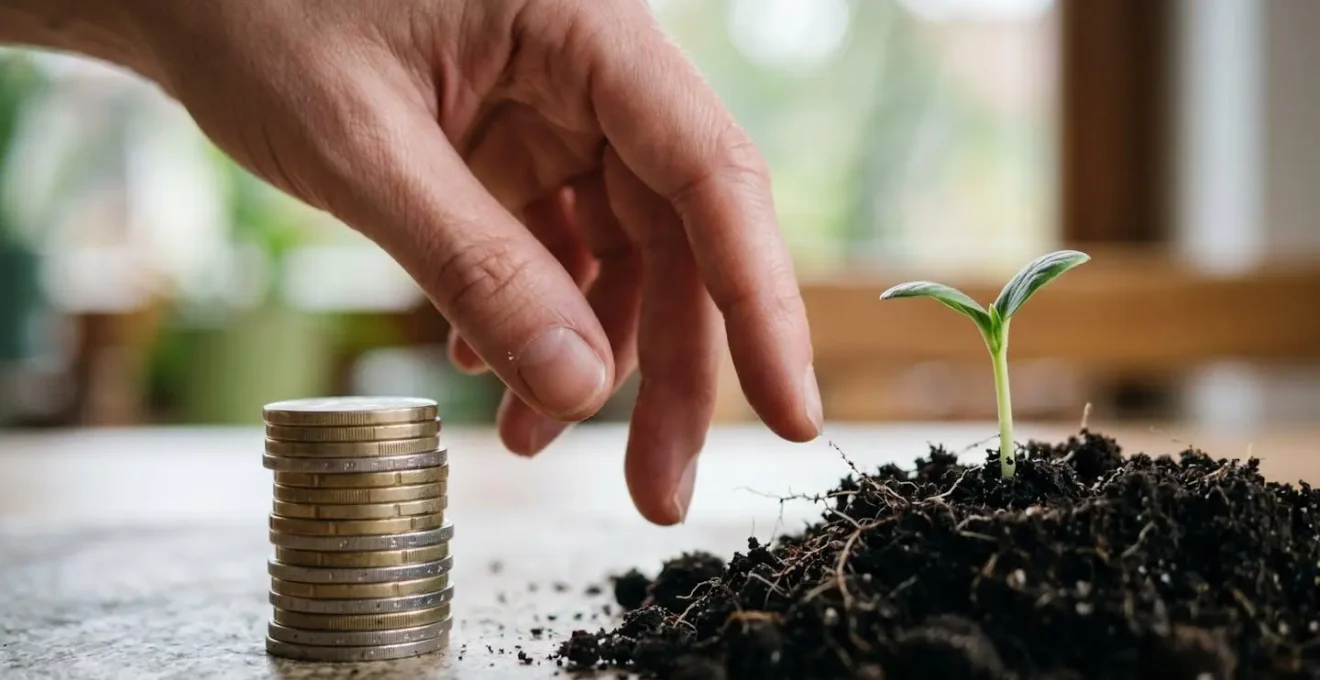
L’illustration ci-dessus est parlante : chaque euro alloué à la « tour » de l’immobilier est un euro qui n’arrose pas la « plante » de la croissance. La location, en revanche, transforme ce coût d’investissement massif en une charge d’exploitation mensuelle, prévisible et maîtrisée. Ce faisant, elle préserve votre actif le plus précieux : le cash-flow disponible pour faire grandir votre entreprise.
Comment savoir si acheter devient rentable après 7 ou 12 ans de loyers ?
Pour dépasser le débat idéologique, il faut poser un calcul froid : celui du point mort locatif. Ce concept financier désigne le moment précis où le coût total de l’achat (apport, frais, mensualités de crédit, taxes) devient inférieur au cumul des loyers que vous auriez payés sur la même période. C’est un calcul essentiel qui dépend de trois variables clés : le prix du bien, le montant du loyer et la rentabilité du marché.
Pour un local commercial, le rendement locatif est un bon indicateur. Selon les experts, la rentabilité nette se situe généralement entre 5% et 8%, un chiffre bien supérieur à celui du résidentiel. Cependant, il faut distinguer la rentabilité brute, facile à calculer mais trompeuse, de la rentabilité nette, qui intègre tous les frais.
Le tableau suivant, inspiré des méthodologies d’experts en immobilier d’entreprise, illustre la différence cruciale entre ces deux notions.
| Critère | Rentabilité Brute | Rentabilité Nette |
|---|---|---|
| Formule | Loyer annuel × 100 / Prix d’acquisition | Loyer annuel × 100 / (Prix d’acquisition + Frais notaire + Frais agence + Travaux + Taxe foncière) |
| Exemple pour un local à 120 000€ loué 800€/mois | 8% | 7% |
| Éléments pris en compte | Loyer uniquement | Tous les frais réels |
| Usage | Comparaison rapide | Décision d’investissement |
En pratique, pour calculer votre point mort, vous devez comparer deux scénarios sur une durée de 10 à 15 ans. Scénario 1 (Location) : additionnez tous les loyers versés. Scénario 2 (Achat) : additionnez votre apport, les frais de notaire, le total des intérêts d’emprunt, les taxes foncières et les charges de copropriété non récupérables. Le point où la courbe de coût de l’achat passe sous celle de la location est votre point mort. Souvent, ce point se situe entre 7 et 12 ans. La question pour vous, entrepreneur, est simple : votre entreprise et son emplacement seront-ils encore les mêmes dans 10 ans ? Si la réponse est incertaine, la location reste l’option de trésorerie la plus prudente.
SCI pour acheter vos locaux ou achat personnel : le bon montage fiscal
Si, après analyse, l’achat s’avère pertinent, la question du « comment acheter » devient primordiale. La création d’une Société Civile Immobilière (SCI) est souvent présentée comme la solution idéale, et à juste titre. Ce montage permet de dissocier clairement le patrimoine immobilier de l’activité d’exploitation. Concrètement, la SCI devient propriétaire des murs et loue le local à votre entreprise. Cette séparation est une protection juridique et un outil de gestion puissant.
D’un point de vue fiscal, la SCI offre une flexibilité majeure. Si elle est soumise à l’Impôt sur le Revenu (IR), les déficits fonciers peuvent être imputés sur le revenu global des associés. Mais l’option pour l’Impôt sur les Sociétés (IS) est souvent plus intéressante pour un entrepreneur. Elle permet d’amortir le bien immobilier, c’est-à-dire de déduire chaque année une partie de sa valeur du résultat imposable de la SCI. De plus, selon la réglementation fiscale, le taux d’IS est de 15% jusqu’à 42 500€ de bénéfices, puis 25% au-delà, ce qui peut être plus avantageux que les tranches marginales de l’IR.
Étude de cas : La SCI comme outil de transmission patrimoniale
La SCI se révèle être un formidable outil pour préparer la transmission de votre patrimoine professionnel. Comme le montrent des analyses juridiques, une SCI familiale permet de réduire considérablement les droits de succession. Par exemple, une donation de parts sociales bénéficie d’un abattement de 100 000 euros par parent et par enfant tous les 15 ans. Il est beaucoup plus simple et moins coûteux de transmettre progressivement des parts de société que de transmettre un bien immobilier en direct. Ce mécanisme, bien utilisé, permet d’éviter les indivisions conflictuelles et d’assurer la pérennité du patrimoine familial en douceur, un avantage que des sources comme Legalstart décrivent comme une réduction significative des droits de succession, qui peuvent chuter à 5% du montant des parts contre jusqu’à 60% sans ce montage.
Enfin, la SCI facilite la cession de votre entreprise. Si vous souhaitez vendre votre fonds de commerce, vous pouvez le faire sans avoir à vendre l’immobilier en même temps. Vous pouvez ainsi devenir le bailleur de votre successeur, vous assurant une source de revenus complémentaires à la retraite. C’est une stratégie de dissociation du risque et d’optimisation patrimoniale à long terme.
L’erreur qui coûte 50 000 € : acheter 100 m² alors que vous en aurez besoin de 200 dans 3 ans
L’une des erreurs les plus coûteuses pour un entrepreneur est de sous-estimer sa propre croissance. Acheter un local parfaitement dimensionné pour vos besoins actuels est une vision à court terme qui peut se transformer en un piège financier. Si votre activité décolle et que vous devez doubler vos effectifs en trois ans, votre local de 100 m² deviendra une contrainte majeure. Vous serez alors forcé de déménager, et c’est là que la facture devient vertigineuse.
Un déménagement d’entreprise n’est pas un simple transfert de cartons. C’est une opération complexe et onéreuse, dont les coûts cachés sont souvent ignorés. Pensez-y : vous devez vendre le premier bien, ce qui engendre des frais et potentiellement un impôt sur la plus-value. Puis, vous devez en acheter un nouveau, avec une nouvelle série de frais. C’est un cycle destructeur pour votre trésorerie. Voici une liste non exhaustive des coûts à anticiper :
- Frais de notaire pour la vente de l’ancien bien et l’achat du nouveau (environ 7-8% du prix pour l’ancien).
- Impôt sur la plus-value immobilière professionnelle.
- Potentielle double charge financière pendant la transition (remboursement de l’ancien crédit en parallèle du nouveau).
- Coûts des travaux d’aménagement et de personnalisation du nouveau local.
- Frais d’agence pour trouver le nouveau bien (3 à 5% du prix).
- Perte de productivité des équipes durant le déménagement et la période d’adaptation.
Additionnés, ces coûts peuvent facilement atteindre, voire dépasser, 50 000 euros pour une opération de taille modeste. C’est une perte sèche qui aurait pu être investie dans votre développement. La location, par sa nature flexible, vous protège contre ce risque. Un bail commercial peut être résilié à chaque période triennale, vous offrant une porte de sortie régulière pour vous adapter à la croissance de votre entreprise sans subir de lourdes pénalités financières. C’est ce qu’on appelle l’agilité structurelle.
Quand acheter vos locaux pour sécuriser votre trésorerie sans freiner la croissance ?
Après avoir exposé les risques, il est juste de dire que l’achat n’est pas toujours une mauvaise décision. Il peut devenir une excellente opération stratégique, à condition qu’il soit réalisé au bon moment. Le « bon moment » n’est pas une question d’opportunité de marché, mais de maturité de votre entreprise. Un achat devient judicieux quand votre activité est stable, pérenne et que sa croissance future est prévisible et maîtrisée.
L’achat peut alors servir à sécuriser votre exploitation en la protégeant des hausses de loyer et des non-renouvellements de bail. Il devient un acte de consolidation, pas un pari sur l’avenir. Pour vous aider à évaluer si votre entreprise a atteint ce stade de maturité, voici une checklist des prérequis à valider avant de consulter votre banquier.
Votre plan d’action : la checklist de maturité avant l’achat
- Activité et rentabilité : Pouvez-vous justifier d’au moins 3 exercices comptables bénéficiaires et consécutifs ?
- Stabilité de l’emplacement : Êtes-vous certain que votre emplacement actuel restera stratégique pour votre activité pour les 10 prochaines années ?
- Prévisibilité du business : Votre carnet de commandes et vos prévisions de chiffre d’affaires sont-ils stables et fiables sur un horizon de 12 à 24 mois ?
- Maîtrise de la trésorerie : Votre besoin en fonds de roulement (BFR) est-il parfaitement maîtrisé et financé sans tension ?
- Apport personnel : Disposez-vous d’un apport suffisant (idéalement 20% + frais) sans pour autant vider votre trésorerie de guerre et mettre en péril votre exploitation ?
Si vous répondez « oui » à toutes ces questions, l’achat peut être envisagé. Pour les entreprises matures déjà propriétaires, une autre stratégie d’optimisation de trésorerie existe : le lease-back ou crédit-bail immobilier. Cette technique consiste à vendre vos murs à une société de crédit-bail qui vous les reloue immédiatement. Vous libérez ainsi une somme importante de capital pour financer un projet de croissance majeur (ex: rachat d’un concurrent, expansion internationale) tout en continuant à occuper vos locaux. C’est l’exemple parfait d’une gestion d’actifs où l’immobilier est utilisé comme un levier financier au service de la stratégie d’entreprise.
Pourquoi un bail commercial engage votre locataire pour 9 ans contre 3 ans en résidentiel ?
Une des principales différences entre l’immobilier d’entreprise et le résidentiel réside dans la nature du contrat de location : le bail commercial. Sa structure, souvent appelée « bail 3-6-9 », est conçue pour offrir de la stabilité au commerçant, mais elle implique des engagements bien plus longs et rigides que pour un logement.
La durée minimale légale d’un bail commercial, comme le stipule le Code de commerce, est de 9 ans au minimum. Ce chiffre n’est pas anodin. Il vise à protéger l’investissement du locataire (fonds de commerce, travaux, clientèle) en lui garantissant une occupation stable sur le long terme. Le locataire, de son côté, ne peut pas partir quand il le souhaite. Il dispose de facultés de résiliation uniquement à l’expiration de chaque période de 3 ans, en respectant un préavis de 6 mois. C’est cette structure qui donne son nom au « bail 3-6-9 ». Pour le propriétaire, c’est une garantie de revenus locatifs sur une longue période.
Il est toutefois crucial pour un entrepreneur de connaître l’alternative : le bail dérogatoire, ou « bail précaire ». Ce contrat permet de louer un local pour une durée maximale de 3 ans. Il est idéal pour tester un emplacement ou pour une activité saisonnière, car il n’engage aucune des parties sur le long terme. Le tableau ci-dessous résume les différences fondamentales entre ces deux types de baux.
| Critère | Bail commercial 3-6-9 | Bail dérogatoire (précaire) |
|---|---|---|
| Durée minimale | 9 ans | Maximum 3 ans cumulés |
| Résiliation par le locataire | Possible tous les 3 ans (avec préavis de 6 mois) | Non (sauf accord amiable) |
| Droit au renouvellement | Oui (automatique sauf motifs légaux) | Non |
| Révision du loyer | Tous les 3 ans (plafonnée par ILC/ILAT) | Libre négociation |
| Usage recommandé | Commerce installé durablement | Test d’emplacement, activité temporaire |
Comprendre ces mécanismes est vital. Pour un entrepreneur qui valorise l’agilité, la rigidité du bail 3-6-9 peut être un frein. Négocier un bail dérogatoire au départ peut être une stratégie de gestion de trésorerie avisée, limitant l’engagement financier et préservant la flexibilité nécessaire au démarrage.
Achat en nom propre, SCI ou indivision : le bon montage juridique selon votre situation
Lorsque l’option d’achat est validée, le choix de la structure juridique est la seconde décision la plus importante. Acheter en nom propre, via une SCI (Société Civile Immobilière) ou en indivision avec d’autres associés n’a pas du tout les mêmes conséquences en termes de protection, de gestion, de fiscalité et de transmission. Une analyse comparative s’impose pour faire le choix le plus pertinent pour votre situation.
L’achat en nom propre est le plus simple mais aussi le plus risqué : votre patrimoine personnel et professionnel sont confondus. En cas de difficultés de l’entreprise, vos biens personnels peuvent être saisis. L’indivision, qui consiste à acheter à plusieurs sans créer de société, est souvent une source de blocage car les décisions importantes doivent être prises à l’unanimité. C’est pourquoi la SCI est très souvent la structure privilégiée par les entrepreneurs.
La SCI agit comme un écran protecteur entre votre patrimoine personnel et l’immobilier d’entreprise. Elle offre une souplesse de gestion inégalée grâce à la rédaction de statuts sur mesure et optimise la fiscalité et la transmission, comme nous l’avons vu précédemment. Le tableau suivant synthétise les points de comparaison essentiels entre ces trois montages.
| Critère | Nom propre | SCI (IR ou IS) | Indivision |
|---|---|---|---|
| Protection du patrimoine | Faible (risque de saisie) | Forte (séparation des patrimoines) | Moyenne |
| Facilité de gestion | Simple | Souple (statuts personnalisables) | Complexe (unanimité requise) |
| Transmission | Succession classique | Donation de parts facilitée (abattements) | Risque de blocage |
| Fiscalité | IR sur revenus fonciers | Choix IR ou IS (optimisable) | IR proportionnel aux parts |
| Dissociation immo/exploitation | Non | Oui (facilite cession entreprise) | Non |
Comme le confirment de nombreux experts, « la SCI est souvent préférée à l’indivision, notamment pour éviter les blocages liés à la gestion du bien à plusieurs et bénéficier d’un cadre juridique et fiscal plus souple ». Elle est l’outil par excellence pour une gestion professionnelle et optimisée de l’immobilier d’entreprise, en parfaite adéquation avec une vision à long terme de l’allocation d’actifs.
À retenir
- L’achat de locaux est une décision d’allocation de capital. Chaque euro immobilisé a un coût d’opportunité direct sur votre croissance.
- Le « point mort locatif » est le seul vrai juge : calculez le nombre d’années de loyer nécessaires pour égaler le coût d’acquisition total.
- La maturité de votre entreprise est le critère n°1. L’achat est une consolidation pour une activité stable, pas un pari pour une start-up.
Quelles sont les différences clés entre l’immobilier d’entreprise et résidentiel ?
L’erreur fondamentale de nombreux entrepreneurs est d’appliquer à leurs locaux professionnels la logique qu’ils utilisent pour leur résidence principale. Or, l’immobilier d’entreprise et l’immobilier résidentiel sont deux mondes régis par des règles, des fiscalités et des philosophies de valorisation radicalement différentes. Comprendre ces différences est la clé pour prendre une décision de gestionnaire et non une décision émotionnelle.
L’immobilier résidentiel est un bien d’usage avec une forte composante affective. Sa valeur est liée à des critères comme la qualité de vie, la proximité des écoles, et un marché grand public très liquide. L’immobilier d’entreprise, lui, est un actif financier pur. Sa valeur est quasi exclusivement déterminée par sa capacité à générer un rendement locatif. On n’achète pas un bureau ou un entrepôt pour son charme, mais pour le cash-flow qu’il peut produire. Le marché est plus restreint, composé de professionnels, et donc moins liquide.
D’un point de vue comptable et fiscal, les différences sont encore plus marquées. L’achat d’un local professionnel neuf permet de récupérer la TVA. Le bien peut être amorti comptablement, ce qui signifie que sa dépréciation théorique vient réduire votre bénéfice imposable chaque année. Ces deux avantages n’existent pas dans le résidentiel classique. Le tableau suivant met en lumière les oppositions fondamentales entre ces deux types d’actifs.
| Critère | Immobilier d’entreprise | Immobilier résidentiel |
|---|---|---|
| Philosophie de valorisation | Actif financier basé sur le rendement locatif | Bien d’usage avec composante émotionnelle |
| Récupération TVA | Oui (sur bien neuf) | Non |
| Amortissement comptable | Oui (déductible des bénéfices) | Non (sauf LMNP/LMP) |
| Type de bail | Commercial 3-6-9 (9 ans min) | Location vide (3 ans) ou meublée (1 an) |
| Rentabilité nette moyenne | 5% à 8% | 2% à 5% |
| Liquidité du marché | Plus faible (acteurs professionnels) | Plus élevée (marché grand public) |
| Volatilité | Plus forte (liée aux cycles économiques) | Plus stable |
Ignorer ces différences, c’est risquer une grave erreur d’analyse. La décision d’investir dans des locaux professionnels doit être traitée avec la rigueur d’une décision d’investissement financier, en se détachant complètement des réflexes liés à l’achat d’une résidence principale.
Évaluer la pertinence d’un achat ou d’une location de locaux professionnels exige donc une analyse dépassionnée, centrée sur la trésorerie et la stratégie de croissance de votre entreprise. Pour mettre en pratique ces conseils, l’étape suivante consiste à réaliser une simulation chiffrée adaptée à votre situation spécifique, en collaboration avec votre expert-comptable.